Identidade sintética é uma pessoa que não existe, montada com a combinação de dados reais e inventados, como um CPF legítimo com nome, data de nascimento e endereço fabricados. Os documentos que sustentam essa pessoa costumam passar em checagens isoladas, porque cada dado é verdadeiro em alguma base. A defesa eficaz é cruzar documentos, fontes oficiais e comportamento antes de aprovar o cadastro.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- O Federal Reserve define fraude de identidade sintética como o uso de uma combinação de informações de identificação pessoal para fabricar uma pessoa ou entidade, com o objetivo de obter ganho pessoal ou financeiro.
- A Serasa Experian registrou 1.495.696 tentativas de fraude em identidade digital e cadastros no 1º trimestre de 2026, alta de 36,6% sobre o mesmo período de 2025.
- A TransUnion estimou exposição superior a US$ 3,3 bilhões dos credores dos Estados Unidos a identidades sintéticas no ano encerrado em 2024.
- Um white paper do Federal Reserve de outubro de 2019 relata que 85% a 95% dos candidatos apontados como potenciais sintéticos não foram sinalizados por modelos tradicionais de fraude, segundo a ID Analytics.
- A Instrução Normativa RFB nº 2.172/2024 prevê seis situações cadastrais para o CPF, entre elas “Suspensa”, “Titular Falecido” e “Nula”, esta última em caso de constatação de fraude.
O que é identidade sintética e como ela difere do roubo de identidade?
Identidade sintética é um cadastro de uma pessoa fictícia construído a partir de fragmentos de dados pessoais, parte reais e parte inventados. O Federal Reserve, banco central dos Estados Unidos, formalizou a definição a partir de um grupo focal de 12 especialistas em fraude: trata-se do uso de uma combinação de informações de identificação pessoal “to fabricate a person or entity” (para fabricar uma pessoa ou entidade), com o objetivo de cometer um ato desonesto para ganho pessoal ou financeiro.
O roubo de identidade clássico usa a identidade inteira de uma pessoa real: o fraudador se passa pela vítima. Na identidade sintética não existe uma vítima completa, e sim um personagem novo, montado com um CPF de uma origem e endereço e foto de outra. O caso clássico está detalhado no guia sobre fraude de identidade com documentos e como se prevenir.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.Para Jim Cunha, vice-presidente sênior do Federal Reserve Bank of Boston, ter um conceito comum faz diferença prática: “A shared understanding of what constitutes synthetic identity fraud is expected to improve its detection”. Em português, uma compreensão compartilhada do que é a fraude de identidade sintética deve melhorar a detecção dela.
Quais são os tipos de identidade sintética no Brasil?
A Serasa Experian descreve três combinações recorrentes no Brasil, todas centradas no CPF. A primeira usa nome e CPF totalmente inventados. A segunda junta o nome de uma pessoa falecida, ou de um terceiro, a um CPF suspenso, inválido ou inativo. A terceira cria um nome novo e o associa a um CPF legítimo, que pertence a alguém real.
Segundo a Serasa Experian, a identidade sintética é usada principalmente em canais digitais para abrir contas bancárias e movimentar transações financeiras, e é difícil de rastrear porque mistura dados de origens diferentes. O CPF é o ponto de ancoragem de todas essas combinações.
Por que ninguém reclama de uma identidade sintética?
A identidade sintética quase nunca gera reclamação, porque não há um titular que perceba o uso indevido. No roubo de identidade, a vítima recebe uma cobrança estranha, consulta o próprio CPF e contesta. Na identidade sintética, o “cliente” é o próprio fraudador, que mantém os dados de contato sob controle e paga as primeiras faturas em dia.
Esse silêncio faz a perda ser registrada como inadimplência comum. O white paper do Federal Reserve de outubro de 2019 cita estimativa da Auriemma Group de que 20% das perdas de crédito em 2016 foram atribuídas a identidades sintéticas, com custo de US$ 6 bilhões para credores dos Estados Unidos.
Quanto a fraude de identidade sintética custa e qual o tamanho do problema?
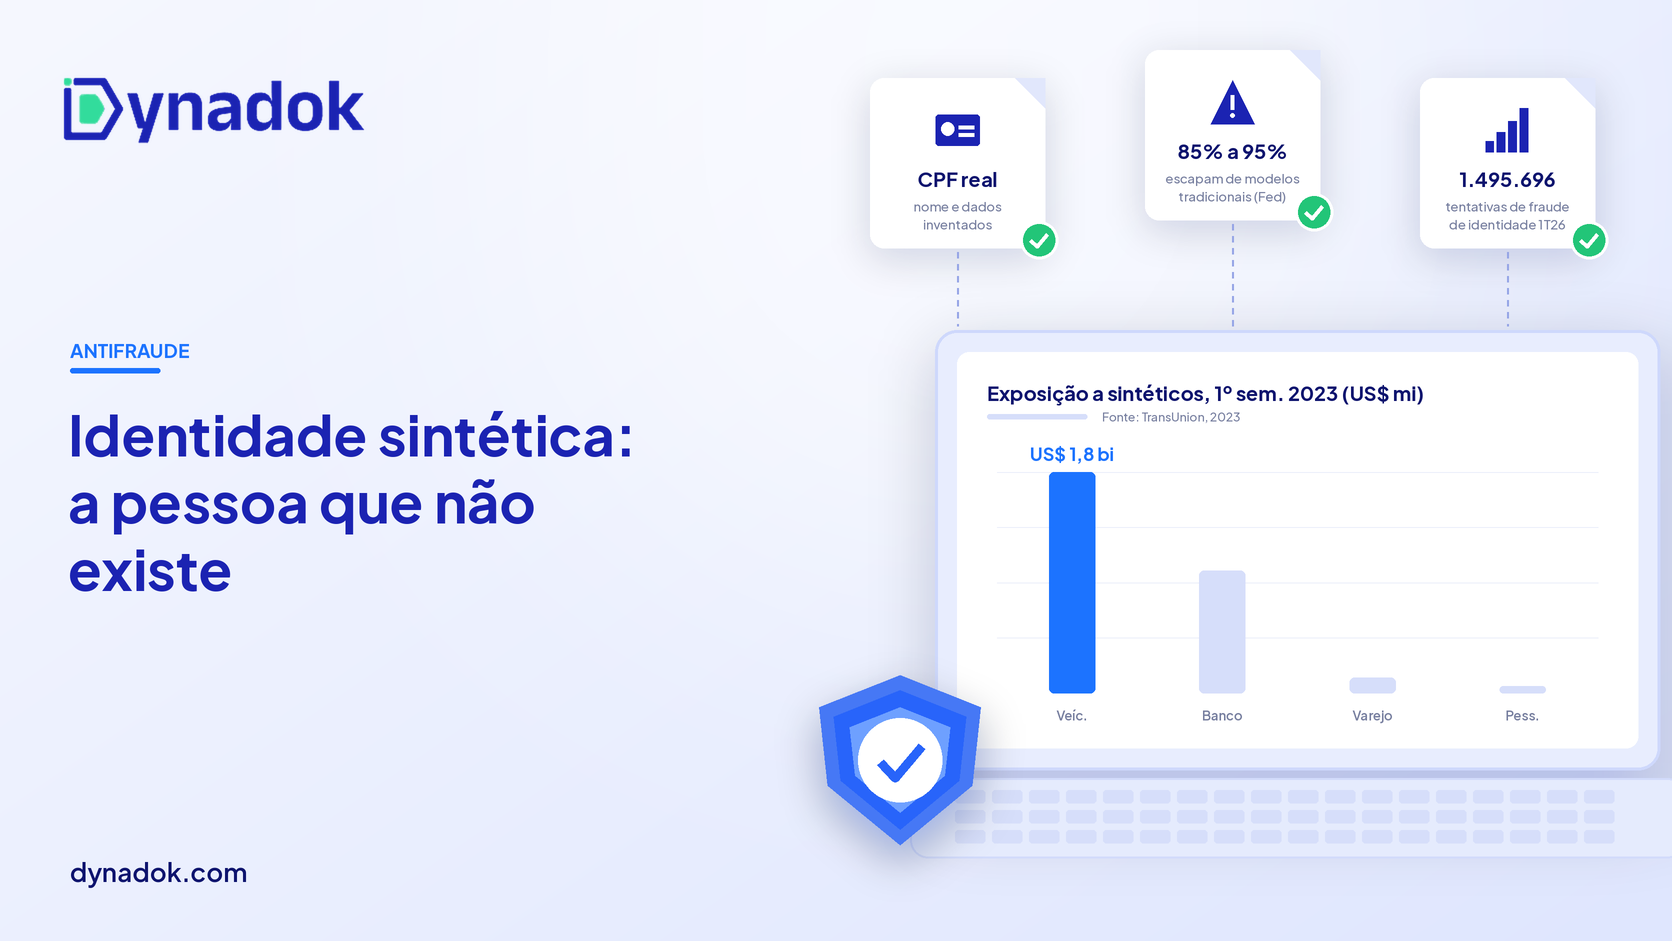
A fraude de identidade sintética gera exposição bilionária e crescente no crédito. A TransUnion calculou que os credores dos Estados Unidos tinham exposição superior a US$ 3,3 bilhões a identidades sintéticas suspeitas no ano encerrado em 2024. Em 2023, a TransUnion já apontava recorde no primeiro semestre, puxado por financiamento de veículos.
Segundo Shai Cohen, vice-presidente sênior e chefe de soluções globais de fraude da TransUnion, “Trade incidences and lender exposure associated with synthetic identities are both at all-time highs”. A frase resume que a incidência de contas e a exposição dos credores ligadas a identidades sintéticas estavam, ambas, nos maiores níveis já medidos.
| Tipo de crédito | Exposição 1º sem. 2022 | Exposição 1º sem. 2023 | Variação |
|---|---|---|---|
| Financiamento de veículos | US$ 1,3 bilhão | US$ 1,8 bilhão | Alta |
| Cartão de crédito bancário | US$ 917 milhões | US$ 994 milhões | Alta |
| Cartão de crédito de varejo | US$ 144 milhões | US$ 126 milhões | Queda |
| Empréstimo pessoal sem garantia | US$ 57 milhões | US$ 57 milhões | Estável |
Fonte: TransUnion, 2023.
No Brasil, não há um número público que separe as identidades sintéticas das demais fraudes cadastrais, mas o volume de ataques à identidade é medido. O Mapa da Fraude da Serasa Experian registrou 1.495.696 tentativas de fraude em identidade digital e cadastros no 1º trimestre de 2026, uma tentativa a cada 5 segundos, com prejuízo potencial evitado de até R$ 1,98 bilhão.
Os segmentos mais atacados, segundo a Serasa Experian, foram Meios de Pagamento, com 644.586 tentativas, Telefonia, com 313.200, e Bancos e Cartões, com 259.160. O setor financeiro concentrou 6 em cada 10 tentativas. Na leitura de Eric Dhaese, vice-presidente de Autenticação e Prevenção à Fraude da Serasa Experian, “A fraude está cada vez mais estruturada.”
Como documentos verdadeiros acabam sustentando uma pessoa que não existe?
Documentos verdadeiros sustentam identidades sintéticas porque cada peça do cadastro, analisada sozinha, confere com alguma base real. O CPF existe na Receita Federal. O comprovante de endereço é de um imóvel real. A conta de telefone é ativa. O que é falso é a pessoa que amarra essas peças, e essa costura não aparece quando cada documento é checado em separado.
A TransUnion descreve o ciclo típico: a identidade sintética abre contas e constrói credibilidade aos poucos, com frequência sob comando de quadrilhas organizadas. No exemplo da TransUnion, o fraudador usa a identidade sintética para financiar um veículo, paga as parcelas por um período, forma histórico de crédito e, depois de deixar a dívida em atraso, usa esse histórico para conseguir cartão de crédito ou parcelar aparelhos de alto valor.
O white paper do Federal Reserve de outubro de 2019 detalha duas técnicas que dão aparência de legitimidade. A primeira é o piggybacking: o fraudador inclui a identidade sintética como usuário autorizado na conta de alguém com bom crédito, e o personagem herda o histórico do titular. A segunda é o bust-out, a fase final em que o fraudador usa todo o limite disponível “with no intention to repay” (sem intenção de pagar) e desaparece.
Com o tempo, a identidade sintética produz os próprios documentos autênticos: extratos, faturas e comprovantes emitidos pela instituição para uma pessoa que nunca existiu. Por isso a análise depende de cruzamento entre fontes, e não só da busca por adulteração em um documento isolado.
Segundo Ken Montgomery, líder de estratégia de segurança de pagamentos do Federal Reserve System, “Crime rings see attractive opportunities in synthetic identity payments fraud”. A atratividade vem justamente do tempo: uma identidade sintética bem cultivada passa meses ou anos como bom cliente antes do golpe final.
O que a lei brasileira diz sobre CPF, cadastro e identidade sintética?
A legislação brasileira não tem um tipo penal chamado “identidade sintética”, mas o tema é coberto por normas sobre CPF, fraude eletrônica e proteção de dados. A base é a Instrução Normativa RFB nº 2.172, de 9 de janeiro de 2024, que regula o CPF e determina, no art. 1º, § 2º, que cada pessoa física recebe um identificador único, vedada a concessão de mais de um número.
O art. 2º da IN RFB nº 2.172/2024 lista seis situações cadastrais: Regular, Pendente de Regularização, Suspensa, Cancelada, Titular Falecido e Nula. Três delas interessam diretamente a quem combate identidade sintética. A situação “Suspensa” ocorre “caso haja inconsistência cadastral”; “Titular Falecido”, “caso conste informação de óbito do titular da inscrição”; e “Nula”, “em caso de constatação de fraude”. O art. 18 reforça: “Será declarada nula a inscrição no CPF em que for constatada fraude.”
Na esfera penal, a Lei nº 14.155, de 27 de maio de 2021, incluiu no Código Penal a fraude eletrônica (art. 171, § 2º-A), com pena de reclusão de 4 a 8 anos, e multa, quando a fraude usa informações obtidas por redes sociais, contatos telefônicos, correio eletrônico fraudulento ou meio análogo. A mesma lei elevou a pena da invasão de dispositivo informático (art. 154-A) para reclusão de 1 a 4 anos, e multa.
A Lei Geral de Proteção de Dados (LGPD), Lei nº 13.709/2018, dá a base legal para usar dados no combate à fraude. O art. 11, II, g, permite tratar dado pessoal sensível, sem consentimento, para “garantia da prevenção à fraude e à segurança do titular, nos processos de identificação e autenticação de cadastro em sistemas eletrônicos”. Como o art. 5º, II, classifica o dado biométrico como sensível, essa alínea é a que sustenta a biometria no onboarding.
| Norma | Dispositivo | O que estabelece | Efeito no combate à identidade sintética |
|---|---|---|---|
| IN RFB nº 2.172/2024 | Art. 1º, § 2º | Identificador único por pessoa física | CPF duplicado ou compartilhado é sinal de alerta |
| IN RFB nº 2.172/2024 | Art. 2º, III, V e VI | Situações Suspensa, Titular Falecido e Nula | Consulta à Receita barra CPF inválido ou de falecido |
| Lei nº 14.534/2023 | Art. 1º | CPF como número único e suficiente nos serviços públicos | CPF vira a chave de cruzamento entre bases |
| Lei nº 14.155/2021 | Art. 171, § 2º-A, do Código Penal | Fraude eletrônica com reclusão de 4 a 8 anos, e multa | Tipifica o golpe praticado com a identidade |
| LGPD (Lei nº 13.709/2018) | Art. 11, II, g | Dado sensível tratado para prevenção à fraude no cadastro | Base legal para biometria e validação |
| LGPD (Lei nº 13.709/2018) | Art. 46 e art. 52, II | Medidas de segurança; multa de até 2% do faturamento, limitada a R$ 50 milhões por infração | Exige proteção dos dados usados na verificação |
Fonte: elaboração própria com base na IN RFB nº 2.172/2024, Lei nº 14.534/2023, Lei nº 14.155/2021 e Lei nº 13.709/2018.
Por que a verificação cadastral tradicional não detecta identidades sintéticas?
A verificação cadastral tradicional falha porque pergunta “este dado existe?” e não “estes dados pertencem à mesma pessoa?”. O white paper do Federal Reserve de outubro de 2019 relata que 85% a 95% dos candidatos apontados como potenciais sintéticos não foram sinalizados por modelos tradicionais de fraude, segundo a ID Analytics. A identidade sintética foi desenhada para passar nesse tipo de teste.
Steve Yin, vice-presidente sênior e chefe global de fraude da TransUnion, resume o limite das checagens isoladas: “These attributes alone cannot confirm authenticity”. Ou seja, atributos como nome, número de documento e endereço, sozinhos, não confirmam que a identidade é autêntica. Os gargalos mais comuns do processo atual são estes:
- A consulta de CPF na Receita Federal confirma apenas que o número está “Regular”, sem verificar se o nome, a data de nascimento e a foto apresentados pertencem ao titular real do CPF.
- A análise manual de documentos olha cada arquivo separadamente, e o analista não compara o comprovante de endereço com o extrato, o holerite e o documento de identidade do mesmo cadastro.
- Os modelos de crédito tratam uma identidade com histórico curto e pagamentos em dia como bom cliente, exatamente o perfil que a identidade sintética cultiva antes do bust-out.
- A ausência de um cadastro compartilhado de telefones, endereços e dispositivos impede ver que vários CPFs diferentes usam o mesmo contato, um dos alertas listados pelo Federal Reserve.
- A perda final é registrada como inadimplência, e não como fraude, o que tira a identidade sintética das estatísticas internas e do treinamento dos modelos.
O alerta só aparece quando o processo compara as peças entre si e com fontes externas, que é o princípio do KYC (Know Your Customer) e do papel dos documentos nesse processo.
Como detectar identidade sintética no cadastro, passo a passo?
Detectar identidade sintética exige cruzar cada documento com fontes oficiais e com os outros documentos do mesmo cliente. O roteiro abaixo tem sete etapas, da coleta ao monitoramento.
- Consulte a situação cadastral do CPF na Receita Federal antes de qualquer outra análise. Recuse ou envie para revisão os CPFs nas situações Suspensa, Cancelada, Titular Falecido e Nula previstas no art. 2º da IN RFB nº 2.172/2024.
- Confirme que nome e data de nascimento informados correspondem ao titular do CPF. A identidade sintética mais comum no Brasil, segundo a Serasa Experian, associa um nome novo a um CPF legítimo, e só essa comparação revela a troca.
- Extraia os dados de todos os documentos enviados e compare os campos entre si. Nome, CPF, filiação, endereço e datas devem coincidir no documento de identidade, no comprovante de endereço, no comprovante de renda e no extrato bancário. Divergência pequena e repetida é sinal de montagem.
- Valide a biometria contra o documento com base legal clara. O art. 11, II, g, da LGPD autoriza o tratamento de dado biométrico para prevenção à fraude em processos de identificação e autenticação de cadastro.
- Procure vínculos entre cadastros diferentes. O Federal Reserve lista como alerta vários candidatos com o mesmo endereço ou telefone, várias contas com o mesmo endereço IP e várias identidades ligadas ao mesmo número de documento. Um mesmo telefone ligado a vários CPFs diferentes não é coincidência.
- Compare a profundidade do histórico com o perfil declarado. O white paper do Federal Reserve aponta como sinal de alerta o histórico de crédito incompatível com o perfil do cliente, assim como vários usuários autorizados na mesma conta, típico do piggybacking.
- Monitore o cliente depois da aprovação. A identidade sintética se revela no comportamento: aumento rápido de limite, uso integral do crédito em pouco tempo e troca de dados de contato antes do atraso.
As etapas 1 a 5 rendem mais quando rodam de forma automática no cadastro, como mostra o guia sobre como automatizar a validação de documentos no onboarding de clientes em fintechs.
Quais abordagens de verificação funcionam contra identidade sintética?
As abordagens que funcionam contra identidade sintética cruzam fontes, em vez de só conferir a existência de um dado. A tabela compara as quatro mais usadas no onboarding; nenhuma resolve sozinha.
| Abordagem | O que verifica | Ponto forte | Limite contra identidade sintética |
|---|---|---|---|
| Conferência manual de documentos | Aparência e legibilidade de cada arquivo | Julgamento humano em casos atípicos | Não cruza dados entre documentos em escala e não vê vínculos entre cadastros |
| Consulta isolada de CPF | Situação cadastral na Receita Federal | Barra CPF suspenso, cancelado, nulo ou de falecido | CPF regular com nome trocado passa |
| Biometria facial com prova de vida | Correspondência entre rosto e foto do documento | Confirma que há uma pessoa presente | Não confirma que o documento pertence ao titular real do CPF |
| Validação documental com IA e cruzamento de fontes | Campos de todos os documentos, fontes oficiais e regras por tipo | Revela divergências e vínculos que a análise isolada perde | Depende de regras bem configuradas e de monitoramento depois da aprovação |
Fonte: elaboração própria com base em Federal Reserve (2019), Serasa Experian e IN RFB nº 2.172/2024.
Quais erros deixam identidades sintéticas passarem?
Os erros que deixam identidades sintéticas passarem têm um ponto em comum: tratam o cadastro como uma soma de documentos válidos, e não como a prova de que existe uma pessoa real por trás deles. Estes são os mais frequentes e suas consequências:
- Aceitar CPF “Regular” como prova de identidade faz a empresa aprovar o tipo de identidade sintética que associa um nome novo a um CPF legítimo, descrito pela Serasa Experian.
- Analisar cada documento em uma tela separada impede ver que o endereço do comprovante não bate com o do extrato, e a divergência que denunciaria a montagem nunca é registrada.
- Classificar toda perda como inadimplência esconde a fraude, porque a identidade sintética some no bust-out e a empresa não aprende o padrão para barrar o próximo cadastro.
- Coletar biometria sem base legal documentada expõe a empresa a sanções da LGPD, incluindo multa simples de até 2% do faturamento, limitada a R$ 50.000.000,00 por infração.
- Encerrar a verificação no dia da aprovação ignora que a identidade sintética se comporta como bom cliente por meses antes do golpe final, segundo o Federal Reserve e a TransUnion.
Como a Dynadok ajuda a barrar identidades sintéticas no onboarding?
A Dynadok oferece validação automática de documentos com inteligência artificial, que identifica, extrai e valida documentos em vários formatos e layouts, de imagens a PDFs. No combate à identidade sintética, o ganho está no cruzamento: a Dynadok compara os dados extraídos entre os documentos do mesmo cadastro e com os sistemas da empresa via API, apontando divergências que a análise documento a documento não enxerga.
A plataforma também permite criar checklists e regras de validação por tipo de documento e, segundo a Dynadok, emite ou consulta 27 documentos e certidões em fontes oficiais, como a Receita Federal.
O resultado declarado é operacional. A Dynadok “reduz até 95% do tempo gasto com validação manual”, segundo a Dynadok, e informa validações até 10x mais rápidas. Em um depoimento publicado no site, Chrystiano Mincoff, diretor executivo de Experiência e Permanência da Vitru Educação, relata que 9 em cada 10 inscrições foram validadas pela IA.
Leia também no blog da Dynadok:
- Como automatizar a verificação KYB (Know Your Business) no cadastro de empresas
- O que é dado pessoal sensível e onde ele aparece nos documentos da sua operação
- Quanto custa a fraude documental para as empresas brasileiras?
- O que é onboarding documental e por que ele define a primeira impressão do cliente
- LGPD e documentos: como tratar dados pessoais em arquivos da empresa
Perguntas frequentes sobre identidade sintética
Identidade sintética é a mesma coisa que identidade falsa?
Não. A identidade falsa costuma usar um documento adulterado ou forjado. A identidade sintética combina dados reais e inventados para criar uma pessoa que não existe, e pode ser sustentada por documentos autênticos, emitidos depois que o cadastro fictício já foi aceito por bancos, operadoras ou lojas.
Quem é a vítima da fraude de identidade sintética?
A principal vítima da identidade sintética é a empresa que concede crédito ou serviço, porque arca com a perda no bust-out. O dono real do CPF usado também pode ser afetado, já que o número fica associado a dívidas e cadastros de outra pessoa sem que ele saiba.
Por que a identidade sintética é tão difícil de detectar?
A identidade sintética é difícil de detectar porque cada dado isolado confere com alguma base real. O white paper do Federal Reserve de 2019 relata, segundo a ID Analytics, que 85% a 95% dos potenciais sintéticos não foram sinalizados por modelos tradicionais de fraude.
O CPF de uma pessoa falecida pode ser usado em identidade sintética?
Sim. A Serasa Experian cita a combinação de nome de pessoa falecida com CPF suspenso, inválido ou inativo como um dos formatos de identidade sintética. A IN RFB nº 2.172/2024 prevê a situação cadastral “Titular Falecido”, que deve ser consultada antes da aprovação de qualquer cadastro.
Consultar o CPF na Receita Federal basta para barrar identidade sintética?
Não. A consulta à Receita Federal barra CPFs nas situações Suspensa, Cancelada, Titular Falecido e Nula, mas um CPF Regular associado a um nome inventado passa. É preciso conferir se nome e data de nascimento informados correspondem ao titular real do CPF.
O que significa CPF “Nula” na Receita Federal?
A situação “Nula” significa que a inscrição foi anulada por fraude. O art. 2º, VI, da IN RFB nº 2.172/2024 aplica essa situação “em caso de constatação de fraude”, e o art. 18 determina que será declarada nula a inscrição no CPF em que for constatada fraude.
Quanto a identidade sintética custa para os credores?
Nos Estados Unidos, a TransUnion estimou exposição superior a US$ 3,3 bilhões dos credores a identidades sintéticas no ano encerrado em 2024. No primeiro semestre de 2023, só o financiamento de veículos respondia por US$ 1,8 bilhão de exposição, segundo a TransUnion.
Existe estatística brasileira específica sobre identidade sintética?
Não há número público brasileiro que separe a identidade sintética das demais fraudes cadastrais. O indicador mais próximo é o Mapa da Fraude da Serasa Experian, que registrou 1.495.696 tentativas de fraude em identidade digital e cadastros no 1º trimestre de 2026.
Quais setores são mais atacados por fraudes de identidade no Brasil?
Segundo a Serasa Experian, no 1º trimestre de 2026 os segmentos com mais tentativas de fraude de identidade foram Meios de Pagamento (644.586), Telefonia (313.200) e Bancos e Cartões (259.160). O setor financeiro concentrou 6 em cada 10 tentativas registradas no período.
O que é piggybacking na fraude de identidade sintética?
Piggybacking é a técnica de incluir a identidade sintética como usuário autorizado na conta de alguém com bom crédito. Segundo o white paper do Federal Reserve de outubro de 2019, a identidade sintética herda o histórico do titular principal e ganha pontuação de crédito rapidamente.
O que é bust-out?
Bust-out é a fase final da fraude de identidade sintética. Depois de cultivar a identidade por meses ou anos, o fraudador usa todo o limite de crédito disponível sem intenção de pagar e desaparece, segundo descrição do Federal Reserve no white paper de 2019.
Qual é a pena para quem usa identidade sintética no Brasil?
O Brasil não tem um crime específico de identidade sintética, mas o golpe praticado com ela pode ser enquadrado como fraude eletrônica. A Lei nº 14.155/2021 fixou para o art. 171, § 2º-A, do Código Penal pena de reclusão de 4 a 8 anos, e multa.
A LGPD permite usar biometria para combater identidade sintética?
Sim. O art. 11, II, g, da LGPD permite tratar dado pessoal sensível, como a biometria, para garantia da prevenção à fraude e à segurança do titular nos processos de identificação e autenticação de cadastro em sistemas eletrônicos, resguardados os direitos do titular.
A empresa pode ser multada pela LGPD ao coletar documentos para prevenção à fraude?
Sim, se não proteger os dados. O art. 46 da LGPD exige medidas de segurança técnicas e administrativas, e o art. 52, II, prevê multa simples de até 2% do faturamento da empresa no Brasil, limitada a R$ 50.000.000,00 por infração.
Biometria facial resolve a identidade sintética?
Não sozinha. A biometria facial confirma que há uma pessoa presente e que o rosto corresponde à foto do documento, mas não prova que o documento pertence ao titular real do CPF. A biometria precisa ser combinada com consulta oficial e cruzamento de documentos.
Quais sinais de alerta indicam identidade sintética?
O Federal Reserve lista como sinais de alerta vários candidatos com o mesmo endereço ou telefone, várias contas no mesmo endereço IP, histórico de crédito incompatível com o perfil, vários usuários autorizados na mesma conta e uso de crédito garantido para construir histórico.
Documentos autênticos podem fazer parte de uma identidade sintética?
Sim. Depois de aprovada, a identidade sintética recebe extratos, faturas e comprovantes reais emitidos pelas próprias instituições. Esses documentos não têm adulteração, por isso a defesa contra identidade sintética depende de cruzamento entre fontes, e não apenas de perícia em cada arquivo.
Por que o CPF é o centro da identidade sintética no Brasil?
O CPF é o centro da identidade sintética porque é a chave de identificação do cidadão. A Lei nº 14.534/2023 estabeleceu o CPF como número único e suficiente para identificação nos bancos de dados de serviços públicos, e a IN RFB nº 2.172/2024 veda mais de um número por pessoa.
Como a inteligência artificial ajuda a detectar identidade sintética?
A inteligência artificial ajuda ao extrair automaticamente os dados de todos os documentos do cadastro e comparar os campos entre si e com fontes oficiais. Plataformas como a Dynadok aplicam regras por tipo de documento e enviam ao analista apenas os cadastros com divergências.
A verificação deve continuar depois que o cliente é aprovado?
Sim. A identidade sintética se comporta como bom cliente antes do golpe, segundo o Federal Reserve e a TransUnion. Monitorar aumento rápido de limite, uso integral do crédito e troca de dados de contato permite reavaliar o cadastro antes do bust-out.
Conclusão
Identidade sintética é a fraude que vence a checagem isolada: cada dado é verdadeiro em alguma base, e só o cruzamento revela que a pessoa não existe. Com 85% a 95% dos potenciais sintéticos escapando de modelos tradicionais, segundo o Federal Reserve, e 1.495.696 tentativas de fraude de identidade no Brasil em um único trimestre, segundo a Serasa Experian, validar documentos em conjunto deixou de ser opcional. Para ver como cruzar documentos e fontes oficiais no seu onboarding, solicite uma demonstração da Dynadok.
Como citar este artigo
ABNT: DYNADOK. Identidade sintética: o que é e por que documentos “verdadeiros” escondem pessoas inexistentes. Blog Dynadok, 15 out. 2026. Disponível em: https://blog.dynadok.com/antifraude/identidade-sintetica/. Acesso em: 15 out. 2026.
APA: Dynadok. (2026, 15 de outubro). Identidade sintética: o que é e por que documentos “verdadeiros” escondem pessoas inexistentes. Blog Dynadok. https://blog.dynadok.com/antifraude/identidade-sintetica/
Referências
BOARD OF GOVERNORS OF THE FEDERAL RESERVE SYSTEM. Federal Reserve System releases first white paper on synthetic identity payments fraud. Washington, 9 jul. 2019. Disponível em: https://www.federalreserve.gov/newsevents/pressreleases/other20190709a.htm. Acesso em: 15 out. 2026.
BRASIL. Lei nº 13.709, de 14 de agosto de 2018. Lei Geral de Proteção de Dados Pessoais (LGPD). Brasília: Presidência da República, 2018. Disponível em: https://planalto.gov.br/ccivil_03/_ato2015-2018/2018/lei/l13709.htm. Acesso em: 15 out. 2026.
BRASIL. Lei nº 14.155, de 27 de maio de 2021. Altera o Código Penal para tornar mais graves os crimes de violação de dispositivo informático, furto e estelionato cometidos de forma eletrônica. Brasília: Presidência da República, 2021. Disponível em: https://planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14155.htm. Acesso em: 15 out. 2026.
BRASIL. Lei nº 14.534, de 11 de janeiro de 2023. Adota número único para os documentos que especifica. Brasília: Presidência da República, 2023. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/L14534.htm. Acesso em: 15 out. 2026.
BRASIL. Receita Federal do Brasil. Instrução Normativa RFB nº 2.172, de 9 de janeiro de 2024. Dispõe sobre o Cadastro de Pessoas Físicas. Normas Legais, 2024. Disponível em: https://www.normaslegais.com.br/legislacao/instrucao-normativa-rfb-2172-2024.htm. Acesso em: 15 out. 2026.
CU BROADCAST. TransUnion research highlights power of public data in uncovering $3.3B synthetic identity threat. CU Broadcast, 17 set. 2025. Disponível em: https://www.cubroadcast.com/news/transunion-research-highlights-power-of-public-data-uncovering-33b-synthetic-identity-threat. Acesso em: 15 out. 2026.
DYNADOK. Validação automática de documentos com Inteligência Artificial. Dynadok, 2026. Disponível em: https://dynadok.com. Acesso em: 15 out. 2026.
FEDERAL RESERVE. Synthetic identity fraud. FedPayments Improvement, s.d. Disponível em: https://fedpaymentsimprovement.org/strategic-initiatives/payments-security/synthetic-identity-payments-fraud/. Acesso em: 15 out. 2026.
FEDERAL RESERVE. Federal Reserve System announces industry-recommended definition of synthetic identity fraud. FedPayments Improvement, s.d. Disponível em: https://fedpaymentsimprovement.org/?p=28883. Acesso em: 15 out. 2026.
FEDERAL RESERVE BANKS. Payments Fraud Insights: detecting synthetic identity fraud in the U.S. payment system. Out. 2019. Disponível em: https://fedpaymentsimprovement.org/wp-content/uploads/frs-synthetic-identity-payments-fraud-white-paper-october-2019.pdf. Acesso em: 15 out. 2026.
LETS MONEY. Serasa: Mapa da Fraude de identidade do 1º trimestre de 2026. Lets Money, 19 jun. 2026. Disponível em: https://www.letsmoney.com.br/noticias/serasa-mapa-da-fraude-identidade-1-trimestre-2026/. Acesso em: 15 out. 2026.
SERASA EXPERIAN. Fraude de identidade sintética: o que é e como ela pode afetar o seu negócio. Serasa Experian, 2025. Disponível em: https://www.serasaexperian.com.br/conteudos/fraude-de-identidade-sintetica-o-que-e-e-como-ela-pode-afetar-o-seu-negocio/. Acesso em: 15 out. 2026.
TRANSUNION. Synthetic identity fraud: part one. TransUnion, 2025. Disponível em: https://www.transunion.com/blog/synthetic-identity-fraud-part-one. Acesso em: 15 out. 2026.
TRANSUNION. TransUnion analysis finds synthetic identity fraud growing to record levels. Chicago, 24 ago. 2023. Disponível em: https://newsroom.transunion.com/transunion-analysis-finds-synthetic-identity-fraud-growing-to-record-levels/. Acesso em: 15 out. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.