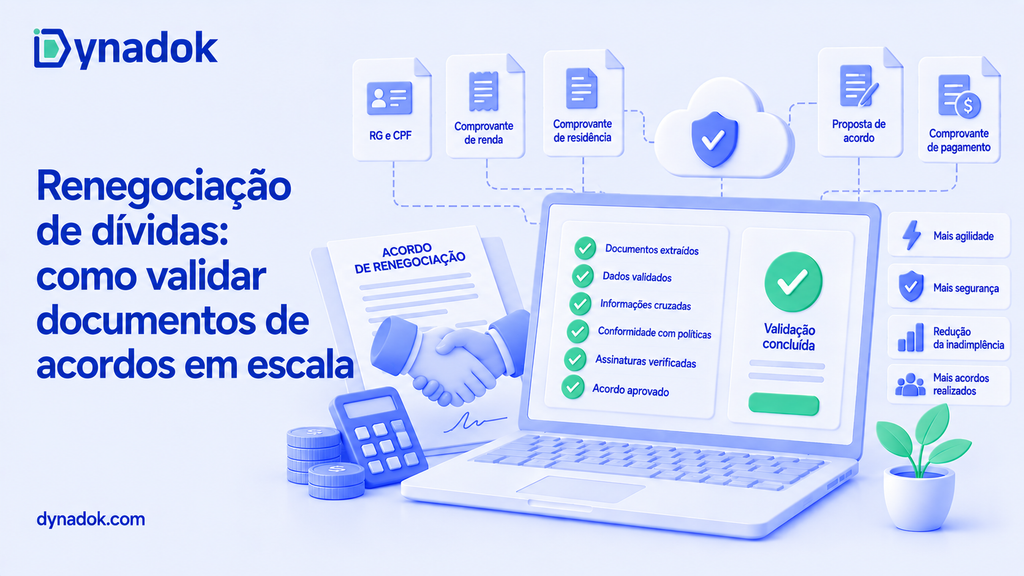
Validar documentos de acordos de renegociação é conferir, para cada proposta aceita, se o devedor é quem diz ser, se o contrato assinado corresponde às condições negociadas e se as provas de renda e de pagamento sustentam o plano. Com 81,7 milhões de inadimplentes no Brasil em fevereiro de 2026, segundo a Serasa, essa conferência só escala com regras explícitas, assinatura eletrônica válida e leitura automatizada dos documentos, com revisão humana nas exceções.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- O Brasil tinha 81,7 milhões de inadimplentes e 332 milhões de dívidas em fevereiro de 2026, com dívida média de R$ 6.598,13, segundo o Mapa da Inadimplência da Serasa.
- A inadimplência do Sistema Financeiro Nacional chegou a 4,9% em julho de 2026, o maior nível desde 2011, e a das famílias, a 5,8%, conforme dados do Banco Central.
- A Lei 14.181/2021 inseriu no Código de Defesa do Consumidor o processo de repactuação de dívidas, com plano de pagamento de prazo máximo de 5 anos e preservação do mínimo existencial.
- O art. 840 do Código Civil define transação como a prevenção ou o término do litígio mediante concessões mútuas, e é essa a natureza jurídica do acordo de renegociação.
- A Lei 14.063/2020 classifica as assinaturas eletrônicas em simples, avançada e qualificada, e a MP 2.200-2/2001 presume verdadeiras as declarações de documentos assinados com certificado da ICP-Brasil.
- O Brasil registrou 1.495.696 tentativas de fraude de identidade no primeiro trimestre de 2026, alta de 36,6% em um ano, segundo a Serasa Experian, o que torna a conferência documental parte da defesa do acordo.
- A validação automatizada por inteligência artificial reduz até 95% do trabalho de conferência documental, segundo a Dynadok.
O que é validação documental em um acordo de renegociação de dívidas?
Validação documental em renegociação de dívidas é o conjunto de conferências que transforma uma proposta aceita em um acordo exigível: identificação do devedor, leitura do termo assinado, checagem das condições financeiras acordadas e guarda da prova. Sem essa etapa, o credor tem um consenso comercial, não um título.
O acordo de renegociação é juridicamente uma transação. O art. 840 do Código Civil estabelece: “É lícito aos interessados prevenirem ou terminarem o litígio mediante concessões mútuas.” Isso significa que o documento assinado precisa registrar com clareza o que cada parte concedeu, porque é essa reciprocidade que sustenta o acordo se ele for questionado depois.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.A validação não se confunde com a negociação. A negociação define desconto, parcelas e vencimento. A validação confirma que quem assinou é o titular da dívida e que o valor no termo é o valor aprovado.
Quais documentos compõem um acordo de renegociação de dívidas?
Um acordo de renegociação costuma reunir quatro grupos de documentos. O primeiro é o de identidade: RG, CNH ou documento equivalente, além do CPF, usado para confirmar que o devedor é o titular do contrato original. O segundo é o instrumento do acordo em si, o termo de confissão e renegociação de dívida, com as condições e a assinatura das partes.
O terceiro grupo é o de capacidade de pagamento, exigido quando o plano prevê parcelamento longo: holerite, extrato bancário ou comprovante de benefício. O quarto é o de representação: procuração e contrato social, quando o devedor é pessoa jurídica ou assina por representante.
Em operações judiciais ou de conciliação administrativa, entram ainda a ata de audiência e o termo homologado. Cada documento tem um campo que precisa bater com outro campo em outro documento, e é esse cruzamento que faz a conferência manual demorar.
Por que a validação de acordos virou um gargalo na recuperação de crédito?
O volume explica o gargalo. O Mapa da Inadimplência da Serasa registrou 81,7 milhões de inadimplentes e 332 milhões de dívidas em fevereiro de 2026, com dívida média de R$ 6.598,13. Em dez anos, o número de inadimplentes cresceu 38,1%.
A pressão não vem só do estoque, vem da concentração: 42% dos inadimplentes de 2026, o equivalente a 34 milhões de pessoas, já enfrentavam restrição de crédito havia dez anos, segundo a Serasa. Para Aline Vieira, especialista em educação financeira da Serasa, “O avanço da inadimplência ao longo da última década reflete uma combinação de fatores econômicos e comportamentais”.
Campanhas de renegociação em massa concentram esse volume em janelas curtas. O Desenrola Brasil renegociou R$ 35,6 bilhões em dívidas até 18 de fevereiro de 2024, beneficiando 12 milhões de pessoas e 17 milhões de dívidas, segundo o Ministério da Fazenda: milhões de termos assinados para conferir e arquivar.
| Indicador | Valor | Referência | Fonte |
|---|---|---|---|
| Inadimplentes no Brasil | 81,7 milhões | fev. 2026 | Serasa |
| Dívidas registradas | 332 milhões | fev. 2026 | Serasa |
| Dívida média por consumidor | R$ 6.598,13 | fev. 2026 | Serasa |
| Inadimplência do SFN | 4,9% | jul. 2026 | Banco Central |
| Inadimplência das famílias | 5,8% | jul. 2026 | Banco Central |
| Famílias endividadas | 81,6% | jun. 2026 | Peic/CNC |
| Famílias com contas em atraso | 29,9% | jun. 2026 | Peic/CNC |
| Dívidas renegociadas no Desenrola Brasil | R$ 35,6 bilhões | fev. 2024 | Ministério da Fazenda |
Fonte: elaboração própria com base em Serasa (2026), Banco Central (2026), Peic/CNC (2026) e Ministério da Fazenda (2024).
O cenário macroeconômico mantém a fila cheia. A inadimplência do Sistema Financeiro Nacional subiu a 4,9% em julho de 2026, o maior nível desde 2011, segundo o Banco Central, e a Peic/CNC apurou 81,6% de famílias endividadas em junho de 2026, contra 78,4% um ano antes.
Há ainda o risco de fraude. A Serasa Experian contabilizou 1.495.696 tentativas de fraude de identidade no primeiro trimestre de 2026, alta de 36,6% na comparação anual. Um acordo fechado com documento adulterado não recupera crédito: cria passivo.
O que a lei exige de um acordo de renegociação de dívidas?
A lei exige três coisas de um acordo de renegociação: consentimento informado, condições que preservem o mínimo existencial quando houver superendividamento e prova íntegra da autoria da assinatura. Cada exigência se traduz em um documento que precisa ser validado.
A Lei 14.181/2021, conhecida como Lei do Superendividamento, inseriu no Código de Defesa do Consumidor o art. 54-A, que define superendividamento como a “impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo” sem comprometer o mínimo existencial. A mesma lei criou o art. 104-A, pelo qual o juiz pode instaurar processo de repactuação de dívidas com audiência conciliatória, e o consumidor apresenta plano de pagamento com prazo máximo de 5 anos.
Se a conciliação fracassa, o art. 104-B autoriza o juiz a instaurar processo por superendividamento com plano judicial compulsório, que também prevê a liquidação total da dívida em no máximo 5 anos. Para o credor, isso significa que o acordo pode ser reaberto e revisto judicialmente, e a prova do que foi informado ao consumidor passa a valer tanto quanto o valor acordado.
O art. 54-D do CDC reforça esse ponto ao obrigar o fornecedor de crédito a informar e esclarecer adequadamente o consumidor e a avaliar de forma responsável as condições de crédito. Na prática, a avaliação responsável é comprovada com documento: comprovante de renda coletado, consulta registrada, termo de ciência assinado.
| Exigência | Base legal | O que precisa ser validado | Responsável |
|---|---|---|---|
| Concessões mútuas registradas | Código Civil, art. 840 | Termo com desconto, parcelas e quitação descritos | Jurídico do credor |
| Plano de pagamento de até 5 anos | CDC, art. 104-A e 104-B (Lei 14.181/2021) | Cronograma, valor da parcela, preservação do mínimo existencial | Área de recuperação |
| Avaliação responsável do crédito | CDC, art. 54-D (Lei 14.181/2021) | Comprovante de renda e registro da informação prestada | Crédito e compliance |
| Autoria e integridade da assinatura | Lei 14.063/2020, art. 4º | Tipo de assinatura usada e trilha de auditoria | Tecnologia e jurídico |
| Presunção de veracidade | MP 2.200-2/2001, art. 10, § 1º | Certificado ICP-Brasil válido na data da assinatura | Tecnologia |
| Minimização de dados | LGPD, art. 6º e art. 16 | Documentos estritamente necessários e prazo de descarte | Encarregado de dados |
Fonte: elaboração própria com base em Brasil (2001, 2002, 2018, 2020, 2021).
A forma da assinatura decide a força probatória do acordo. A Lei 14.063/2020, no art. 4º, classifica as assinaturas eletrônicas em simples, avançada e qualificada: a avançada usa certificados não emitidos pela ICP-Brasil, com associação unívoca ao signatário e detecção de alterações posteriores, e a qualificada usa certificado digital da ICP-Brasil, com o nível mais elevado de confiabilidade.
A MP 2.200-2/2001 completa o quadro. Seu art. 1º institui a ICP-Brasil “para garantir a autenticidade, a integridade e a validade jurídica de documentos em forma eletrônica”, e o art. 10, § 1º, determina que as declarações de documentos produzidos com certificação da ICP-Brasil “presumem-se verdadeiros em relação aos signatários”. O § 2º do mesmo artigo admite outros meios de comprovação de autoria e integridade, inclusive com certificados fora da ICP-Brasil, desde que as partes os aceitem.
A LGPD fecha o ciclo. O art. 6º limita o tratamento ao mínimo necessário para a finalidade declarada e o art. 16 determina que os dados sejam eliminados após o término do tratamento, salvo as hipóteses legais. Guardar holerites de acordos quitados há anos é risco regulatório criado pela própria cobrança.
Como a conferência de documentos de acordos é feita hoje e onde ela falha?
Na maior parte das operações de recuperação de crédito, a conferência ainda é manual e sequencial: o devedor envia os arquivos por e-mail, WhatsApp ou portal, e um analista abre um a um, compara com o cadastro e preenche uma planilha de controle. A capacidade da operação é o número de analistas multiplicado pelas horas do dia.
Esse desenho tem custo mensurável. Segundo a Dynadok, no cenário de 20.000 páginas por mês com 5 minutos de análise por página, o custo é de R$ 2,83 por página, o que representa R$ 56.667 mensais contra R$ 12.800 no processo automatizado, uma economia anual de R$ 526.400. A metodologia e a fórmula estão detalhadas no cálculo do custo da análise documental manual publicado pela empresa.
Os gargalos que mais aparecem em operações de renegociação são estes:
- Fila por pessoa: o acordo assinado às 18h de sexta só entra em análise na segunda-feira, e a taxa de arrependimento do devedor cresce com o tempo de espera.
- Documento ilegível: foto tremida, print cortado e PDF escaneado de baixa resolução voltam para o devedor e reiniciam o ciclo de coleta.
- Divergência de cadastro: nome com grafia diferente, CPF com dígito trocado e endereço desatualizado exigem conferência cruzada em dois ou três sistemas.
- Versão errada do termo: o devedor assina uma minuta anterior à aprovação do desconto, e ninguém percebe porque o layout é idêntico.
- Falta de trilha: não há registro de quem validou, quando validou e com base em qual regra, o que fragiliza a defesa do acordo em juízo.
O resultado é previsível: acordos válidos demoram a produzir efeito e acordos problemáticos passam. Na esteira de crédito, a validação documental costuma ser o ponto onde o processo trava, como mostra a análise sobre onde os documentos entram na esteira de crédito.
Como validar documentos de acordos de renegociação em escala, passo a passo?
Escalar a validação não é contratar mais analistas: é transformar a política de crédito em regras legíveis por máquina e reservar o julgamento humano para as exceções. O roteiro abaixo serve a carteiras próprias e a operações terceirizadas de cobrança.
- Mapeie a política em regras objetivas. Escreva, para cada tipo de acordo, quais documentos são obrigatórios, quais campos precisam bater entre si e qual é o critério de aprovação. Uma regra como “o CPF do termo deve ser igual ao CPF do contrato original” é automatizável; “documento em ordem” não é.
- Padronize a captação. Ofereça um canal único de envio, com orientação de foto e formatos aceitos, e recuse no ato o arquivo que não atende ao mínimo técnico. Corrigir a captação na origem elimina a maior parte do retrabalho posterior.
- Classifique os documentos automaticamente. Antes de extrair qualquer dado, o sistema precisa identificar se aquele arquivo é um RG, um holerite ou o termo de acordo, mesmo quando o devedor envia tudo em um PDF único e fora de ordem.
- Extraia e cruze os campos críticos. Nome, CPF, valor total, número de parcelas, data de vencimento e data da assinatura devem ser lidos e comparados com o cadastro e com a proposta aprovada. A divergência é o que importa, não o campo isolado.
- Verifique a assinatura e a integridade. Confirme o tipo de assinatura usado conforme a Lei 14.063/2020, a validade do certificado na data da assinatura e a ausência de alteração posterior no arquivo, guardando o relatório de verificação junto do documento.
- Defina faixas de decisão. Aprove automaticamente o que passa em todas as regras com alta confiança, recuse o que falha em regra eliminatória e envie para revisão humana apenas a faixa intermediária. Publicar o percentual esperado de cada faixa dá previsibilidade à equipe.
- Registre a trilha de auditoria. Grave qual regra foi aplicada, qual foi o resultado, quem revisou e quando, com carimbo de tempo. Essa trilha é o que sustenta o acordo em uma contestação e o que permite auditar a operação depois.
A revisão humana não desaparece nesse desenho, ela muda de lugar: sai da conferência repetitiva e vai para o caso ambíguo, o documento suspeito e a exceção de política, no modelo descrito em human-in-the-loop na validação documental.
Como escolher entre conferência manual, planilha, RPA e inteligência artificial?
A escolha depende de três variáveis: volume mensal, variedade de layouts e tolerância a erro. Operações com poucos acordos e documentos padronizados sobrevivem com planilha; operações com milhares de acordos enviados por foto de celular, não. O mercado global de intelligent document processing deve alcançar US$ 12,35 bilhões até 2030, com crescimento de 33,1% ao ano, segundo a Grand View Research.
| Abordagem | Volume adequado | Lida com layout novo | Trilha de auditoria | Limite prático |
|---|---|---|---|---|
| Conferência manual | Até centenas por mês | Sim, com analista treinado | Depende de registro manual | Custo cresce junto com o volume |
| Planilha de controle | Centenas por mês | Sim, mas sem leitura do arquivo | Parcial e editável | Erro de digitação e versão duplicada |
| RPA com regras fixas | Milhares por mês | Não, quebra fora do padrão | Boa, com log do robô | Manutenção a cada mudança de layout |
| IA de validação documental | Dezenas de milhares por mês | Sim, interpreta formatos variados | Completa, por regra e por campo | Exige política escrita e revisão de exceções |
Fonte: elaboração própria com base em Grand View Research (2025) e em requisitos das Leis 14.063/2020 e 13.709/2018.
Os critérios que mais pesam são a capacidade de absorver picos de campanha sem contratar, a independência de layout e a qualidade do registro de auditoria. Uma solução que aprova rápido mas não explica por que aprovou transfere o problema para o jurídico.
Quais erros mais comprometem a validação de acordos de renegociação?
Os erros que derrubam um acordo raramente são de cálculo: são falhas de conferência documental que só aparecem quando o devedor para de pagar e o credor precisa executar o título.
- Aceitar documento de identidade sem verificação de autenticidade: com 1.495.696 tentativas de fraude de identidade registradas no primeiro trimestre de 2026 pela Serasa Experian, um acordo assinado por terceiro em nome do titular vira dívida inexigível e possível ação por dano moral.
- Assinar o termo com método incompatível com a exigência do caso: a consequência é a perda da presunção de veracidade prevista no art. 10, § 1º, da MP 2.200-2/2001 e a necessidade de produzir prova pericial da autoria.
- Não preservar o mínimo existencial no plano de pagamento: o acordo fica exposto à revisão judicial prevista nos arts. 104-A e 104-B do CDC, e a recuperação esperada some do fluxo de caixa.
- Guardar documentos além da finalidade: o art. 16 da LGPD determina a eliminação dos dados após o término do tratamento, e a retenção indevida de holerites e extratos expõe a empresa a sanção administrativa.
- Aprovar sem registrar a regra aplicada: sem trilha de auditoria, a defesa do acordo depende da memória do analista que validou, e o ônus da prova recai sobre o credor.
Para Eric Dhaese, vice-presidente de Autenticação e Prevenção à Fraude da Serasa Experian, “Mesmo quando a taxa parece pequena, o impacto financeiro é relevante pela escala do comércio digital”. O raciocínio vale para a carteira de acordos: uma fração pequena de acordos mal validados, multiplicada por milhões de contratos, produz perda relevante.
Como a Dynadok valida documentos de renegociação em escala?
A Dynadok automatiza a validação documental com inteligência artificial, classificando os arquivos, extraindo os campos e aplicando as regras da política de crédito antes que qualquer pessoa abra o documento. Segundo a Dynadok, a plataforma reduz até 95% do trabalho de validação, entrega validação 10 vezes mais rápida que o processo manual e alcança 90% de assertividade nas validações automáticas.
A diferença prática está na interpretação, não na leitura. Segundo Cássio Lapertosa, diretor de TI da Emccamp, a tecnologia “não só lê campos, mas interpreta documentos cruzando informações”, que é exatamente o que um acordo de renegociação exige quando o CPF do termo precisa bater com o do contrato original e o valor da parcela precisa bater com a proposta aprovada.
O efeito aparece na estrutura da operação. Segundo Karla Lemos, gerente de CSC da Unicesumar, ao automatizar a análise documental a equipe caiu de até 25 para 10 pessoas: “reduzimos para 10 pessoas, ganhamos fluidez, segurança”. Numa carteira de cobrança, isso significa analistas dedicados a exceções e fraude, não a conferir CPF.
Perguntas frequentes sobre renegociação de dívidas e validação de documentos
O que é um acordo de renegociação de dívida?
É o contrato em que credor e devedor alteram as condições de uma dívida vencida, normalmente com desconto, novo prazo e novo parcelamento. Juridicamente é uma transação, prevista no art. 840 do Código Civil, que permite prevenir ou terminar o litígio mediante concessões mútuas registradas por escrito.
Quais documentos são exigidos em uma renegociação de dívida?
Documento de identidade com foto e CPF do devedor, o termo de confissão e renegociação assinado, comprovante de endereço quando a política exigir e comprovante de renda nos planos parcelados longos. Para pessoa jurídica, acrescentam-se contrato social e procuração que comprovem os poderes de quem assina.
O acordo de renegociação precisa ser assinado com certificado digital?
Não obrigatoriamente. A Lei 14.063/2020 admite assinatura simples, avançada e qualificada, e a MP 2.200-2/2001, no art. 10, § 2º, aceita outros meios de comprovação de autoria e integridade. A assinatura qualificada, com certificado ICP-Brasil, oferece o nível mais elevado de confiabilidade.
Qual é o prazo máximo de um plano de pagamento por superendividamento?
Cinco anos. O art. 104-A do Código de Defesa do Consumidor, incluído pela Lei 14.181/2021, determina que o plano apresentado pelo consumidor tenha prazo máximo de 5 anos, preservado o mínimo existencial. O plano judicial compulsório do art. 104-B segue o mesmo limite.
O que é mínimo existencial na renegociação de dívidas?
É a parcela da renda que não pode ser comprometida pelo pagamento das dívidas, para que o consumidor mantenha as despesas básicas de sobrevivência. A Lei 14.181/2021 usa esse conceito no art. 54-A do CDC para definir superendividamento e no art. 104-A para limitar o plano de pagamento.
O credor é obrigado a renegociar a dívida?
Não existe obrigação geral de conceder desconto. O art. 54-D do CDC exige que o fornecedor informe e esclareça adequadamente o consumidor e avalie de forma responsável as condições de crédito. Já no processo de repactuação do art. 104-A, o credor é convocado para a audiência de conciliação.
Quantos brasileiros estavam inadimplentes em 2026?
81,7 milhões de pessoas, com 332 milhões de dívidas registradas em fevereiro de 2026, segundo o Mapa da Inadimplência da Serasa. A dívida média por consumidor era de R$ 6.598,13, e o número de inadimplentes cresceu 38,1% em relação a 2016.
Quanto o Desenrola Brasil renegociou em dívidas?
R$ 35,6 bilhões até 18 de fevereiro de 2024, segundo o Ministério da Fazenda. O programa beneficiou 12 milhões de pessoas e renegociou 17 milhões de dívidas. Na faixa 1, R$ 9 bilhões em dívidas foram reduzidos a R$ 1,2 bilhão, com desconto médio de 87%.
Como validar a identidade do devedor em um acordo digital?
Compare os dados do documento de identidade enviado com o cadastro do contrato original, verifique a consistência entre nome, CPF e data de nascimento, cheque sinais de adulteração no arquivo e registre o resultado. Com 1.495.696 tentativas de fraude de identidade no primeiro trimestre de 2026, essa checagem é indispensável.
O que é trilha de auditoria em validação documental?
É o registro de qual regra foi aplicada a cada documento, qual foi o resultado, quem revisou e em que momento, com carimbo de tempo. Em uma contestação de acordo, essa trilha é o que demonstra que a conferência ocorreu e sob qual critério, sem depender da memória do analista.
Quanto custa validar documentos manualmente?
Depende do volume e do tempo por página. Segundo a Dynadok, em um cenário de 20.000 páginas mensais com 5 minutos por página, o custo é de R$ 2,83 por página, ou R$ 56.667 por mês, contra R$ 12.800 no processo automatizado, uma economia anual de R$ 526.400.
A inteligência artificial pode aprovar um acordo sozinha?
Pode aprovar automaticamente os casos que passam em todas as regras com alta confiança, e deve encaminhar os demais para revisão humana. Segundo a Dynadok, a plataforma alcança 90% de assertividade nas validações automáticas, o que mantém a análise humana concentrada nas exceções e nos casos suspeitos.
Por quanto tempo o credor deve guardar os documentos do acordo?
Pelo tempo necessário à finalidade e às obrigações legais aplicáveis. O art. 6º da LGPD limita o tratamento ao mínimo necessário e o art. 16 determina a eliminação dos dados após o término do tratamento, salvo cumprimento de obrigação legal, estudo com anonimização e outras hipóteses previstas.
Qual a diferença entre assinatura eletrônica avançada e qualificada?
A avançada usa certificados não emitidos pela ICP-Brasil, com associação unívoca ao signatário e detecção de modificações posteriores. A qualificada usa certificado digital da ICP-Brasil e tem o nível mais elevado de confiabilidade, conforme o art. 4º da Lei 14.063/2020, com presunção de veracidade pela MP 2.200-2/2001.
O que acontece se o devedor descumprir o acordo?
O credor pode executar o valor remanescente conforme as cláusulas do termo, que costuma prever vencimento antecipado das parcelas. A execução depende de o documento estar íntegro, assinado de forma comprovável e acompanhado da prova de que o devedor foi informado das condições.
Acordo homologado em audiência precisa da mesma validação documental?
Sim. Além da ata e do termo homologado, o credor precisa conferir identidade das partes, poderes de representação e correspondência entre as condições homologadas e as registradas no sistema. O art. 104-C do CDC prevê audiência global de conciliação com todos os credores, o que multiplica os documentos envolvidos.
Como lidar com picos de volume em campanhas de renegociação?
Automatize a classificação e a extração dos documentos e reserve a equipe para as exceções, em vez de contratar temporários sem treinamento na política de crédito. Campanhas como o Desenrola Brasil, com 17 milhões de dívidas renegociadas, concentram meses de volume em poucas semanas.
Qual é a taxa de inadimplência das famílias no Brasil?
A inadimplência das famílias no Sistema Financeiro Nacional era de 5,8% em julho de 2026, segundo o Banco Central, com o indicador geral do SFN em 4,9%, o maior nível desde 2011. A Peic/CNC apurou 29,9% das famílias com contas em atraso em junho de 2026.
Validação automatizada substitui o analista de cobrança?
Não substitui, redistribui. A automação assume a conferência repetitiva de campos e regras, e o analista passa a tratar exceções, suspeitas de fraude e negociações complexas. Segundo Karla Lemos, gerente de CSC da Unicesumar, a equipe caiu de até 25 para 10 pessoas com ganho de fluidez e segurança.
O que é intelligent document processing?
É a categoria de soluções que classificam, leem e validam documentos com inteligência artificial, indo além do OCR ao interpretar o conteúdo e aplicar regras de negócio. Segundo a Grand View Research, o mercado global deve alcançar US$ 12,35 bilhões até 2030, com crescimento de 33,1% ao ano.
Conclusão
Com 81,7 milhões de inadimplentes e 332 milhões de dívidas registradas em fevereiro de 2026, a recuperação de crédito no Brasil deixou de ser um problema de negociação e passou a ser um problema de operação documental: quem não valida rápido, perde o acordo; quem valida mal, perde o título. Regras escritas, assinatura eletrônica adequada e leitura automatizada com revisão humana nas exceções resolvem os dois riscos ao mesmo tempo. Para dimensionar o ganho na sua carteira, comece pelo cálculo do custo atual da análise manual e compare com o cenário automatizado.
Como citar este artigo
ABNT: DYNADOK. Renegociação de dívidas: como validar documentos de acordos em escala. Blog Dynadok, 13 set. 2026. Disponível em: https://blog.dynadok.com/ia/renegociacao-de-dividas-como-validar-documentos-de-acordos-em-escala/. Acesso em: 13 set. 2026.
APA: Dynadok. (2026, 13 de setembro). Renegociação de dívidas: como validar documentos de acordos em escala. Blog Dynadok. https://blog.dynadok.com/ia/renegociacao-de-dividas-como-validar-documentos-de-acordos-em-escala/
Referências
BORGES, Pedro José. Inadimplência do sistema financeiro sobe a 4,9% e atinge maior nível desde 2011. Correio Braziliense, 28 ago. 2026. Disponível em: https://www.correiobraziliense.com.br/economia/2026/08/7489130-inadimplencia-do-sistema-financeiro-sobe-a-49-e-atinge-maior-nivel-desde-2011.html. Acesso em: 13 set. 2026.
BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Institui o Código Civil, art. 840. Brasília, 2002. Disponível em: https://www.legjur.com/legislacao/art/lei_00104062002-840. Acesso em: 13 set. 2026.
BRASIL. Lei nº 13.709, de 14 de agosto de 2018. Lei Geral de Proteção de Dados Pessoais. Brasília, 2018. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/lei/l13709.htm. Acesso em: 13 set. 2026.
BRASIL. Lei nº 14.063, de 23 de setembro de 2020. Dispõe sobre o uso de assinaturas eletrônicas. Brasília, 2020. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2020/lei/l14063.htm. Acesso em: 13 set. 2026.
BRASIL. Lei nº 14.181, de 1º de julho de 2021. Dispõe sobre a prevenção e o tratamento do superendividamento. Brasília, 2021. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14181.htm. Acesso em: 13 set. 2026.
BRASIL. Medida Provisória nº 2.200-2, de 24 de agosto de 2001. Institui a Infraestrutura de Chaves Públicas Brasileira. Brasília, 2001. Disponível em: https://www.planalto.gov.br/ccivil_03/mpv/antigas_2001/2200-2.htm. Acesso em: 13 set. 2026.
CONFEDERAÇÃO NACIONAL DO COMÉRCIO DE BENS, SERVIÇOS E TURISMO. Endividamento das famílias fica em 81,6% e inadimplência se mantém em 29,9% em junho. Panrotas, jul. 2026. Disponível em: https://www.panrotas.com.br/mercado/economia-e-politica/2026/07/endividamento-das-familias-fica-em-816-e-inadimplencia-se-mantem-em-299-em-junho_230200.html. Acesso em: 13 set. 2026.
DYNADOK. Quanto custa analisar um documento manualmente? Como calcular na sua operação. Blog Dynadok, 2026. Disponível em: https://blog.dynadok.com/ia/quanto-custa-analisar-um-documento-manualmente-como-calcular-na-sua-operacao/. Acesso em: 13 set. 2026.
DYNADOK. Cases de clientes. Dynadok, 2026. Disponível em: https://dynadok.com/cases. Acesso em: 13 set. 2026.
GRAND VIEW RESEARCH. Intelligent Document Processing Market Report. Grand View Research, 2025. Disponível em: https://www.grandviewresearch.com/press-release/global-intelligent-document-processing-market. Acesso em: 13 set. 2026.
MINISTÉRIO DA FAZENDA. Dívidas renegociadas no Desenrola Brasil somam R$ 35,6 bilhões. Agência Brasil, 20 fev. 2024. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2024-02/dividas-renegociadas-no-desenrola-brasil-somam-r-356-bilhoes. Acesso em: 13 set. 2026.
SERASA. 42% dos brasileiros inadimplentes em 2026 já enfrentaram restrições há 10 anos. Serasa, fev. 2026. Disponível em: https://www.serasa.com.br/imprensa/10-anos-do-mapa-de-inadimplencia/. Acesso em: 13 set. 2026.
SERASA EXPERIAN. Tentativas de fraude de identidade digital crescem 36,6% no primeiro trimestre de 2026. Serasa Experian, 2026. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/prevencao-a-fraude/tentativas-de-fraude-de-identidade-digital-crescem-366-no-primeiro-trimestre-de-2026-aponta-serasa-experian/. Acesso em: 13 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.