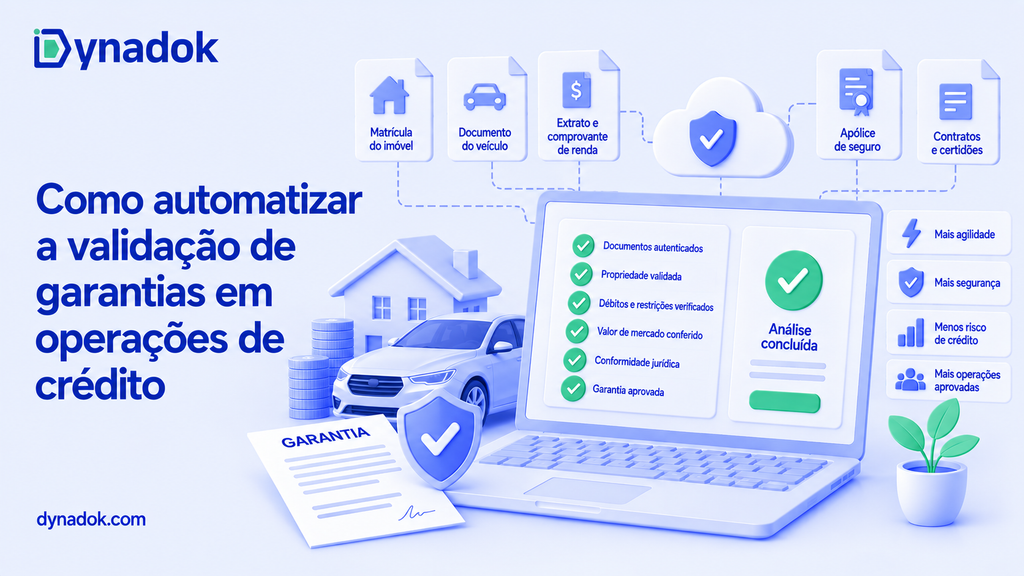
Automatizar a validação de garantias significa usar IA para ler matrícula de imóvel, certidões, laudo de avaliação, apólice, documentos do bem e do garantidor, extrair os dados que importam, conferir vigência e titularidade e cruzar tudo com o contrato antes da liberação do crédito. A conferência cai de dias para minutos e cada verificação passa a ter registro auditável.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- O estoque de crédito com garantia de imóvel chegou a R$ 34,1 bilhões, alta de 27% em um ano, com concessões de R$ 6,67 bilhões no primeiro semestre de 2026, segundo a Abecip.
- A Lei nº 14.711/2023, o Marco Legal das Garantias, teve seus procedimentos extrajudiciais declarados constitucionais pelo Supremo Tribunal Federal no julgamento das ADIs 7.600, 7.601 e 7.608.
- Desde 1º de julho de 2025, com a regulamentação do Conselho Monetário Nacional, o mesmo imóvel pode garantir mais de uma operação de crédito, respeitada a ordem de registro entre credores.
- Entre os fatores que limitam o crescimento do crédito com garantia real estão custos cartoriais, burocracia e o tempo de registro das garantias.
- A Resolução CMN nº 4.966/2021, vigente desde 1º de janeiro de 2025, adotou o modelo de perdas esperadas e considera problemático o ativo que não será honrado sem recorrer a garantias ou colaterais.
- O Brasil registrou 6.937.832 tentativas de fraude no 1º semestre de 2025, alta de 29,5%, e as fraudes evitadas por documentoscopia cresceram 78,1% em fevereiro daquele ano.
O que é validação de garantias em uma operação de crédito?
Validar uma garantia é comprovar três coisas antes de liberar o dinheiro: que o bem ou o direito existe e está descrito corretamente, que pertence a quem o oferece e está livre de ônus incompatíveis, e que o instrumento que constitui a garantia é válido e será registrado onde produz efeito contra terceiros. Cada uma dessas etapas se apoia em documentos.
As garantias se dividem em dois grupos. As reais recaem sobre um bem ou direito, como alienação fiduciária de imóvel ou de veículo, hipoteca, penhor e cessão fiduciária de recebíveis. As fidejussórias recaem sobre uma pessoa, como aval e fiança, e exigem validar a capacidade financeira e os poderes de quem assume a obrigação, além da anuência do cônjuge quando cabível.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.O mercado cresceu justamente na ponta que mais depende de documento. As concessões de home equity somaram R$ 6,67 bilhões no primeiro semestre de 2026, alta de 30,9%, e o estoque da carteira chegou a R$ 34,1 bilhões, avanço de 27% em doze meses, segundo a Abecip. Segundo Michel Cury, presidente da entidade, trata-se de uma linha de custo mais baixo com diferentes formas de aplicação, como consolidação de dívidas.
Qual documento comprova cada tipo de garantia?
Na garantia imobiliária, a peça central é a matrícula atualizada do imóvel, acompanhada de certidões do imóvel e dos proprietários, laudo de avaliação e apólice de seguro quando exigida. Em veículo, o documento do bem, os dados de chassi e Renavam e o registro do contrato no órgão de trânsito. Em recebíveis, notas fiscais, contratos comerciais e o registro em entidade registradora. Em aval e fiança, os documentos pessoais, a comprovação de renda ou faturamento e os atos societários que demonstram os poderes de quem assina.
Por que a validação de garantias trava a operação de crédito?
Porque ela é a etapa que depende de terceiros. O cliente precisa reunir certidões, o cartório precisa emitir, o avaliador precisa vistoriar e o registro precisa ser feito. Enquanto isso, a proposta fica parada e o crédito não é liberado. Não por acaso, entre os fatores apontados como limitadores do crescimento do crédito com garantia de imóvel estão custos cartoriais, burocracia e o tempo de registro das garantias.
| Indicador | Valor | Período | Fonte |
|---|---|---|---|
| Concessões de home equity | R$ 6,67 bilhões (+30,9%) | 1º semestre de 2026 | Abecip |
| Estoque da carteira de home equity | R$ 34,1 bilhões (+27%) | 1º semestre de 2026 | Abecip |
| Valor médio do empréstimo | R$ 267 mil | 2026 | Abecip |
| Prazo médio e LTV | 13 anos e 33% | 2026 | Abecip |
| Concessões de crédito habitacional | R$ 134,6 bilhões (+25%) | 1º semestre de 2025 | Abecip |
| Home equity sobre o crédito imobiliário | 3,5% do total | 2025 | Abecip |
| Tentativas de fraude no país | 6.937.832 (+29,5%) | 1º semestre de 2025 | Serasa Experian |
Fonte: Abecip (via Registro de Imóveis do Brasil e portal Portas) e Serasa Experian.
Do outro lado está o risco de validar mal. Uma matrícula desatualizada esconde uma penhora averbada depois da certidão emitida; um laudo de avaliação inflado cria uma garantia que não cobre a dívida; uma procuração vencida compromete a constituição do gravame. O país registrou 6.937.832 tentativas de fraude no 1º semestre de 2025, e, segundo Caio Rocha, Diretor de Autenticação e Prevenção a Fraudes da Serasa Experian, “é no sistema financeiro que está o maior potencial de retorno para os criminosos”.
A conta aparece na contabilidade. Com a Resolução CMN nº 4.966/2021 em vigor desde 1º de janeiro de 2025, o sistema passou a trabalhar com perdas esperadas, e a norma considera problemático o ativo que apresenta indicativo de não ser honrado nas condições pactuadas sem recorrer a garantias ou colaterais. Garantia mal constituída deixa de ser apenas risco jurídico e vira efeito direto no provisionamento.
O que a regulação e o Marco Legal das Garantias exigem?
A Lei nº 14.711/2023 reorganizou o sistema. Ela trata do aprimoramento das regras de garantia, da execução extrajudicial de créditos garantidos por hipoteca, da execução extrajudicial de garantia imobiliária em concurso de credores e do procedimento de busca e apreensão extrajudicial de bens móveis em caso de inadimplemento de alienação fiduciária, alterando, entre outras, a Lei nº 9.514/1997, o Código Civil, a Lei de Registros Públicos e o Decreto-Lei nº 911/1969.
A insegurança sobre esses procedimentos foi resolvida no Supremo. Ao julgar as ADIs 7.600, 7.601 e 7.608, sob relatoria do ministro Dias Toffoli, o STF declarou constitucionais os procedimentos extrajudiciais instituídos pela lei, incluindo a consolidação da propriedade na alienação fiduciária de bens móveis e a execução de créditos garantidos por hipoteca. A corte fixou ainda que, nas diligências de localização e apreensão do bem móvel, devem ser assegurados a vida privada, a honra, a imagem, o sigilo de dados, a inviolabilidade do domicílio e a dignidade do devedor.
| Exigência | O que significa na esteira | Base | Prazo ou parâmetro |
|---|---|---|---|
| Constituição da garantia | Instrumento válido e registrado no órgão competente | Lei nº 14.711/2023 e Lei nº 9.514/1997 | Efeitos contra terceiros pelo registro |
| Segunda garantia sobre o mesmo imóvel | Novo gravame respeitando a ordem de registro | Regulamentação do CMN | Em vigor desde 1º/7/2025 |
| Identificação e qualificação do tomador | Validar identidade, residência e capacidade financeira | Circular BCB nº 3.978/2020, arts. 16 e 18 | Antes de iniciar a relação |
| Representantes de pessoa jurídica | Mesmos procedimentos para quem assina e para o garantidor | Circular BCB nº 3.978/2020, art. 21 | Compatível com a função |
| Beneficiário final | Cadeia societária do tomador e do garantidor | Circular BCB nº 3.978/2020, arts. 24 e 25 | Participação de referência até 25% |
| Mensuração de perdas esperadas | Considerar o ativo problemático e o papel da garantia | Resolução CMN nº 4.966/2021 | Vigente desde 1º/1/2025 |
| Guarda das informações | Documentos e evidências das validações | Circular BCB nº 3.978/2020, art. 67 | Mínimo de 10 anos |
Fonte: Lei nº 14.711/2023, Banco Central do Brasil e Conselho Monetário Nacional.
O regulador também apertou a lente sobre como as instituições demonstram isso. No Comunicado nº 44.263, de novembro de 2025, o Banco Central orientou os auditores independentes a dedicarem esforços ao exame do registro contábil e da divulgação dos instrumentos financeiros da Resolução CMN nº 4.966, com análise crítica de aspectos associados ao risco de crédito. No Relatório de Estabilidade Financeira do primeiro semestre de 2025, o BC registrou que o sistema mantém provisões adequadas ao nível de perdas esperadas, ainda que o crédito tenha arrefecido em quase todas as modalidades.
Onde a conferência manual de garantias falha?
O analista recebe um pacote que mistura certidões, laudos, contratos e documentos pessoais, cada um com validade e emissor diferentes. Os pontos de falha se repetem:
- Certidão vencida no momento do registro: a certidão tinha validade curta, o processo demorou e o documento perdeu a validade justamente quando seria usado no cartório.
- Matrícula desatualizada: entre a emissão da certidão e a assinatura do contrato entrou uma averbação de penhora ou de indisponibilidade que ninguém reviu.
- Divergência entre matrícula, laudo e contrato: número de matrícula, metragem ou descrição do imóvel não batem entre os documentos, e o registro é devolvido com exigência.
- Titularidade que não fecha: o imóvel está em nome de um dos cônjuges, de espólio ou de pessoa jurídica cujo administrador mudou, e a assinatura colhida não representa quem deveria.
- Documento adulterado com aparência perfeita: laudos, comprovantes de renda e certidões editadas passam pela leitura visual, porque a conferência humana não examina o arquivo.
- Fila de exigências em série: cada pendência é descoberta em um momento diferente, o que multiplica idas e vindas com o cliente e empurra a liberação por semanas.
O comparativo entre automação com IA e validação manual de documentos organiza essas diferenças em nove dimensões. Em garantias, o ponto decisivo é que o erro documental não aparece na aprovação, e sim no registro ou na execução, quando o custo de corrigir é máximo.
Como automatizar a validação de garantias passo a passo?
O roteiro abaixo funciona para bancos, financeiras, fintechs de crédito com garantia, securitizadoras, FIDCs e correspondentes.
- Monte checklists por tipo de garantia. Separe o que é exigido em alienação fiduciária de imóvel, de veículo, cessão de recebíveis, penhor, aval e fiança, e diferencie tomador pessoa física de pessoa jurídica.
- Traduza a política de crédito em regras executáveis. Converta em regra o prazo de validade de cada certidão, a idade máxima do laudo de avaliação, o LTV aceito, a exigência de apólice vigente e a titularidade esperada em cada documento.
- Classifique e extraia automaticamente na entrada. Deixe a IA identificar se o arquivo é matrícula, certidão, laudo, apólice, contrato social ou documento pessoal, e extrair número de matrícula, proprietários, ônus averbados, valores e datas.
- Cruze os documentos entre si e com a proposta. Compare a descrição do imóvel na matrícula, no laudo e no contrato, o nome do proprietário com o do garantidor e o valor da avaliação com o valor do crédito pretendido.
- Valide a cadeia de poderes do garantidor. Quando a garantia vem de pessoa jurídica, confira contrato social consolidado, atos societários e procurações, e percorra a participação societária até o beneficiário final.
- Ative a análise antifraude do arquivo. Acrescente a investigação forense de metadados, construção interna, textura e coerência de layout, essencial em laudos, comprovantes de renda e certidões.
- Controle a validade ao longo do processo. Monitore o vencimento de cada documento entre a aprovação e o registro, com alerta automático de recoleta antes que a certidão expire.
- Registre tudo e devolva a exigência na hora. Notifique o cliente em segundos sobre o documento faltante ou ilegível e guarde a trilha de cada verificação, com data e hora, para auditoria e para eventual disputa sobre a garantia.
Como escolher a tecnologia de validação documental para garantias?
A escolha deve levar em conta que os documentos de garantia são majoritariamente textuais, longos e emitidos por milhares de fontes diferentes, dos cartórios de registro de imóveis aos órgãos estaduais.
| Critério | Conferência manual | OCR de campos fixos | Validação com IA |
|---|---|---|---|
| Matrículas e certidões em texto corrido | Depende da leitura do analista | Exige layout padronizado | Interpreta o documento inteiro |
| Identificação de ônus e averbações | Leitura linha a linha | Não reconhece o contexto | Extrai e sinaliza o conteúdo relevante |
| Controle de validade dos documentos | Planilha paralela | Sem controle próprio | Regra de vencimento automática |
| Cruzamento entre documentos | Manual e demorado | Limitado a campos idênticos | Comparação automática |
| Detecção de adulteração | Praticamente nula | Inexistente | Análise forense do arquivo |
| Evidência para auditoria | Planilhas e e-mails | Log técnico parcial | Trilha completa por documento |
Fonte: elaboração própria com base na Circular BCB nº 3.978/2020, na Resolução CMN nº 4.966/2021 e nas páginas de produto da Dynadok.
Cinco perguntas ajudam a separar fornecedores. A ferramenta lê documentos longos em texto corrido, como matrícula e contrato, e não apenas formulários? Ela extrai e sinaliza ônus, averbações e restrições, em vez de devolver só o número do documento? As regras de validade e de titularidade são configuráveis por tipo de garantia? Existe camada antifraude que examina o arquivo? E a integração ocorre por API dentro da esteira de crédito atual, com trilha auditável?
Quais erros comprometem a automação da análise de garantias?
Os desvios abaixo aparecem com frequência nesse tipo de projeto:
- Automatizar a aprovação e deixar a formalização manual: o gargalo real costuma estar entre a aprovação e o registro, que é onde certidões vencem e exigências aparecem.
- Não controlar o ciclo de vida do documento: validar uma vez e não reavaliar até o registro deixa a operação exposta a fatos supervenientes averbados na matrícula.
- Ignorar o garantidor pessoa jurídica: validar o tomador e aceitar sem análise os atos societários de quem oferece o bem enfraquece a garantia inteira.
- Confiar apenas no laudo recebido: sem verificação de integridade do arquivo e de coerência com a matrícula, a avaliação pode sustentar um LTV que não existe.
- Tratar todas as operações com a mesma régua: ticket, tipo de garantia e perfil de risco deveriam graduar o nível de exigência documental, como pede a abordagem baseada em risco.
- Esquecer a evidência da conferência: sem trilha por documento, a instituição não demonstra diligência ao auditor nem em disputa sobre a validade do gravame.
- Desconsiderar a ordem de registro: com a possibilidade de mais de uma garantia sobre o mesmo imóvel, saber a posição do credor virou parte da análise, não detalhe cartorial.
Como a Dynadok apoia a validação documental de garantias?
A Dynadok é uma plataforma de validação automática de documentos com IA que identifica e valida arquivos estruturados, semiestruturados, não estruturados e manuscritos, em imagem ou PDF. Em garantias, isso significa lidar com documentos longos e em texto corrido, como certidões e contratos, sem depender de um layout fixo por emissor.
A operação configura checklists e regras por processo, incluindo data de emissão, data de vencimento, titularidade, situação cadastral de CPF e de CNPJ, localização e documentos substitutos aceitos. O envio pode ser feito pelo cliente ou por terceiros, como o correspondente ou o despachante, com validação em tempo real e notificação de não conformidade em segundos. Segundo a Dynadok, a automação reduz até 95% do tempo gasto com validação documental.
O cruzamento é o recurso mais útil nessa análise. Segundo a Dynadok, a plataforma compara e verifica informações entre diferentes documentos para garantir consistência, que é exatamente o trabalho de bater matrícula, laudo, contrato e documentos do garantidor. Segundo Cássio Lapertosa, Diretor de TI da Emccamp, a tecnologia interpreta documentos cruzando informações, de forma semelhante à análise humana.
A camada de antifraude documental com análise forense e conferência na fonte oficial examina metadados, construção interna do arquivo, textura, cor, coerência de layout e assinatura digital interna, e atribui um Score de Integridade de 0 a 100 comparado ao limite definido pela instituição. A integração usa a API de validação de documentos, com um POST que envia o arquivo e um GET que devolve os dados extraídos em JSON.
Perguntas frequentes sobre validação de garantias
O que é uma garantia real?
É a garantia que recai sobre um bem ou direito determinado, como alienação fiduciária de imóvel ou de veículo, hipoteca, penhor e cessão fiduciária de recebíveis. Ela dá ao credor uma posição privilegiada na recuperação do crédito, desde que o instrumento seja válido e registrado no órgão competente.
Qual a diferença entre garantia real e fidejussória?
A garantia real vincula um bem ou direito específico à dívida. A fidejussória, como aval e fiança, vincula o patrimônio de uma pessoa que se obriga junto com o devedor. Na prática, a primeira exige validar documentos do bem, e a segunda exige validar identidade, capacidade financeira e poderes de quem assume a obrigação.
O que é alienação fiduciária de imóvel?
É a modalidade em que o devedor transfere a propriedade do imóvel em garantia ao credor até a quitação da dívida, permanecendo na posse do bem. Regida pela Lei nº 9.514/1997, foi um dos pontos alterados pelo Marco Legal das Garantias, que aprimorou as regras de constituição e de execução extrajudicial.
O que mudou com o Marco Legal das Garantias?
A Lei nº 14.711/2023 aprimorou as regras de garantia e criou procedimentos de execução extrajudicial de créditos garantidos por hipoteca, de execução de garantia imobiliária em concurso de credores e de busca e apreensão extrajudicial de bens móveis na alienação fiduciária, alterando a Lei nº 9.514/1997, o Código Civil, a Lei de Registros Públicos e o Decreto-Lei nº 911/1969.
O Marco Legal das Garantias foi questionado na Justiça?
Sim, e o Supremo Tribunal Federal confirmou sua validade. Ao julgar as ADIs 7.600, 7.601 e 7.608, sob relatoria do ministro Dias Toffoli, a corte declarou constitucionais os procedimentos extrajudiciais da Lei nº 14.711/2023, fixando também garantias ao devedor nas diligências de localização e apreensão de bens móveis.
Um mesmo imóvel pode garantir mais de um empréstimo?
Sim. Com a regulamentação do Conselho Monetário Nacional, em vigor desde 1º de julho de 2025, o mesmo imóvel pode ser usado como garantia em mais de uma operação de crédito, respeitada a ordem de registro entre os credores. Para a análise, isso torna a leitura da matrícula e da posição do gravame ainda mais relevante.
Por que a matrícula do imóvel é o documento central?
Porque é nela que constam a descrição do bem, a cadeia de proprietários e todos os ônus, gravames e restrições averbados. Sem uma matrícula atualizada e corretamente lida, a instituição não sabe se o imóvel está livre, quem pode dar a garantia e qual será a posição do credor.
Qual a validade das certidões usadas na formalização?
Varia conforme o emissor e o tipo de certidão, o que exige controle por documento. Na prática, o risco é que a certidão perca validade entre a aprovação do crédito e o registro da garantia, gerando retrabalho e nova coleta. Por isso, o controle de vencimento deve ser automatizado, não feito em planilha paralela.
Como validar a garantia quando o proprietário é pessoa jurídica?
Além da matrícula, é preciso validar contrato social consolidado, cartão CNPJ e atos societários que indiquem quem pode assinar pela empresa, verificando também se há exigência de assinatura conjunta. A Circular BCB nº 3.978/2020 estende os procedimentos de identificação e qualificação aos administradores e representantes.
É preciso identificar o beneficiário final do garantidor?
Quando o garantidor é pessoa jurídica, a análise segue a mesma lógica do tomador: percorrer a cadeia societária até a pessoa natural, com valor de referência de participação não superior a 25%, conforme a Circular BCB nº 3.978/2020. Isso evita que a garantia venha de estrutura opaca ou de terceiro sem relação econômica.
O que é LTV e por que ele depende do laudo?
LTV é a relação entre o valor do crédito e o valor do bem dado em garantia. Ele depende diretamente da avaliação: um laudo inflado produz um LTV aparente melhor do que o real. Segundo a Abecip, o LTV médio no home equity foi de 33% em 2026, com prazo médio de 13 anos.
Como a IA detecta adulteração em um laudo ou certidão?
Por duas frentes. A investigação do arquivo examina metadados, construção interna, textura, cor e coerência de layout, procurando sinais de edição. A conferência externa compara os dados extraídos com registros oficiais disponíveis, apontando divergências entre o que o documento afirma e o que consta na fonte.
Automatizar a validação acelera o registro em cartório?
Indiretamente, sim. A automação não muda o prazo do cartório, mas reduz o tempo até o protocolo e diminui as devoluções por exigência, que são a principal causa de atraso. Documentos consistentes entre si e com a matrícula chegam ao registro com menos chance de nota devolutiva.
Qual o impacto de uma garantia mal constituída na provisão?
A Resolução CMN nº 4.966/2021, vigente desde 1º de janeiro de 2025, adotou o modelo de perdas esperadas e considera problemático o ativo com indicativo de que não será integralmente honrado sem recorrer a garantias ou colaterais. Garantia frágil significa recuperação incerta e, portanto, expectativa de perda maior.
O que o Banco Central espera das instituições nesse tema?
No Comunicado nº 44.263, de novembro de 2025, o BC orientou os auditores independentes a examinarem com atenção o registro contábil e a divulgação dos instrumentos financeiros da Resolução CMN nº 4.966, com análise crítica dos aspectos associados ao risco de crédito, o que inclui a consistência das informações que sustentam a mitigação por garantias.
Cessão de recebíveis exige que tipo de conferência?
Exige validar a existência do lastro e a titularidade do direito cedido, com conferência de notas fiscais, contratos comerciais e registro do recebível, além da checagem do cedente e do sacado. É uma análise documental de volume alto, na qual o cruzamento automático entre documentos faz a maior diferença.
A automação substitui o jurídico na análise da garantia?
Não. A tecnologia resolve leitura, extração, cruzamento, controle de validade e aplicação de regras objetivas, e encaminha ao jurídico os casos que exigem interpretação, como cadeia dominial atípica, espólio, usufruto ou estruturas societárias complexas. O julgamento permanece humano.
Por quanto tempo guardar os documentos da garantia?
Pela Circular BCB nº 3.978/2020, as informações de conhecimento do cliente devem ser conservadas por no mínimo 10 anos, contados do primeiro dia do ano seguinte ao fim do relacionamento. A Lei nº 9.613/1998 fixa piso de 5 anos para cadastros e registros, ampliável pela autoridade competente.
Qual a sanção por falhas de cadastro e controle?
O art. 12 da Lei nº 9.613/1998 prevê advertência, multa não superior ao dobro do valor da operação, ao dobro do lucro obtido ou presumido, ou a R$ 20.000.000,00, inabilitação de administradores por até 10 anos e cassação ou suspensão da autorização. Em 2025, o Coaf aplicou R$ 96,9 milhões em multas.
Quanto tempo leva para implantar a automação?
Depende do número de tipos de garantia, das regras de validade e das integrações com a esteira de crédito. Segundo a Dynadok, a implantação leva de 1 a 4 meses, incluindo configuração de checklists e regras e conexão com os sistemas existentes, sem necessidade de substituir a plataforma de originação.
Conclusão
Garantia só protege quando o documento que a sustenta está correto, vigente e coerente com todo o resto do processo. Com o estoque de home equity em R$ 34,1 bilhões, procedimentos extrajudiciais validados pelo Supremo e um modelo contábil que mede perdas esperadas considerando o papel do colateral, a conferência de certidões e laudos na planilha virou o elo mais frágil da esteira. A IA lê documentos longos, extrai ônus e datas, cruza tudo com a proposta e controla vencimentos até o registro, deixando ao jurídico apenas o que exige interpretação. Para ver esse fluxo rodando com documentos reais da sua operação, solicite uma demonstração em dynadok.com.
Como citar este artigo
ABNT: DYNADOK. Como automatizar a validação de garantias em operações de crédito. Blog da Dynadok, 11 set. 2026. Disponível em: https://blog.dynadok.com/automatizar-validacao-de-garantias-credito/. Acesso em: 11 set. 2026.
APA: Dynadok. (2026, 11 de setembro). Como automatizar a validação de garantias em operações de crédito. Blog da Dynadok. https://blog.dynadok.com/automatizar-validacao-de-garantias-credito/
Referências
ABECIP. Home equity avança 30,9% no primeiro semestre. Registro de Imóveis do Brasil, 4 ago. 2026. Disponível em: https://www.registrodeimoveis.org.br/home-equity-avanca-309-no-primeiro-semestre. Acesso em: 11 set. 2026.
ABECIP. Financiamento imobiliário cresce 25% no semestre. Registro de Imóveis do Brasil, 29 jul. 2025. Disponível em: https://www.registrodeimoveis.org.br/financiamento-imobiliario-cresce-25-no-semestre. Acesso em: 11 set. 2026.
ABECIP. Home equity cresce 25% no 1º tri e bate recorde. Portas, 2026. Disponível em: https://portas.com.br/noticias/home-equity-cresce-25-no-1-tri-e-bate-recorde/. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Circular nº 3.978, de 23 de janeiro de 2020. Brasília: BCB, 2020. Disponível em: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/50905/Circ_3978_v5_P.pdf. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Comunicado nº 44.263, de 21 de novembro de 2025. Okai, 2025. Disponível em: https://okai.com.br/documento/2025-11-21/comunicado-n-44-263. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Relatório de Estabilidade Financeira do primeiro semestre de 2025. Legismap, 12 nov. 2025. Disponível em: https://legismap.com.br/conteudos/artigos-e-noticias/noticias-bc-em-12-11-2025. Acesso em: 11 set. 2026.
BRASIL. Lei nº 9.613, de 3 de março de 1998. Texto compilado. Brasília: Presidência da República, 1998. Disponível em: https://static.poder360.com.br/2020/03/L9613.pdf. Acesso em: 11 set. 2026.
BRASIL. Lei nº 14.711, de 30 de outubro de 2023. Okai, 2023. Disponível em: https://okai.com.br/documento/2023-10-30/lei-nº-14-711-de-30-de-outubro-de-2023. Acesso em: 11 set. 2026.
COAF. Produtividade do Coaf cresce e bate recorde com 20.548 RIFs, aponta novo Relatório de Gestão Integrado 2025. Brasília: Coaf, 8 abr. 2026. Disponível em: https://www.gov.br/coaf/pt-br/assuntos/noticias/ultimas-noticias/produtividade-do-coaf-cresce-e-bate-novo-recorde-com-20-548-rifs-aponta-novo-relatorio-de-gestao-integrado-2025. Acesso em: 11 set. 2026.
CONSELHO MONETÁRIO NACIONAL. Resolução CMN nº 4.966, de 25 de novembro de 2021. Okai, 2021. Disponível em: https://okai.com.br/documento/2021-11-25/resolucao-cmn-n-4-966. Acesso em: 11 set. 2026.
CQCS. Por que o crédito com imóvel em garantia cresce e o que isso pede do bancassurance. CQCS, 27 ago. 2026. Disponível em: https://cqcs.com.br/noticia/por-que-o-credito-com-imovel-em-garantia-cresce-e-o-que-isso-pede-do-bancassurance/. Acesso em: 11 set. 2026.
DYNADOK. Antifraude documental com IA. Dynadok, 2026. Disponível em: https://dynadok.com/anti-fraude/. Acesso em: 11 set. 2026.
DYNADOK. API de Validação de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/api-de-validacao-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Automação da Dynadok vs. Validação Manual de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/automacao-da-dynadok-vs-validacao-manual-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Validação automática de documentos com IA. Dynadok, 2026. Disponível em: https://dynadok.com/. Acesso em: 11 set. 2026.
INSTITUTO DE REGISTRO IMOBILIÁRIO DO BRASIL. Marco Legal das Garantias: STF julga constitucionais procedimentos extrajudiciais previstos na Lei n. 14.711/2023. IRIB, 2025. Disponível em: https://www.irib.org.br/noticias/detalhes/marco-legal-das-garantias-stf-julga-constitucionais-procedimentos-extrajudiciais-previstos-na-lei-n-14-711-2023. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Recorde: quase 7 milhões de tentativas de fraude foram registradas no 1º semestre de 2025. Serasa Experian, 30 set. 2025. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/indicadores/recorde-quase-7-milhoes-de-tentativas-de-fraude-foram-registradas-no-1-semestre-de-2025-setor-bancario-e-principal-alvo/. Acesso em: 11 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.