Boleto adulterado é um boleto em que o fraudador troca a linha digitável, o código de barras ou o beneficiário para desviar o pagamento. Para identificar a alteração, confira se o nome e o CPF ou CNPJ do beneficiário no aplicativo do banco são de quem cobra, se os três primeiros dígitos correspondem ao banco impresso e se valor e vencimento da linha digitável batem com o documento.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- A Circular 3.598/2012 do Banco Central exige que todo boleto traga nome, endereço e CPF ou CNPJ do beneficiário, além de valor e data de vencimento.
- Na Nova Plataforma de Cobrança, boletos de R$ 100,00 ou mais passaram a ser aceitos só se registrados a partir de 13/10/2018, segundo a Febraban.
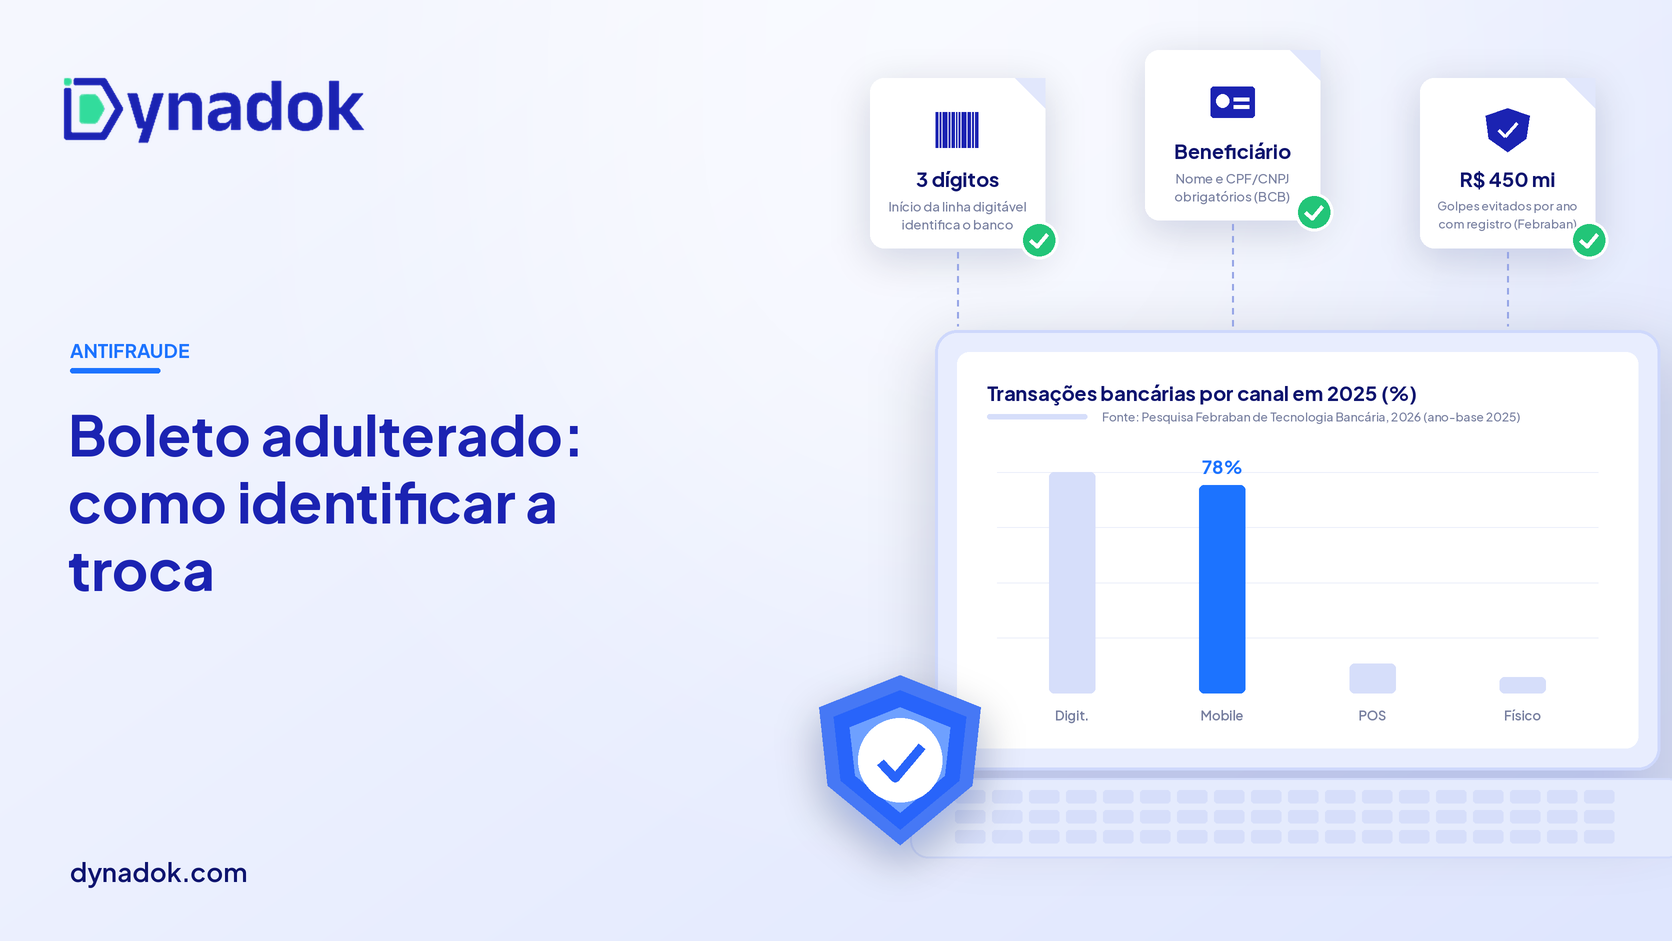
- A Febraban estima que a plataforma de registro eliminou golpes de R$ 450 milhões por ano, segundo reportagem da Fast Company Brasil de 2025.
- O falso boleto subiu da 7ª para a 6ª posição no ranking de golpes da Febraban no 1º semestre de 2025.
- A RSA identificou 495.753 transações potencialmente fraudulentas e 192.227 máquinas infectadas pelo malware Bolware, em estudo de 2014.
- O fator de vencimento da linha digitável chegou a 9.999 em 21/02/2025 e reiniciou em 1000 no dia seguinte, conforme regra da Febraban.
- O 20º Anuário Brasileiro de Segurança Pública registrou 2.261.055 estelionatos em 2025, alta acumulada de 429,8% desde 2018.
O que é um boleto adulterado e quais partes o golpista altera?
Boleto adulterado é um boleto de pagamento cujos dados de destino foram modificados depois da emissão legítima, ou um boleto falso montado a partir de um modelo real. O objetivo do fraudador é sempre o mesmo: fazer o pagador quitar uma dívida verdadeira, com valor e vencimento esperados, enviando o dinheiro para uma conta que não pertence ao credor.
O que é a linha digitável e o que cada bloco significa?
A linha digitável é a sequência numérica impressa acima do código de barras, com 47 ou 48 dígitos divididos em 5 campos, segundo o guia técnico da TecnoSpeed. A linha digitável representa as mesmas informações do código de barras, que tem 44 posições, e serve para o pagamento quando a leitura óptica falha.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.Os blocos da linha digitável do boleto bancário seguem o padrão da Febraban. As posições 1 a 3 identificam o banco emissor; a posição 4 traz o código da moeda (9 para o real); 25 dígitos formam o campo livre com dados do título; um dígito verificador é calculado a partir dos números anteriores; 4 dígitos formam o fator de vencimento; e os últimos 10 dígitos representam o valor, com zeros à esquerda (R$ 25,90 vira 0000002590).
O fator de vencimento é o número de dias contados a partir da data-base de 7 de outubro de 1997. Segundo a Convergência Digital, o fator atingiu o limite de 9.999 em 21 de fevereiro de 2025 e, a partir de 22 de fevereiro de 2025, reiniciou em 1000, com próximo reinício previsto para 13 de outubro de 2049.
O que muda quando o fraudador troca o beneficiário?
O beneficiário é a pessoa física ou jurídica que recebe o valor do boleto, identificada por nome e CPF ou CNPJ. Quando o fraudador troca o beneficiário, ele gera um boleto novo, registrado em nome de uma conta sob seu controle (muitas vezes de um laranja), e cola essa linha digitável e esse código de barras sobre o layout original do credor.
No boleto com beneficiário trocado, o logotipo, o nome da empresa no cabeçalho, o número do contrato e o valor continuam corretos. O que denuncia a fraude é a divergência entre o nome impresso no papel e o nome que o aplicativo do banco exibe na tela de confirmação, que vem do registro do título e não do PDF.
Por que o golpe do boleto adulterado ainda importa em 2026?
O golpe do boleto adulterado ainda importa porque o boleto continua sendo um meio de pagamento de massa e porque a fraude migrou para canais digitais. Segundo apresentação de Leandro Vilain, da Diretoria de Negócios e Operações da Febraban, o sistema de boletos processava 3,5 bilhões de pagamentos por ano, e as fraudes cresceram 140% em 2015 sobre 2014.
A escala do golpe já foi medida. Em estudo divulgado em 2014, a RSA encontrou 8.095 identificadores de boleto fraudulentos, 495.753 transações potencialmente fraudulentas e uma perda potencial estimada em US$ 3,75 bilhões, segundo a Help Net Security. O malware Bolware infectou 192.227 máquinas e foi atualizado 19 vezes em quase dois anos.
A resposta do sistema financeiro foi o registro obrigatório de boletos. Segundo a Febraban, em reportagem da Fast Company Brasil de novembro de 2025, a Plataforma Centralizada de Recebíveis, criada em 2018, eliminou golpes estimados em R$ 450 milhões por ano.
| Indicador | Número | Ano de referência | Fonte |
|---|---|---|---|
| Transações potencialmente fraudulentas (Bolware) | 495.753 | 2014 | RSA, via Help Net Security |
| Perda potencial estimada (Bolware) | US$ 3,75 bilhões | 2014 | RSA, via Help Net Security |
| Crescimento das fraudes com boleto | 140% sobre 2014 | 2015 | Febraban (Leandro Vilain) |
| Golpes evitados pelo registro de boletos | R$ 450 milhões por ano | 2025 | Febraban, via Fast Company Brasil |
| Posição do falso boleto no ranking de golpes | 6ª (era 7ª) | 1º semestre de 2025 | Febraban, via Conexão Tocantins |
| Registros de estelionato no Brasil | 2.261.055 | 2025 | 20º Anuário Brasileiro de Segurança Pública |
| Participação do boleto nas transações | 5% (era 7% em 2022) | 2023 | Banco Central, via Demarest |
Fonte: elaboração própria com base em RSA, Febraban, Fórum Brasileiro de Segurança Pública e Banco Central.
O canal de pagamento também mudou. Segundo a Pesquisa Febraban de Tecnologia Bancária, 83% das 240,8 bilhões de transações bancárias de 2025 passaram por canais digitais, e 78% foram feitas no mobile banking. Entre pessoas jurídicas, 63% das transações já acontecem pelo celular.
Para quem paga, o prejuízo tende a ficar com o pagador. Em decisão unânime de 11 de novembro de 2025, a 4ª Câmara de Direito Público do TJ-RJ rejeitou a ação do Procon-RJ que pedia indenização às vítimas e mecanismos obrigatórios de verificação de códigos de barras e destinatários, segundo o InfoMoney. Para Paulo Maximilian, sócio do Gaia Silva Gaede Advogados, “O documento nasce fora do sistema bancário e o pagamento é direcionado pelo próprio consumidor”.
Quais dados a regra do Banco Central exige no boleto?
A regra do Banco Central que define o conteúdo mínimo do boleto é a Circular 3.598, de 6 de junho de 2012. Segundo o art. 4º, § 2º, “O boleto de pagamento deve conter, no mínimo, as seguintes informações:” nome do pagador, identificação da instituição financeira destinatária, nome, endereço e CPF ou CNPJ do beneficiário, valor do pagamento e data de vencimento.
O beneficiário é o centro da verificação antifraude. A Circular 3.598/2012 exige “o nome, o endereço e o número de inscrição no Cadastro de Pessoas Físicas (CPF) ou no Cadastro Nacional de Pessoa Jurídica (CNPJ) do beneficiário”.
A Nova Plataforma de Cobrança da Febraban transformou essa regra em checagem automática. Segundo a Febraban, em comunicado de setembro de 2018 reproduzido pela COAD, o registro passou a valer em fases, e a Febraban estimava 3 bilhões de documentos, ou 75% dos boletos emitidos por ano, dentro da plataforma.
| Exigência ou marco | O que diz | Responsável | Data |
|---|---|---|---|
| Dados do beneficiário | Nome, endereço e CPF ou CNPJ obrigatórios no boleto | Beneficiário e instituição destinatária (Circular 3.598) | 06/06/2012 |
| Dados do pagamento | Valor e data de vencimento obrigatórios | Beneficiário (Circular 3.598) | 06/06/2012 |
| Registro na Nova Plataforma, 1ª fase | Boletos acima de R$ 400,00 | Bancos (Febraban) | 25/08/2018 |
| Registro obrigatório | Boletos de R$ 100,00 ou mais só aceitos se registrados | Bancos (Febraban) | 13/10/2018 |
| Registro ampliado | Boletos acima de R$ 0,01 | Bancos (Febraban) | 27/10/2018 |
| Demais boletos | Cartão de crédito, doações e outros | Bancos (Febraban) | 10/11/2018 |
| Reinício do fator de vencimento | Fator volta a 1000 após atingir 9.999 | Emissores e sistemas (regra Febraban) | 22/02/2025 |
Fonte: elaboração própria com base na Circular 3.598/2012 do Banco Central, Febraban (2018) e Convergência Digital (2025).
Com o registro, o banco do pagador exibe o beneficiário registrado antes de concluir o pagamento. Essa tela de confirmação é a principal barreira contra o boleto adulterado, porque mostra quem de fato vai receber.
O reinício do fator de vencimento exige atenção de quem confere linhas digitáveis em sistema próprio. Segundo Dionathan Henchel, CTO e sócio-fundador da Vertrau, “Caso os sistemas não sejam atualizados, há a possibilidade de ocorrer erros na interpretação da data de vencimento.”
Como a conferência de boletos é feita hoje e onde ela falha?
A conferência de boletos na maioria das empresas é feita pelo analista de contas a pagar, que recebe o PDF por e-mail ou portal, digita ou lê a linha digitável no internet banking e aprova o lote. O controle se apoia na aparência do documento e falha nos pontos que o fraudador manipula.
Segundo a Febraban, em reportagem da Fast Company Brasil, criminosos usam vírus de computador para alterar dados críticos do boleto, como valor e conta destinatária, frequentemente na hora da impressão. O Tecnoblog registra o alerta de Walter de Faria, diretor-adjunto de Operações da Febraban, de que os fraudadores apostam na desatenção dos pagadores. Os gargalos mais comuns da conferência manual são:
- A conferência visual do PDF não detecta a troca, porque o boleto adulterado mantém logotipo, nome do credor e valor corretos, e só a linha digitável e o código de barras mudam.
- O analista aprova o pagamento em lote sem abrir a tela de confirmação de cada título, então o nome do beneficiário registrado nunca é comparado com o fornecedor cadastrado.
- A linha digitável é copiada do PDF para o banco sem checar se os três primeiros dígitos correspondem ao banco impresso no cabeçalho do boleto.
- O valor e o vencimento embutidos na linha digitável não são comparados com a nota fiscal, o pedido de compra ou o contrato que originou a cobrança.
- O boleto é impresso em máquina sem antivírus atualizado, abrindo espaço para malware que altera o documento na impressão, como alerta a Febraban.
Os sinais de documento falsificado que passam despercebidos em contratos e comprovantes aparecem também no boleto adulterado, como fontes diferentes, alinhamento quebrado e espaços irregulares entre as barras.
Como identificar alteração de código de barras e beneficiário, passo a passo?
Identificar alteração de código de barras e beneficiário exige comparar o boleto com três referências independentes: o cadastro do credor, os dados que o banco exibe e o documento que originou a cobrança.
- Confira a origem do boleto antes de abri-lo. Verifique se o e-mail, o portal ou o aplicativo é o canal oficial do credor e se o domínio do remetente é exatamente o da empresa. Confirme boletos de canal novo por telefone conhecido, nunca pelo número da mensagem.
- Compare os três primeiros dígitos da linha digitável com o banco impresso. As posições 1 a 3 identificam o banco emissor no padrão Febraban, e o Tecnoblog e a Febraban recomendam conferir se esse código corresponde à instituição que aparece no cabeçalho. Banco do cabeçalho diferente do código numérico é sinal claro de adulteração.
- Leia o valor e o vencimento embutidos na linha digitável. Os últimos 10 dígitos representam o valor com zeros à esquerda, e os 4 anteriores representam o fator de vencimento, segundo a TecnoSpeed. Valor embutido diferente do valor impresso indica linha trocada; lembre que boletos com vencimento a partir de 22/02/2025 usam fator reiniciado em 1000.
- Examine o código de barras e a área ao redor. Espaços excessivos entre as barras, barras borradas, diferença de nitidez entre o código e o resto da página e números com fonte diferente indicam colagem, segundo o Tecnoblog.
- Leia com atenção a tela de confirmação do banco antes de pagar. O aplicativo mostra o beneficiário registrado na Nova Plataforma de Cobrança, com nome e CPF ou CNPJ. Se o nome ou o documento não for o do credor, interrompa a operação e contate o SAC da empresa, como orienta a Febraban.
- Cruze o beneficiário com o cadastro do fornecedor e com o documento de origem. Na empresa, o CNPJ do beneficiário deve bater com o CNPJ do fornecedor cadastrado e com o emitente da nota fiscal ou do contrato.
- Prefira canais que eliminam a cópia manual. Use o DDA (Débito Direto Autorizado), que entrega ao pagador os boletos registrados em seu nome e não paga sozinho, e peça ao credor o boleto em PDF em vez de imprimir. Mantenha o antivírus atualizado nas máquinas que abrem e imprimem boletos.
- Registre e reporte qualquer suspeita. Guarde o arquivo recebido, o e-mail de origem e o comprovante, avise o credor e o banco e registre boletim de ocorrência.
Qual método de conferência escolher: manual, DDA, sistema ou IA?
O método de conferência de boletos certo depende do volume: a conferência manual atende quem paga poucos boletos, o DDA elimina a cópia da linha digitável e a validação automatizada com IA cruza o boleto com cadastro, nota fiscal e pedido em escala.
| Critério | Conferência manual | DDA | Regras em ERP ou planilha | Validação documental com IA |
|---|---|---|---|---|
| Detecta beneficiário trocado | Só se o analista ler a tela de confirmação | Sim, mostra o título registrado | Só se o CNPJ esperado estiver cadastrado | Sim, compara beneficiário com fornecedor |
| Confere valor da linha com a nota fiscal | Raramente | Não cruza com nota | Sim, se houver integração | Sim, extrai e cruza os dois documentos |
| Detecta colagem no PDF | Depende da atenção | Não se aplica | Não | Sim, analisa a imagem do documento |
| Escala para centenas de boletos por dia | Não | Sim, para títulos em DDA | Sim | Sim |
| Exige cadastro de referência | Não | Adesão no banco | Sim | Sim |
Fonte: elaboração própria com base em Febraban (2018 e 2025), Tecnoblog e Circular 3.598/2012 do Banco Central.
A combinação mais segura para empresas é DDA para os títulos registrados em nome do CNPJ pagador e validação automatizada para os boletos que chegam por e-mail ou portal. A automação também apoia a conciliação de documentos fiscais que cruza notas, guias e comprovantes, porque detecta o boleto que não corresponde a nenhuma nota.
Quais erros mais levam ao pagamento de boleto adulterado?
Os erros que mais levam ao pagamento de boleto adulterado são confiar na aparência do documento e pular a tela de confirmação do banco. A Febraban recomenda conferir CPF ou CNPJ do beneficiário, vencimento e valor antes de pagar. Segundo Walter Faria, diretor-adjunto de Serviços e Segurança da Febraban, “É importante ter muito cuidado com este golpe nesta época do ano”. Os erros mais caros são:
- Pagar pelo nome impresso no boleto, e não pelo beneficiário registrado: a consequência é transferir o dinheiro para a conta do fraudador, com baixa chance de reembolso pelo banco.
- Aprovar pagamentos em lote sem conferência individual: a consequência é que um único boleto trocado passa junto com dezenas de legítimos e só aparece quando o fornecedor cobra de novo.
- Atender pedido de “boleto atualizado” recebido por e-mail ou WhatsApp sem confirmação por canal conhecido: a consequência é aceitar a substituição feita pelo próprio fraudador.
- Imprimir boletos em máquina sem antivírus atualizado: a consequência é expor o documento a malware que altera valor e conta na impressão, como no caso do Bolware.
- Usar sistema que não trata o reinício do fator de vencimento: a consequência é interpretar errado o vencimento e gerar alertas falsos ou deixar passar divergências reais.
Como a Dynadok ajuda a validar boletos antes do pagamento?
A Dynadok é uma plataforma de validação automática de documentos com IA que identifica, extrai e valida documentos em vários formatos e layouts, de imagens a PDFs. Aplicada a boletos, a Dynadok extrai a linha digitável, o banco, o valor, o vencimento e o beneficiário de cada boleto recebido.
A Dynadok cruza os dados extraídos do boleto com outros documentos e com sistemas via API: o CNPJ do beneficiário com o cadastro do fornecedor, o valor com a nota fiscal e o pedido de compra, e o código do banco com o banco impresso. A plataforma também consulta bases oficiais, como o CNPJ, e aplica a detecção de adulteração e montagem em documentos com IA para sinalizar colagens na área do código de barras.
O ganho declarado é de tempo e de cobertura. A Dynadok reduz até 95% do tempo gasto com validação manual, segundo a Dynadok, o que permite conferir todos os boletos do lote, e não uma amostra. A decisão final de pagar continua com a equipe financeira, que recebe apenas os casos com divergência.
Leia também no blog da Dynadok:
- Comprovante de renda falso: como o mercado de fraude funciona e como se proteger
- Como escolher uma plataforma de validação documental: checklist completo
- Documento falso x inválido x vencido: como a IA trata cada caso
- IA para validar documentos do registro de Escritura Pública de Compra e Venda de imóveis
- Como reduzir fraudes no cadastro de clientes do e-commerce com validação documental e IA
Perguntas frequentes sobre boleto adulterado
Como saber se o beneficiário do boleto é verdadeiro?
O beneficiário do boleto é verdadeiro quando o nome e o CPF ou CNPJ exibidos na tela de confirmação do aplicativo do banco correspondem à empresa que fez a cobrança. Esses dados vêm do registro do título na Nova Plataforma de Cobrança, e não do PDF. Se houver divergência, não pague e contate o credor por canal conhecido.
O que significam os três primeiros números do boleto?
Os três primeiros números da linha digitável identificam o banco emissor do boleto, conforme o padrão da Febraban. Se o boleto mostra o logotipo de um banco no cabeçalho e o código numérico aponta outra instituição, o boleto adulterado é a explicação mais provável, e o pagamento deve ser suspenso até a confirmação com o credor.
Como conferir o valor pela linha digitável?
O valor do boleto aparece nos últimos 10 dígitos da linha digitável, com zeros à esquerda e sem vírgula, segundo a TecnoSpeed. Um boleto de R$ 25,90 termina em 0000002590. Se o valor embutido na linha digitável for diferente do valor impresso no boleto, a linha foi trocada ou o documento foi montado.
O que é o fator de vencimento do boleto?
O fator de vencimento é o bloco de 4 dígitos da linha digitável que indica a data de vencimento, contada em dias a partir de 7 de outubro de 1997. O fator chegou a 9.999 em 21/02/2025 e reiniciou em 1000 em 22/02/2025, segundo a Convergência Digital, por regra da Febraban.
Boleto registrado pode ser falso?
Sim, o boleto registrado pode ser usado em fraude. O registro na Nova Plataforma de Cobrança garante que o título existe e mostra quem é o beneficiário, mas o fraudador pode registrar um boleto em nome de conta própria e colar essa linha digitável no layout do credor. Por isso a conferência do beneficiário continua obrigatória.
Quais dados um boleto precisa ter por lei?
O boleto precisa ter, no mínimo, nome do pagador, identificação da instituição financeira destinatária, nome, endereço e CPF ou CNPJ do beneficiário, valor do pagamento e data de vencimento. A exigência está no art. 4º, § 2º, da Circular 3.598/2012 do Banco Central, publicada em 6 de junho de 2012.
O que é DDA e como ele ajuda contra boleto adulterado?
O DDA (Débito Direto Autorizado) é o serviço bancário que apresenta ao pagador, de forma eletrônica, os boletos registrados em seu CPF ou CNPJ. O DDA ajuda contra boleto adulterado porque o título vem direto do registro, sem passar por e-mail ou impressão, e não paga sozinho: o cliente autoriza cada pagamento.
O banco devolve o dinheiro de um boleto adulterado?
Na maioria dos casos, não. Em novembro de 2025, o TJ-RJ entendeu que a fraude do boleto ocorre fora dos sistemas bancários e configura fortuito externo, segundo o InfoMoney. Sem falha comprovada nos canais oficiais do banco, o ressarcimento é difícil, por isso a prevenção antes do pagamento é a principal defesa.
A empresa credora responde pelo boleto adulterado?
A responsabilidade da empresa credora depende do caso concreto e de onde ocorreu a falha, como invasão do e-mail ou do portal da própria empresa. A decisão do TJ-RJ de 2025 tratou apenas da responsabilidade dos bancos e não tem efeito vinculante. O pagador deve reunir provas e buscar orientação jurídica para cada situação.
O que fazer se paguei um boleto adulterado?
Quem pagou um boleto adulterado deve avisar imediatamente o próprio banco e o banco recebedor, informar o credor verdadeiro e registrar boletim de ocorrência. Guarde o arquivo do boleto, o e-mail ou a mensagem de origem e o comprovante de pagamento, que são as evidências usadas na contestação e na investigação.
Boleto em PDF é mais seguro que boleto impresso?
Sim, o boleto em PDF recebido por canal oficial é mais seguro que o impresso, segundo a Febraban, porque o vírus que altera boletos age com frequência na hora da impressão. O PDF ainda pode ser trocado em um e-mail falso, então a conferência do beneficiário na tela do banco continua necessária.
Como identificar código de barras adulterado no PDF?
O código de barras adulterado costuma mostrar espaços excessivos entre as barras, nitidez diferente do restante da página, números com fonte diferente e desalinhamento em relação ao layout. Esses sinais indicam colagem de outro código sobre o original. A confirmação vem da leitura do banco, que exibe o beneficiário registrado do novo código.
Por que o golpe do boleto voltou a crescer?
O golpe do falso boleto subiu da 7ª para a 6ª posição no ranking de golpes da Febraban no 1º semestre de 2025. O crescimento acompanha o estelionato em geral: o 20º Anuário Brasileiro de Segurança Pública registrou 2.261.055 casos em 2025, alta acumulada de 429,8% desde 2018.
Qual a diferença entre boleto falso e boleto adulterado?
O boleto falso é uma cobrança inventada, sem dívida real por trás. O boleto adulterado parte de uma dívida verdadeira e troca apenas a linha digitável, o código de barras ou o beneficiário. O boleto adulterado é mais perigoso porque valor, vencimento e credor parecem corretos para quem espera aquela cobrança.
O malware pode alterar um boleto no meu computador?
Sim. O Bolware, identificado pela RSA em 2014, alterava o boleto no navegador da vítima para desviar o pagamento, em ataque do tipo man-in-the-browser. A RSA contou 192.227 máquinas infectadas. Antivírus atualizado, navegador atualizado e conferência do beneficiário na tela do banco reduzem esse risco.
A tela de confirmação do banco é suficiente para evitar o golpe?
A tela de confirmação do banco é a barreira mais importante, mas só funciona se alguém compara o beneficiário exibido com o credor esperado. Em pagamentos em lote, a tela costuma ser pulada. Empresas devem registrar o CNPJ esperado de cada fornecedor e comparar automaticamente com o beneficiário do boleto.
Boleto emitido por intermediador de pagamento é sinal de fraude?
Não necessariamente. A Circular 3.598/2012 permite que a instituição destinatária emita o boleto como mandatária do beneficiário, então um intermediador de pagamentos pode aparecer como beneficiário. Nesse caso, confirme com o credor, por canal conhecido, que aquele intermediador é usado de fato para a cobrança.
A IA consegue detectar boleto adulterado?
Sim, a IA de validação documental detecta boleto adulterado ao extrair a linha digitável, o banco, o valor e o beneficiário e cruzar esses dados com cadastro, nota fiscal e pedido de compra. A IA também analisa a imagem do documento em busca de colagem. A decisão de pagar continua com a equipe financeira.
Como a equipe de contas a pagar deve conferir boletos em volume?
A equipe de contas a pagar deve manter o CNPJ do beneficiário esperado no cadastro de cada fornecedor, usar DDA para os títulos registrados no CNPJ da empresa e validar automaticamente os boletos recebidos por e-mail ou portal. Só os boletos com divergência devem ir para análise humana antes da aprovação.
Qual é o papel da Febraban na segurança dos boletos?
A Febraban coordenou a Nova Plataforma de Cobrança, que tornou obrigatório o registro de boletos em fases entre agosto e novembro de 2018. Segundo a Febraban, a plataforma eliminou golpes estimados em R$ 450 milhões por ano. A Febraban também divulga o ranking de golpes e orientações de prevenção ao público.
Conclusão
O boleto adulterado engana porque preserva tudo o que o pagador espera ver e troca só o destino do dinheiro, e a defesa está nos dados que o fraudador não controla: o beneficiário registrado, o código do banco, o valor embutido na linha digitável e o cadastro do fornecedor. A Febraban estima que o registro de boletos eliminou golpes de R$ 450 milhões por ano, mas a conferência final continua sendo do pagador. Para validar automaticamente cada boleto contra notas, pedidos e cadastro antes do pagamento, solicite uma demonstração da Dynadok.
Como citar este artigo
ABNT: DYNADOK. Boleto adulterado: como identificar alteração de código de barras e beneficiário. Blog Dynadok, 15 out. 2026. Disponível em: https://blog.dynadok.com/antifraude/boleto-adulterado/. Acesso em: 15 out. 2026.
APA: Dynadok. (2026, 15 de outubro). Boleto adulterado: como identificar alteração de código de barras e beneficiário. Blog Dynadok. https://blog.dynadok.com/antifraude/boleto-adulterado/
Referências
BANCO CENTRAL DO BRASIL. Circular nº 3.598, de 6 de junho de 2012. Brasília: BCB, 2012. Disponível em: https://www.bcb.gov.br/pre/normativos/circ/2012/pdf/circ_3598_v2_l.pdf. Acesso em: 15 out. 2026.
COAD. Nova Plataforma de Cobrança chega aos boletos de R$ 100. COAD, 26 set. 2018. Disponível em: https://www.coad.com.br/home/noticias-detalhe/89340/nova-plataforma-de-cobranca-chega-aos-boletos-de-r-100. Acesso em: 15 out. 2026.
CONEXÃO TOCANTINS. Golpe da falsa venda é o mais aplicado contra clientes bancários no 1º semestre do ano. Conexão Tocantins, 11 nov. 2025. Disponível em: https://conexaoto.com.br/2025/11/11/golpe-da-falsa-venda-e-o-mais-aplicado-contra-clientes-bancarios-no-1o-semestre-do-ano. Acesso em: 15 out. 2026.
DEMAREST. Banco Central divulga estatísticas de pagamentos de varejo e de cartões no Brasil referentes a 2023. Demarest, 2024. Disponível em: https://www.demarest.com.br/banco-central-divulga-estatisticas-de-pagamentos-de-varejo-e-de-cartoes-no-brasil-referentes-a-2023/. Acesso em: 15 out. 2026.
DYNADOK. IA de validação documental. Dynadok, 2026. Disponível em: https://dynadok.com. Acesso em: 15 out. 2026.
FRANÇA, Anna. Decisão do TJ-RJ retira a responsabilidade de bancos em golpe do boleto falso. InfoMoney, 19 nov. 2025. Disponível em: https://www.infomoney.com.br/minhas-financas/decisao-do-tj-rj-retira-a-responsabilidade-de-bancos-em-golpe-do-boleto-falso/. Acesso em: 15 out. 2026.
HELP NET SECURITY. Estimated $3.75bn stolen by Brazil fraud ring. Help Net Security, 3 jul. 2014. Disponível em: https://www.helpnetsecurity.com/2014/07/03/estimated-375bn-stolen-by-brazil-fraud-ring/. Acesso em: 15 out. 2026.
JORNAL DE BRASÍLIA. Volume de transações bancárias foi de 240,8 bilhões em 2025, alta anual de 11%, diz Febraban. Jornal de Brasília, 2026. Disponível em: https://jornaldebrasilia.com.br/noticias/economia/volume-de-transacoes-bancarias-foi-de-2408-bilhoes-em-2025-alta-anual-de-11-diz-febraban/. Acesso em: 15 out. 2026.
LOBO, Ana Paula. TI acende sinal vermelho para evitar apagão em ERPs e sistemas bancários a partir do dia 22 de fevereiro. Convergência Digital, 5 fev. 2025. Disponível em: https://convergenciadigital.com.br/mercado/ti-acende-sinal-vermelho-para-evitar-apagao-em-erps-e-sistemas-bancarios-a-partir-do-dia-22-de-fevereiro/. Acesso em: 15 out. 2026.
SOUZA, Andrezza. Estelionato bate recorde e Brasil registra 258 golpes por hora, aponta Anuário. BNews, 24 jul. 2026. Disponível em: https://www.bnewssaopaulo.com.br/noticias/policia/estelionato-bate-recorde-e-brasil-registra-258-golpes-por-hora-aponta-anuario.html. Acesso em: 15 out. 2026.
TECNOBLOG. Como saber se um boleto bancário é falso. Tecnoblog, 8 jan. 2025. Disponível em: https://tecnoblog.net/responde/como-saber-se-um-boleto-bancario-e-falso-golpe/. Acesso em: 15 out. 2026.
TECNOSPEED. Números do boleto bancário: o que essa sequência significa? Blog TecnoSpeed. Disponível em: https://blog.tecnospeed.com.br/?p=11777. Acesso em: 15 out. 2026.
TEDESCHI, Vitória. Golpe do boleto falso: veja como criminosos alteram pagamentos e como se proteger. Fast Company Brasil, 27 nov. 2025. Disponível em: https://fastcompanybrasil.com/money/golpe-do-boleto-falso-veja-como-criminosos-alteram-pagamentos-e-como-se-proteger/. Acesso em: 15 out. 2026.
VILAIN, Leandro. Cobrança 2.0. São Paulo: Febraban, 2016. Disponível em: https://cmsarquivos.febraban.org.br/Arquivos/documentos/PDF/Cobranca%202_0%20-%20Leandro%20Vilain%20-%2021_06_2016.pdf. Acesso em: 15 out. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.