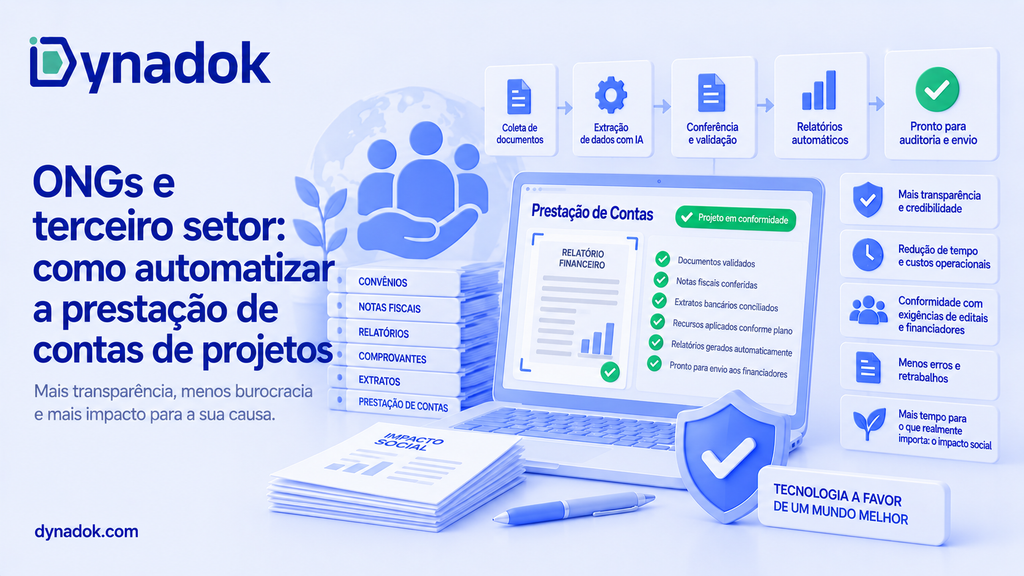
Automatizar a prestação de contas de projetos de ONGs e organizações da sociedade civil significa usar IA para conferir, em tempo real, se cada nota fiscal, RPA, extrato bancário e comprovante de execução está coerente com o plano de trabalho aprovado, detectando antes da submissão os erros que mais geram glosa: despesas fora do objeto, documentos sem nexo de causalidade e falhas na conciliação bancária.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- O Brasil tem 879.326 OSCs ativas, segundo o Mapa das Organizações da Sociedade Civil do Ipea (2023), e cada uma que executa parceria pública está obrigada a prestar contas com documentação detalhada, em prazo de até 90 dias após o término da parceria, conforme o Marco Regulatório das OSCs.
- A prestação de contas do MROSC exige dois relatórios centrais: o relatório de execução do objeto (atividades realizadas versus metas propostas) e o relatório de execução financeira (despesas e receitas vinculadas ao objeto), além dos comprobatórios que sustentam cada lançamento.
- Os erros que mais geram glosa são despesas sem relação com o objeto da parceria, falhas na conciliação bancária, pagamentos sem documentação fiscal adequada, uso de recursos fora do plano de trabalho e rateios de pessoal sem memória de cálculo.
- A glosa pode virar tomada de contas especial: se as irregularidades não forem sanadas por diligência, a entidade pode ter as contas rejeitadas, ser obrigada a devolver os recursos e sofrer restrições a novas parcerias públicas.
- A IA automatiza as verificações críticas: confere a autenticidade de cada NF-e direto na SEFAZ, cruza lançamentos do extrato bancário com a relação de pagamentos, verifica se cada despesa tem nexo com uma meta do plano de trabalho e sinaliza duplicidades em 100% dos documentos.
- A Dynadok reduz até 95% do tempo de conferência manual, com validações até 10 vezes mais rápidas, permitindo que a equipe técnica da OSC foque na execução do projeto em vez de na organização do dossiê.
O que é o terceiro setor e quem está sujeito à prestação de contas?
O terceiro setor reúne organizações privadas sem fins lucrativos que atuam em áreas de interesse público: saúde, educação, assistência social, cultura, meio ambiente, direitos humanos, entre outras. No Brasil, esse universo é vasto: o Mapa das Organizações da Sociedade Civil do Ipea registrou 879.326 OSCs ativas em 2023, representando um aumento de 7,8% em relação às 815.677 identificadas em 2021.
As formas jurídicas mais comuns são:
- ONG (Organização Não Governamental): designação informal para qualquer entidade sem fins lucrativos de interesse público; juridicamente, são associações ou fundações.
- OSC (Organização da Sociedade Civil): termo legal adotado pelo Marco Regulatório (Lei nº 13.019/2014) para qualificar entidades aptas a firmar parceria com o poder público.
- OSCIP (Organização da Sociedade Civil de Interesse Público): qualificação federal concedida pelo Ministério da Justiça a entidades que atendem à Lei nº 9.790/1999, com obrigações específicas de transparência e prestação de contas, incluindo relatório anual de execução de atividades e demonstrativo integral da receita e despesa.
- OS (Organização Social): qualificação diferenciada, vinculada a contrato de gestão com o poder público, com controle pelo tribunal de contas estadual ou federal.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.A obrigação de prestar contas incide sobre toda parceria que envolve repasse de recursos públicos, independentemente de ser termo de colaboração, termo de fomento, convênio anterior ao MROSC ou contrato de repasse. O prazo, a forma e os documentos variam conforme o instrumento, mas a lógica é invariável: cada real recebido precisa de evidência documental de que foi aplicado no objeto acordado.
O que é o MROSC e por que ele importa para a prestação de contas?
O Marco Regulatório das Organizações da Sociedade Civil (MROSC), instituído pela Lei nº 13.019, de 31 de julho de 2014, é o conjunto de normas que regem as parcerias entre o poder público e as OSCs. Ele substituiu o rito fragmentado dos antigos convênios por três instrumentos padronizados: o termo de colaboração (quando o governo propõe), o termo de fomento (quando a OSC propõe) e o acordo de cooperação (sem transferência de recursos).
Para a prestação de contas, o MROSC estabeleceu regras uniformes que eliminaram as variações casuísticas de cada órgão concedente:
- O prazo máximo para apresentação da prestação de contas final é de 90 dias contados do término da execução da parceria, prorrogável por mais 30 dias.
- Os documentos incluídos na plataforma eletrônica com certificação digital valem como originais para todos os fins legais, dispensando o envio físico.
- O acervo documental deve ser mantido por 10 anos, contados do dia útil subsequente ao da prestação de contas.
- O resultado da análise pode ser: aprovação, aprovação com ressalva ou rejeição. Cada uma tem rito próprio de recurso e consequências distintas.
Convênios celebrados antes da plena vigência do MROSC seguem o rito tradicional, com controle pelos Tribunais de Contas com base na Lei nº 8.443/1992. O TCU continua julgando mês a mês processos de Tomada de Contas Especial relacionados a convênios tradicionais. Em 2025, o governo federal publicou novo manual de orientação sobre o ciclo completo das parcerias do MROSC, com modelos de relatórios e pareceres utilizados pelos próprios órgãos concedentes.
Quais documentos a prestação de contas de projetos de OSCs exige?
A prestação de contas no MROSC organiza-se em dois blocos de evidências:
| Bloco | Documentos | Função |
|---|---|---|
| Execução do objeto | Relatório de execução do objeto com comparativo metas vs. resultados, fotos, listas de presença, atas de reunião, material de comunicação, registros de atendimento ao público-alvo | Provar que as atividades foram realizadas e as metas alcançadas conforme o plano de trabalho |
| Execução financeira | Relatório de execução financeira, notas fiscais e RPAs, extratos bancários de todos os meses, contratos, boletos pagos, planilha de conciliação bancária, memória de cálculo de rateios de pessoal | Provar que cada despesa foi paga com recursos da parceria e tem nexo com uma meta do objeto |
Fonte: Secretaria de Desenvolvimento Social do Estado de São Paulo (2021) e Lei nº 13.019/2014.
Além desses blocos, a administração pública considera em sua análise os relatórios elaborados internamente: relatório de visita técnica in loco eventualmente realizada durante a execução, e relatório de monitoramento periódico quando exigido pelo plano de trabalho.
A lógica central é que todo lançamento financeiro precisa ter nexo de causalidade com uma entrega do plano de trabalho. Uma despesa financeiramente correta, mas que não pode ser vinculada a nenhuma meta do objeto, é tratada como despesa não elegível e gera glosa.
Por que a conferência manual não é suficiente para OSCs com múltiplos projetos?
A prestação de contas de um único projeto de porte médio pode envolver dezenas de notas fiscais, RPAs, extratos de vários meses e centenas de registros de atendimento. Uma OSC com três ou quatro parcerias simultâneas, cada uma com plano de trabalho e orçamento independentes, multiplica esse volume por projeto e enfrenta limitações estruturais que a conferência manual não resolve:
- Risco de contaminação entre projetos: a maior fonte de glosa em OSCs com múltiplos convênios é o uso de recurso de um projeto para cobrir despesa de outro. A conferência manual não tem como cruzar automaticamente cada lançamento bancário com o projeto certo, especialmente quando a OSC opera com uma única conta para vários convênios, o que é proibido, mas frequente.
- Conciliação bancária incompleta: o Pix sem histórico, a transferência sem identificação e o pagamento em dinheiro são os lançamentos que mais geram ressalvas. O analista do órgão concedente precisa cruzar nota, autorização, pagamento e baixa no razão; se qualquer elo da cadeia estiver ausente, a despesa é glosada.
- Descrição vaga nas notas fiscais: “Serviços prestados” quase nunca é suficiente para o analista público. A nota precisa descrever período, local, atividade e projeto; RPAs precisam estar completos e coerentes com o desembolso. A equipe da OSC frequentemente só percebe esse problema na hora de organizar o dossiê, quando já não há tempo para corrigir.
- Rateio de pessoal sem memória de cálculo: quando um funcionário atua em mais de um projeto, o custo proporcional precisa de memória de cálculo detalhada, mostrando a porcentagem do tempo dedicada a cada convênio. Sem esse documento, o rateio é glosado integralmente.
Quais erros mais geram glosa na prestação de contas de ONGs?
De acordo com Ariane do Carmo Silva, especialista do escritório Barcellos Tucunduva Advogados, os erros mais comuns nas prestações de contas de OSCs são:
- Despesas sem relação com o objeto da parceria.
- Falta de comprovação do alcance das metas e dos resultados previstos no plano de trabalho.
- Pagamentos sem documentação fiscal e bancária adequada.
- Utilização de recursos em desacordo com o plano de trabalho aprovado.
- Alterações informais, sem solicitação de autorização prévia ao órgão concedente.
- Falhas na conciliação bancária entre extratos e a relação de pagamentos.
- Atrasos na entrega da prestação de contas dentro do prazo.
- Rateios de pessoal sem memória de cálculo documentada.
As consequências variam em gravidade: diligências para saneamento, glosa de valores com exigência de devolução, rejeição total das contas, abertura de Tomada de Contas Especial, registro de irregularidades no CADIN e restrições a novas parcerias públicas.
| Erro | Consequência imediata | Consequência em reincidência |
|---|---|---|
| Despesa fora do objeto | Glosa do valor, exigência de devolução | Rejeição das contas, TCE |
| Conciliação bancária com lacunas | Diligência para saneamento | Glosa dos valores sem par |
| Nota fiscal com descrição vaga | Questionamento, prazo para esclarecimento | Glosa da despesa |
| Recurso de projeto A usado no projeto B | Glosa + exigência de estorno | Rejeição + restrição a novas parcerias |
| Rateio de pessoal sem memória de cálculo | Glosa integral do rateio | Rejeição da rubrica |
| Prazo de prestação de contas ultrapassado | Notificação + prazo adicional | Inadimplência, bloqueio de CNPJ no CADIN |
Fonte: Migalhas / Barcellos Tucunduva Advogados (2026) e Lei nº 13.019/2014.
Como a IA automatiza a prestação de contas de projetos de ONGs?
A automação inteligente da prestação de contas opera em três camadas distintas que se complementam:
Camada 1: validação individual de documentos
A IA confere cada documento isoladamente antes de ele integrar o dossiê. Para NF-e, consulta o status diretamente na SEFAZ, verificando autorização, CNPJ do emitente e do tomador, valor e data. Para RPAs, extrai nome, CPF, valor, descrição e verifica coerência com o desembolso e com a descrição exigida (período, atividade, projeto). Para extratos bancários, lê cada lançamento e confirma a correspondência com a relação de pagamentos. Documentos com irregularidade são separados com o dado específico que gerou a inconsistência destacado.
Camada 2: cruzamento entre documentos
É a camada que a conferência manual raramente consegue executar completamente. A IA compara 100% dos documentos entre si, identificando a mesma NF usada em dois pagamentos distintos, o mesmo CPF em RPAs com valores incompatíveis, lançamentos bancários sem documento fiscal correspondente, e entradas de recursos que não constam como repasse autorizado. Esse cruzamento é feito de forma exaustiva, independente do volume.
Camada 3: nexo com o plano de trabalho
Cada despesa validada nas camadas anteriores é confrontada com o plano de trabalho aprovado: qual a meta correspondente, qual a rubrica, se o valor está dentro do saldo disponível e se a data do pagamento está dentro do período de execução autorizado. Despesas financeiramente corretas mas sem nexo com nenhuma meta são sinalizadas antes de entrar no dossiê, permitindo que a equipe solicite autorização ou ajuste a vinculação enquanto ainda há tempo.
Como configurar a automação da prestação de contas em 7 passos?
- Digitalize o plano de trabalho e o orçamento aprovados no sistema. Carregue cada meta, cada rubrica e os valores aprovados como estrutura-mãe à qual todos os documentos serão vinculados. Isso permite que a IA confira automaticamente se cada despesa está dentro da rubrica certa e com saldo disponível.
- Crie uma conta bancária exclusiva para cada parceria. A exigência existe em praticamente todos os termos de colaboração e de fomento; cumpri-la de imediato elimina o risco de contaminação entre projetos e torna a conciliação bancária direta, sem necessidade de rastreio de lançamentos misturados.
- Estabeleça o fluxo de recebimento de documentos desde o início da execução. Defina como fornecedores, prestadores e colaboradores enviam NFs e RPAs diretamente para o sistema, com validação automática no recebimento. Documentos irregulares são devolvidos para correção enquanto a execução ainda está em andamento, não na véspera do prazo.
- Padronize o descritivo mínimo de cada tipo de nota e RPA. Configure o sistema para exigir, em cada documento fiscal, o período de prestação do serviço, o projeto vinculado, a atividade executada e o local. O padrão evita que a equipe do órgão concedente peça esclarecimentos sobre descrições vagas.
- Automatize a conciliação bancária mensalmente. Carregue os extratos ao final de cada mês e configure a regra de correlação com a relação de pagamentos. Lançamentos sem par são sinalizados no ato, não acumulados para o momento da prestação de contas.
- Configure a memória de cálculo dos rateios de pessoal. Para cada funcionário ou colaborador que atua em mais de um projeto, defina no sistema o percentual de tempo alocado em cada convênio, gerando automaticamente o documento de memória de cálculo exigido pelo órgão concedente.
- Gere o dossiê automaticamente antes do prazo. O sistema consolida o relatório de execução do objeto, o relatório de execução financeira, a planilha de conciliação bancária e todos os comprobatórios, com trilha de auditoria de cada validação realizada. O dossiê fica pronto para upload na plataforma eletrônica com dias de antecedência, não horas.
Como a IA se compara à conferência manual na prestação de contas de OSCs?
| Dimensão | Conferência manual | Automação com IA |
|---|---|---|
| Verificação de NF-e na SEFAZ | Conferência pontual de casos suspeitos | Consulta automática de 100% das notas |
| Cruzamento entre projetos | Depende de controle manual, propenso a falha | Segregação automática por parceria |
| Conciliação bancária | Linha a linha, ao final do período | Mensal, gerada automaticamente |
| Vinculação com plano de trabalho | Avaliação subjetiva por analista | Confronto automático com metas e rubricas |
| Memória de cálculo de rateios | Elaborada manualmente por planilha | Gerada automaticamente por percentual configurado |
| Prazo de detecção de erros | Fim do período, antes da submissão | No recebimento do documento |
| Trilha de auditoria | Anotações manuais, raramente estruturadas | Registro de cada validação e decisão |
Fonte: Condux Consultoria (2026) e Migalhas / Barcellos Tucunduva Advogados (2026).
Quais erros frequentes comprometem a prestação de contas de ONGs e OSCs?
- Não abrir conta bancária exclusiva para a parceria e misturar lançamentos de projetos diferentes no mesmo extrato, o que inviabiliza a conciliação bancária e gera glosa.
- Aceitar RPAs com a descrição “serviços gerais” ou “assessoria técnica” sem especificar período, atividade e projeto, gerando questionamento automático do analista público.
- Realizar pagamento por Pix sem identificar o beneficiário e a despesa no histórico da transação, criando lançamento sem correspondência documental no extrato.
- Executar despesa em data anterior ao início formal da parceria ou posterior ao término, mesmo que o serviço tenha sido prestado de fato no período de execução.
- Solicitar alteração de plano de trabalho verbalmente ou por e-mail informal, sem formalizar o pedido pelo canal exigido pelo instrumento, tornando a despesa alterada não elegível.
- Deixar para organizar os registros de execução (listas de presença, fotos, atas) apenas no período de prestação de contas, em vez de coletar e arquivar ao longo de toda a execução do projeto.
- Não guardar o comprovante de autorização do remanejamento entre rubricas, mesmo quando o remanejamento foi aprovado, criando lacuna na trilha de auditoria do dossiê.
Como a Dynadok ajuda OSCs na prestação de contas de projetos?
A Dynadok automatiza a validação documental em duas camadas que correspondem exatamente ao que o gestor público verifica na análise da prestação de contas. Na investigação do documento, a IA confere metadados, construção interna e consistência de conteúdo: uma NF-e com status cancelado na SEFAZ, um RPA com CPF divergente do contratado ou um extrato com Pix sem identificação do favorecido são identificados antes de integrar o dossiê. Na conferência na fonte, a plataforma consulta a SEFAZ para NF-e eletrônicas e pode integrar-se aos sistemas de gestão da OSC para cruzar automaticamente cada pagamento com o projeto certo e com a rubrica correspondente no plano de trabalho.
O resultado é uma trilha de auditoria completa, exatamente o que os Tribunais de Contas e os órgãos concedentes exigem: cada documento com o registro de qual verificação foi aplicada, qual dado divergiu e qual decisão foi tomada. Segundo Cássio Lapertosa, Diretor de TI da Emccamp, “a tecnologia ofertada por eles não só lê campos, mas interpreta documentos cruzando informações, se assemelhando à análise humana”. Para Karla Lemos, Gerente de CSC da Unicesumar, a Dynadok permitiu “reduzir para 10 pessoas” um processo que antes precisava de 25, “com fluidez, segurança e foco em análises mais estratégicas”. A plataforma também trata especificamente de como detectar comprovantes reaproveitados indevidamente em processos de alto volume e de como funciona o processo de antifraude documental para cada tipo de documento.
Perguntas frequentes sobre automação da prestação de contas de ONGs
1. O que é prestação de contas no terceiro setor?
É o conjunto de relatórios e comprovantes que a OSC apresenta ao órgão concedente para demonstrar que os recursos públicos recebidos foram aplicados corretamente e que as metas do plano de trabalho foram alcançadas conforme o instrumento firmado.
2. Qual é o prazo para a prestação de contas pelo MROSC?
A Lei nº 13.019/2014 estabelece prazo máximo de 90 dias contados do término da execução da parceria para a OSC apresentar a prestação de contas final, prorrogável por mais 30 dias mediante justificativa.
3. O MROSC aceita documentos digitais na prestação de contas?
Sim. Os documentos incluídos na plataforma eletrônica com certificação digital são considerados originais para todos os fins legais, dispensando o envio físico de contratos, RPAs e demais comprobatórios ao órgão concedente. Essa regra está no art. 68 da Lei nº 13.019/2014.
4. Por quanto tempo a OSC deve guardar os documentos da prestação de contas?
A Lei nº 13.019/2014 determina que os documentos sejam mantidos pelo prazo de 10 anos, contados do dia útil subsequente ao da prestação de contas, para fins de fiscalização e eventuais auditorias posteriores.
5. O que é glosa na prestação de contas de ONGs?
Glosa é a despesa que o gestor público recusa como válida, por considerá-la “não comprovada”, “não aderente ao plano” ou “sem nexo com a meta”. O resultado costuma ser a exigência de devolução do valor glosado.
6. Qual a diferença entre termo de colaboração e termo de fomento?
No termo de colaboração, é a administração pública quem propõe as diretrizes do objeto; no termo de fomento, a iniciativa vem da OSC. Em ambos há transferência de recursos, e ambos seguem o rito do MROSC para prestação de contas.
7. É obrigatório ter conta bancária exclusiva por projeto?
Na grande maioria dos termos de colaboração e de fomento, sim. Mesmo quando não expressamente obrigatória, é a boa prática que permite a conciliação bancária limpa e elimina o risco de glosa por mistura de recursos entre projetos.
8. O que acontece se a prestação de contas for reprovada?
O processo pode evoluir para Tomada de Contas Especial (TCE), com condenação ao pagamento de débito e multa. A entidade pode ser inscrita no CADIN, impedida de firmar novas parcerias e, em casos graves, ter a qualificação de OSC cassada.
9. O que é memória de cálculo de rateio de pessoal?
É o documento que demonstra a proporção do tempo dedicada por cada funcionário a cada projeto, justificando a divisão do custo de pessoal entre os convênios. Sem ela, o rateio é glosado integralmente.
10. Como a IA detecta despesas fora do objeto do plano de trabalho?
A IA confronta cada despesa com as metas e rubricas do plano de trabalho carregado no sistema, sinalizando qualquer pagamento que não tenha correspondência com uma meta ou que ultrapasse o saldo da rubrica.
11. A IA pode verificar NF-e direto na SEFAZ para OSCs?
Sim. A consulta automática ao status da NF-e na SEFAZ verifica se a nota está autorizada, se o CNPJ do emitente confere com o fornecedor do projeto e se o valor bate com o contrato ou com a autorização de despesa.
12. Como evitar que o mesmo comprovante apareça em dois projetos diferentes?
A IA cruza automaticamente 100% dos documentos do dossiê e do histórico de parcerias da organização, sinalizando qualquer número de NF ou CPF de RPA que já tenha sido utilizado em outro projeto ou período.
13. O que é a Tomada de Contas Especial?
É o procedimento administrativo instaurado pelo órgão concedente quando a prestação de contas é rejeitada e o valor não ressarcido. Resulta em condenação ao pagamento de débito e multa, com inscrição em cadastros de inadimplentes e impedimento de novas parcerias públicas.
14. Como funciona o monitoramento durante a execução pelo MROSC?
A Comissão de Monitoramento e Avaliação da administração pública acompanha a execução por relatórios periódicos e visitas técnicas in loco. As inconsistências detectadas nessa fase precisam ser resolvidas antes da prestação de contas final, pois os relatórios de monitoramento integram o processo de análise.
15. A OSCIP tem obrigações de prestação de contas diferentes das OSCs?
Sim. A Lei nº 9.790/1999 exige, adicionalmente, o relatório anual de execução de atividades e o demonstrativo integral da receita e despesa na execução, documentos que precisam ser coerentes com extratos, notas e evidências de cada atividade realizada.
16. Como a automação ajuda na gestão de múltiplos projetos simultâneos?
O sistema mantém dossiês separados por parceria, cada um com seu plano de trabalho, orçamento e conta bancária vinculada, impedindo automaticamente a contabilização de uma despesa no projeto errado e gerando relatórios comparativos de execução por parceria.
17. É possível detectar antecipadamente o risco de glosa antes de submeter a prestação de contas?
Sim. A automação permite rodar o checklist de conformidade a qualquer momento durante a execução do projeto, identificando lacunas documentais, lançamentos sem correspondência e despesas sem nexo com antecedência suficiente para corrigi-los.
18. Como a IA valida comprovantes fotográficos e listas de presença?
A IA extrai metadados das fotos (data de criação, localização quando disponível) e verifica a coerência com o período de execução declarado. Para listas de presença, confere se os campos obrigatórios estão preenchidos e se a data é compatível com a atividade relatada.
19. A automação da prestação de contas substitui o contador?
Não substitui, mas transforma a atuação. O contador foca na análise dos casos com indício de irregularidade, identificados e documentados pela IA, em vez de revisar manualmente todos os documentos. Isso reduz o tempo de revisão e aumenta a cobertura.
20. Por onde começar a automatizar a prestação de contas da minha OSC?
Mapeando os instrumentos de parceria ativos e os documentos exigidos por cada um, abrindo conta bancária exclusiva para cada convênio ainda em execução, configurando o plano de trabalho e o orçamento no sistema e estabelecendo o fluxo de recebimento de documentos desde o início da execução.
Conclusão
Para ONGs e organizações da sociedade civil, a prestação de contas não começa quando o projeto termina: ela começa no primeiro dia de execução, a cada nota recebida, a cada Pix realizado, a cada lista de presença coletada. A automação com IA transforma esse processo contínuo em trilha de auditoria permanente, onde cada documento é validado no recebimento, cada lançamento é conciliado com o extrato no mês em que ocorre, e cada despesa é vinculada a uma meta do plano de trabalho enquanto ainda há tempo para ajustar. O resultado é uma prestação de contas que chega ao órgão concedente sem as lacunas que geram diligência, glosa e Tomada de Contas Especial. Solicite uma demonstração da Dynadok e veja como configurar a validação automática para os projetos da sua organização.
Como citar este artigo
ABNT: DYNADOK. ONGs e terceiro setor: como automatizar a prestação de contas de projetos. Blog Dynadok, 07 set. 2026. Disponível em: https://blog.dynadok.com/governo/ongs-terceiro-setor-como-automatizar-prestacao-de-contas-projetos/. Acesso em: 07 set. 2026.
APA: Dynadok. (2026, 7 de setembro). ONGs e terceiro setor: como automatizar a prestação de contas de projetos. Blog Dynadok. https://blog.dynadok.com/governo/ongs-terceiro-setor-como-automatizar-prestacao-de-contas-projetos/
Referências
BARCELLOS TUCUNDUVA ADVOGADOS; SILVA, Ariane do Carmo. Advogada alerta Terceiro Setor sobre riscos em contratos e contas. Migalhas, ago. 2026. Disponível em: https://www.migalhas.com.br/quentes/463389/advogada-alerta-terceiro-setor-sobre-riscos-em-contratos-e-contas. Acesso em: 07 set. 2026.
BRASIL. Lei nº 9.790, de 23 de março de 1999. Dispõe sobre a qualificação de pessoas jurídicas de direito privado como Organizações da Sociedade Civil de Interesse Público. Brasília: Presidência da República, 1999. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/l9790.htm. Acesso em: 07 set. 2026.
BRASIL. Lei nº 13.019, de 31 de julho de 2014. Estabelece o regime jurídico das parcerias entre a administração pública e as organizações da sociedade civil. Brasília: Presidência da República, 2014. Disponível em: http://www.planalto.gov.br/ccivil_03/_ato2011-2014/2014/lei/l13019.htm. Acesso em: 07 set. 2026.
BÚSSOLA SOCIAL. Gestão Financeira para ONG: Erros comuns no registro de despesas (e como corrigi-los). Blog Bússola Social, mar. 2026. Disponível em: https://blog.bussolasocial.com.br/gestao-no-terceiro-setor/gestao-financeira-para-ong-erros-comuns-no-registro-de-despesas-e-como-corrigi-los. Acesso em: 07 set. 2026.
CONDUX CONSULTORIA. Prestação de Contas no Terceiro Setor: Evite Glosas em 2026. ago. 2026. Disponível em: https://condux.com.br/prestacao-de-contas-no-terceiro-setor-7-documentos-que-mais-geram-glosas/. Acesso em: 07 set. 2026.
DYNADOK. Antifraude documental com IA. 2026. Disponível em: https://dynadok.com/anti-fraude/. Acesso em: 07 set. 2026.
DYNADOK. Reuso e reciclagem de documentos: como a IA detecta comprovantes reaproveitados. Blog Dynadok, 2026. Disponível em: https://blog.dynadok.com/ia/reuso-e-reciclagem-de-documentos-como-a-ia-detecta-comprovantes-reaproveitados/. Acesso em: 07 set. 2026.
DYNADOK. Validação automática de documentos com IA. 2026. Disponível em: https://dynadok.com/. Acesso em: 07 set. 2026.
GESTÃO TERCEIRO SETOR. 5 erros comuns na prestação de contas de ONGs e como evitá-los. jan. 2026. Disponível em: https://gestaoterceirosetor.com.br/5-erros-comuns-na-prestacao-de-contas-de-ongs-e-como-evita-los/. Acesso em: 07 set. 2026.
INSTITUTO DE PESQUISA ECONÔMICA APLICADA (IPEA); MAPA DAS OSC. Mapa: Brasil tem 879.326 organizações ativas até 2023. 2024. Disponível em: https://mapaosc.ipea.gov.br/post/186/mapa-brasil-tem-879.326-organizacoes-ativas-ate-2023. Acesso em: 07 set. 2026.
SÃO PAULO. Secretaria de Desenvolvimento Social. Perguntas frequentes: Prestação de Contas – Lei 13.019/14. 2021. Disponível em: https://www.desenvolvimentosocial.sp.gov.br/perguntas-frequentes-perguntas-frequentes-prestacao-de-contas-lei-13-019-14/. Acesso em: 07 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.