Nota fiscal fria é a NF-e que documenta uma venda ou um serviço que não aconteceu, em geral emitida por empresa de fachada para gerar crédito de ICMS, PIS/Cofins ou IPI. Para identificá-la antes de pagar, confira a autorização na Sefaz, o CNPJ e a inscrição estadual do emitente, a capacidade operacional do fornecedor e a prova da entrega; sem essa trilha, o crédito é glosado mesmo com a nota autorizada.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- A Instrução Normativa RFB 2.119/2022, no art. 51, considera inidôneo o documento emitido por empresa com CNPJ declarado inapto ou baixado, sem efeitos tributários para terceiros.
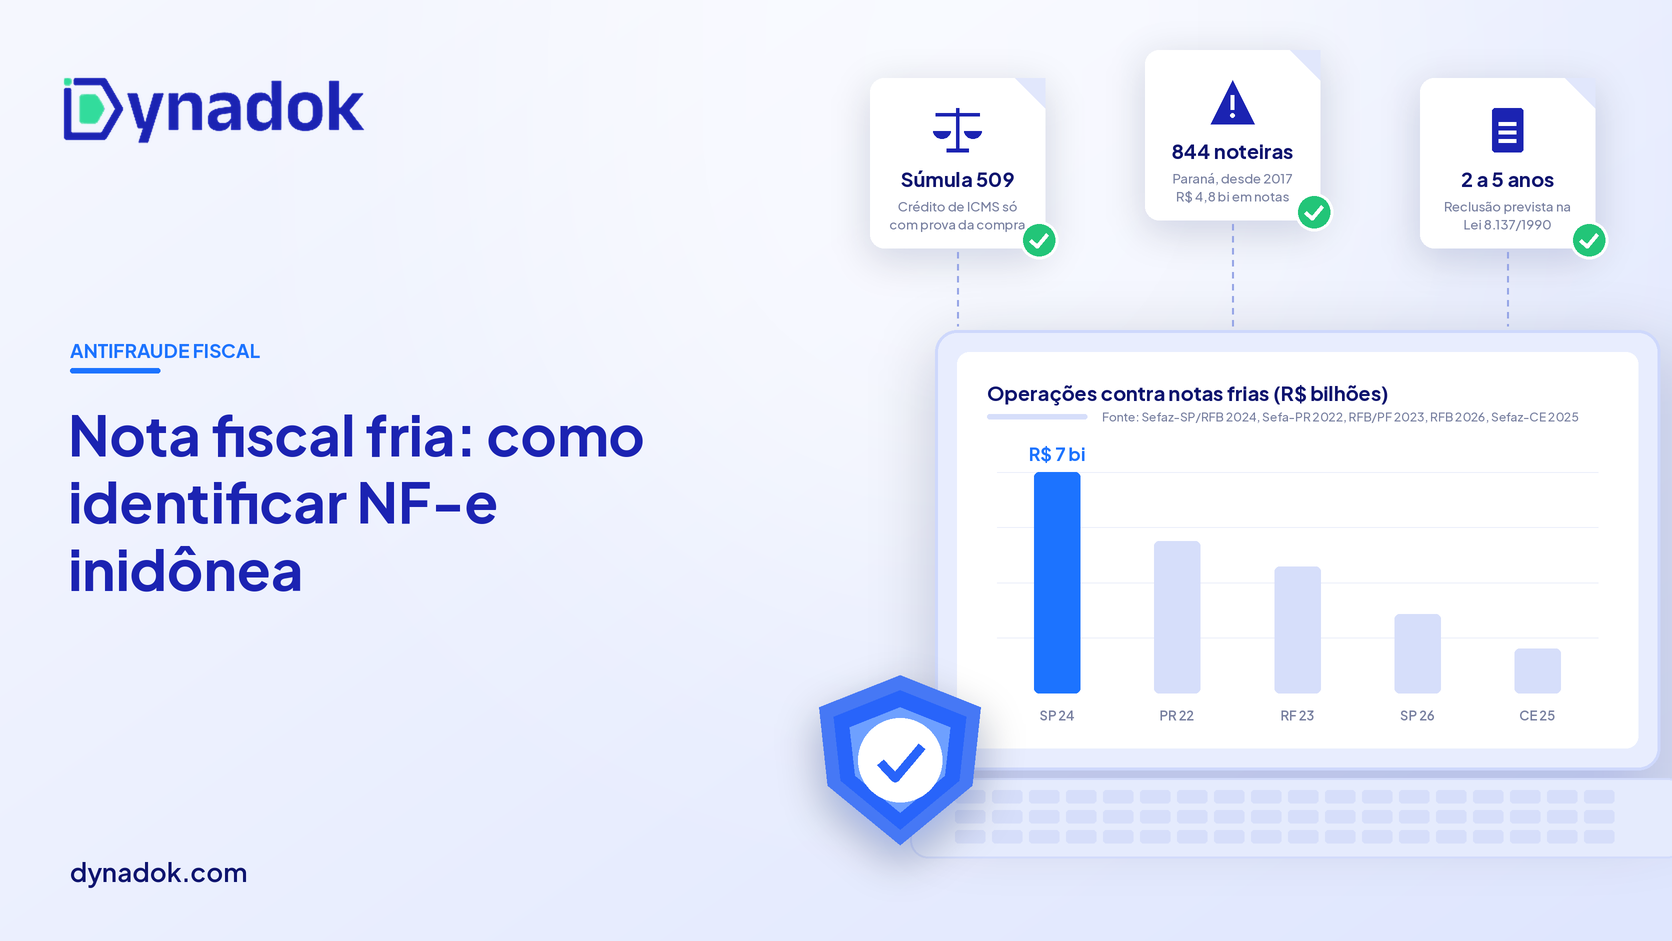
- A Súmula 509 do STJ, publicada em 31/03/2014, admite o crédito de ICMS do comerciante de boa-fé, desde que demonstrada a veracidade da compra e venda.
- A Lei 8.137/1990 prevê reclusão de 2 a 5 anos, e multa, para quem emitir ou utilizar documento que saiba ou deva saber falso.
- A Receita Estadual do Paraná identificou 844 empresas noteiras desde 2017, com R$ 4,8 bilhões em notas emitidas, segundo dado divulgado em 2022.
- A Operação Nasir, da Sefaz-SP com a Receita Federal, mirou documentos fiscais da ordem de R$ 7 bilhões no setor de metais em 2024.
- No Acórdão 3101-004.840, publicado em 13/07/2026, o CARF manteve a glosa de créditos porque o comprador não provou a capacidade operacional dos fornecedores.
O que é nota fiscal fria e quando uma NF-e é considerada inidônea?
Nota fiscal fria é o documento fiscal que registra uma operação inexistente ou simulada: a mercadoria não saiu do estoque do emitente, o serviço não foi prestado ou o emitente não tem estrutura para ter feito a venda. A nota fria pode ser eletrônica, assinada digitalmente e autorizada pela Sefaz, porque o sistema autoriza o arquivo, não a realidade da operação. Por isso a NF-e fria passa pela conferência de validade técnica e só aparece quando alguém cruza a nota com o mundo físico.
NF-e inidônea é a nota que o Fisco declara sem efeito tributário para terceiros, normalmente porque o emitente teve o CNPJ declarado inapto ou baixado. Segundo o art. 51 da Instrução Normativa RFB 2.119/2022, “é considerado inidôneo, não produzindo efeitos tributários em favor de terceiro interessado, o documento emitido por entidade cuja inscrição no CNPJ tenha sido declarada inapta ou baixada”. Na prática, a empresa compradora perde o direito de usar aquela nota para reduzir tributo.
Qual a diferença entre nota fria, nota inidônea e nota denegada?
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.Nota fria descreve o fato: a operação não existiu. Nota inidônea descreve a consequência jurídica: o Fisco retira o efeito tributário do documento, e isso costuma ocorrer depois, quando a Receita Federal ou a Sefaz publica o ato declaratório contra o emitente. Uma nota pode ser fria e ainda não ter sido declarada inidônea, e é nessa janela que o comprador desavisado registra o crédito.
Nota denegada é outra coisa. A Sefaz denega o uso da NF-e quando a inscrição estadual do emitente ou do destinatário está suspensa, cancelada, baixada ou em processo de baixa, segundo a documentação técnica da rejeição 302 publicada pela Senior Sistemas. A nota denegada não aceita correção, cancelamento nem inutilização, e aparece como denegada na consulta pela chave de acesso.
O que é empresa noteira?
Empresa noteira é a pessoa jurídica de fachada criada para emitir notas fiscais sem operação real, vendendo créditos de imposto para empresas compradoras. Na Operação Gauteng, de 2023, a Receita Federal e a Polícia Federal descreveram empresas de fachada que emitiam notas falsas para empresas da cadeia de sucatas, segundo a Fenacon. A noteira costuma ter CNPJ ativo, inscrição estadual habilitada e sócios laranjas até o momento em que a fiscalização a alcança.
A IN RFB 2.119/2022, no art. 38, inciso III, alínea “a”, classifica como inexistente de fato a entidade “que não dispuser de patrimônio ou de capacidade operacional necessários à realização de seu objeto”. Essa é a definição legal mais útil para quem compra: o fornecedor sem galpão, sem frota e sem empregados que fatura milhões é o perfil exato que a Receita Federal declara inapto.
Qual o tamanho do problema das notas frias no Brasil?
As operações recentes contra notas frias envolvem valores de bilhões de reais por esquema. A Operação Nasir, deflagrada em 11/06/2024 pela Secretaria da Fazenda de São Paulo com a Receita Federal, investigou documentos fiscais da ordem de R$ 7 bilhões no setor de metais, com 31 alvos em cinco estados, segundo a COAD. O mecanismo descrito foi o de sempre: “documentos fiscais frios emitidos por empresas inidôneas (laranjas)” geravam créditos de ICMS irreais para as beneficiárias finais.
O problema não se limita ao ICMS. Em maio de 2026, a Receita Federal mirou um esquema no setor de plásticos em São Paulo com prejuízo estimado em mais de R$ 2,5 bilhões, segundo a Itatiaia. Ao menos 60 empresas fantasmas, ligadas a três grupos, emitiam notas frias e simulavam operações para reduzir ICMS, IPI, PIS/Cofins e Imposto de Renda.
| Operação ou levantamento | Órgão | Ano | Valor em notas ou documentos | Empresas envolvidas |
|---|---|---|---|---|
| Operação Nasir (metais) | Sefaz-SP e Receita Federal | 2024 | R$ 7 bilhões | 31 alvos |
| Levantamento de noteiras desde 2017 | Receita Estadual do Paraná | 2022 | R$ 4,8 bilhões | 844 empresas noteiras |
| Operação Gauteng (sucatas e ouro) | Receita Federal e Polícia Federal | 2023 | R$ 4 bilhões | mais de 80 pessoas e empresas |
| Esquema no setor de plásticos (SP) | Receita Federal | 2026 | mais de R$ 2,5 bilhões em prejuízo | ao menos 60 empresas fantasmas |
| Detecção por IA de empresas de fachada | Sefaz-CE | 2025 | cerca de R$ 1,4 bilhão | 68 empresas de fachada |
Fonte: elaboração própria com base em COAD (2022 e 2024), Fenacon (2023), O Povo (2025) e Itatiaia (2026).
Os números do Paraná mostram para onde vai o dinheiro. Dos R$ 4,8 bilhões em notas emitidas pelas 844 noteiras, R$ 542,8 milhões referem-se a ICMS, segundo a Receita Estadual. Estevão Ramalho de Oliveira, coordenador da Inspetoria Geral de Fiscalização da Receita Estadual do Paraná, explicou o destino: “Estes valores representam créditos utilizados para abater débitos”.
No Ceará, a Secretaria da Fazenda usou modelos de inteligência artificial para encontrar 68 empresas de fachada, que transferiram R$ 120 milhões em créditos de ICMS indevidos, segundo reportagem do O Povo de setembro de 2025. Glison Pinheiro, coordenador de Pesquisa e Análise Fiscal da Sefaz-CE, resumiu o dano: “Essas práticas não apenas reduzem a arrecadação do ICMS, mas também prejudicam o ambiente concorrencial”.
O sistema SIMFE, da Receita Estadual do Paraná, monitora a emissão de NF-e em tempo real e suspende notas com indício de fraude. Quando a noteira cai, quem recebeu nota dela entra na mira da fiscalização.
O que a lei diz sobre crédito de imposto com nota inidônea?
A regra geral é que nota inidônea não gera crédito, e a exceção é a boa-fé provada com documentos. Do lado federal, a IN RFB 2.119/2022 retira o efeito tributário do documento emitido por empresa inapta ou baixada, mas o § 5º do art. 51 afasta essa consequência quando o adquirente “comprovar o pagamento do preço respectivo e o recebimento dos bens”. Do lado estadual, a Súmula 509 do STJ segue a mesma lógica para o ICMS.
A Súmula 509 diz: “É lícito ao comerciante de boa-fé aproveitar os créditos de ICMS decorrentes de nota fiscal posteriormente declarada inidônea, quando demonstrada a veracidade da compra e venda”. A súmula consolida o entendimento do REsp 1.148.444/MG, julgado pela Primeira Seção do STJ em 2009 no rito dos recursos repetitivos, segundo análise da advogada Amal Nasrallah, sócia da Nasrallah Advocacia.
O ônus da prova fica com quem compra. Amal Nasrallah relata que o tribunal administrativo paulista exigiu comprovantes de pagamento, prova da entrada das mercadorias e conhecimentos de transporte, e que os conhecimentos de transporte, sozinhos, não bastaram. A mesma análise cita decisão do TJSP segundo a qual a declaração de inidoneidade precisa ser pública antes de ser invocada contra o contribuinte.
| Norma ou precedente | O que determina | Quem é atingido | Consequência |
|---|---|---|---|
| Lei 8.137/1990, art. 1º, IV | Crime emitir ou utilizar documento que saiba ou deva saber falso ou inexato | Emitente e usuário da nota | Reclusão de 2 a 5 anos, e multa |
| Lei 8.137/1990, art. 2º, I | Crime empregar fraude para eximir-se de tributo | Contribuinte que usa a fraude | Detenção de 6 meses a 2 anos, e multa |
| IN RFB 2.119/2022, art. 38, III, “a” | Inexistente de fato a entidade sem patrimônio ou capacidade operacional | Empresa emitente | CNPJ declarado inapto |
| IN RFB 2.119/2022, art. 51, caput | Documento de CNPJ inapto ou baixado é inidôneo | Comprador ou tomador | Perda do efeito tributário da nota |
| IN RFB 2.119/2022, art. 51, § 5º | Exceção para quem prova pagamento e recebimento | Comprador de boa-fé | Mantém o efeito tributário |
| Súmula 509 do STJ (DJe 31/03/2014) | Crédito de ICMS lícito ao comerciante de boa-fé | Comprador de mercadoria | Crédito mantido se provada a compra e venda |
Fonte: elaboração própria com base na Lei 8.137/1990, na IN RFB 2.119/2022 e no STJ (2014).
O CARF mostra o limite dessa proteção. No Acórdão 3101-004.840, publicado em 13/07/2026, o conselho manteve a glosa de créditos de PIS e Cofins de uma empresa que apresentou notas fiscais e comprovantes de pagamento. Segundo o portal Contadores.cnt.br, cerca de 94% dos fornecedores amostrados eram pessoas jurídicas inativas, omissas ou com receita incompatível, e faltou prova da capacidade operacional desses fornecedores.
A lição do CARF é que nota autorizada mais boleto pago não fecham a prova. A boa-fé que protege o comprador é a documentada antes da glosa, não a alegada depois.
Por que a conferência manual de NF-e deixa notas frias passarem?
A conferência manual de NF-e no contas a pagar foi desenhada para checar se a nota bate com o pedido, não para checar se o fornecedor existe. O analista confere CNPJ, valor, quantidade e impostos destacados no DANFE, aprova e segue. Essa rotina valida o documento, mas a nota fria é, por definição, um documento formalmente correto.
O Tribunal de Justiça de Santa Catarina, em nota explicativa sobre a NF-e, orienta que a Autorização de Uso seja conferida nos portais da NF-e antes do envio do DANFE para pagamento. Quando essa etapa é feita só na primeira compra, o fornecedor que estava regular no cadastro pode ter o CNPJ declarado inapto meses depois, com efeito retroativo sobre notas já emitidas.
Os gargalos mais comuns do processo manual são estes:
- A consulta da NF-e no portal da Sefaz é feita por amostragem, e a nota cancelada ou denegada depois da emissão chega ao pagamento sem alerta.
- A situação cadastral do fornecedor no CNPJ e na inscrição estadual é verificada só no cadastro inicial, e a inaptidão posterior não aparece no ERP.
- O contas a pagar não confronta o volume faturado pelo fornecedor com a estrutura física dele, que é justamente o critério do art. 38 da IN RFB 2.119/2022.
- A prova de entrega fica espalhada entre almoxarifado, transportadora e e-mail, e não está anexada à nota quando o Fisco pede.
- O pagamento a terceiro diferente do emitente, ou em conta de pessoa física, passa sem questionamento porque o boleto foi validado só pelo valor.
- A área fiscal registra o crédito no mês da entrada, antes de qualquer conferência, e a glosa aparece anos depois, já com multa e juros.
Cada área olha uma peça (nota, cadastro, canhoto, comprovante) e ninguém junta as quatro. Para entender como esse cruzamento funciona com pedido de compra, vale ler o guia sobre como validar NF-e e NFS-e automaticamente com pedidos de compra.
Como identificar NF-e inidônea antes de pagar, passo a passo?
Identificar NF-e inidônea exige sete conferências feitas antes do pagamento e do registro do crédito, sempre com evidência guardada. A ordem vai do documento ao fornecedor e do fornecedor à operação física.
- Consulte a NF-e pela chave de acesso no portal da Sefaz de origem ou no Portal Nacional da NF-e. Confirme que a nota está autorizada, que não foi cancelada nem denegada e que emitente, destinatário e valores do XML batem com o DANFE recebido. Salve o resultado da consulta com data e hora.
- Verifique a situação cadastral do emitente no CNPJ, na Receita Federal. Situação inapta, suspensa ou baixada é bloqueio imediato, porque o art. 51 da IN RFB 2.119/2022 retira o efeito tributário do documento emitido por empresa inapta ou baixada.
- Confira a inscrição estadual do emitente no Cadastro Centralizado de Contribuintes (CCC) ou no Sintegra do estado. A inscrição precisa estar habilitada na data da emissão; inscrição suspensa, cancelada ou baixada é o mesmo motivo que leva a Sefaz a denegar notas.
- Avalie a capacidade operacional do fornecedor. Compare o volume faturado com endereço, porte, tempo de abertura, atividade econômica e quadro societário; empresa aberta há poucos meses, sem estrutura e com faturamento alto se encaixa no conceito de inexistente de fato do art. 38 da IN RFB 2.119/2022.
- Exija e arquive a prova da entrega física. Junte à nota o conhecimento de transporte, o canhoto assinado, o registro de entrada no estoque e, quando houver, pesagem ou fotos do recebimento; o TIT paulista já considerou o conhecimento de transporte insuficiente quando isolado.
- Pague somente ao emitente da nota, por meio rastreável. Transferência para conta do próprio CNPJ do fornecedor é a prova de pagamento que o § 5º do art. 51 da IN RFB 2.119/2022 e a Súmula 509 do STJ pedem; pagamento a terceiro ou em espécie destrói essa prova.
- Monitore o fornecedor depois do pagamento. Repita as consultas de CNPJ e inscrição estadual de forma periódica e acompanhe os atos declaratórios publicados no Diário Oficial da União, porque a inaptidão pode alcançar notas emitidas anos antes.
O passo 7 é o mais esquecido. Em ato declaratório executivo publicado no Diário Oficial da União em 19/05/2026, a Receita Federal declarou inidôneos os documentos emitidos por uma empresa desde 1º de janeiro de 2021, segundo o Atlas Público. Quem comprou dessa empresa nesse intervalo precisa ter a prova da operação real guardada, ou perde o crédito.
O cadastro de fornecedores é onde a maior parte desse trabalho começa. A mesma lógica de checar CNPJ, sócios e situação cadastral aparece no processo de verificação KYB no cadastro de empresas, que pode ser aplicado aos fornecedores antes da primeira compra.
Como comparar as formas de checar NF-e de fornecedores?
As formas de checar NF-e de fornecedores vão da conferência manual no portal da Sefaz até a validação automática com cruzamento de documentos. A escolha depende do volume de notas e do valor do crédito em risco, mas o critério decisivo é se o método junta nota, cadastro e prova de entrega no mesmo dossiê.
| Abordagem | O que confere | Limite principal | Quando faz sentido |
|---|---|---|---|
| Conferência manual no portal da Sefaz | Autorização e situação da NF-e pela chave | Não olha fornecedor nem entrega; depende de disciplina | Poucas notas por mês |
| Planilha de controle de fornecedores | CNPJ e inscrição estadual no cadastro inicial | Fica desatualizada; não detecta inaptidão posterior | Base pequena e estável de fornecedores |
| ERP com consulta automática de status | Situação da NF-e no recebimento do XML | Não avalia capacidade operacional nem prova física | Volume médio, com equipe fiscal dedicada |
| Validação documental com IA | Nota, cadastro, certidões, comprovantes e canhotos cruzados | Exige integração e regras de negócio definidas | Alto volume ou crédito relevante em jogo |
Fonte: elaboração própria com base na IN RFB 2.119/2022, no TJSC e no Acórdão CARF 3101-004.840 (2026).
A Sefaz-CE já usa modelos de IA para detectar padrões suspeitos na movimentação de NF-e, segundo o O Povo, e o comprador que não cruza os mesmos dados fica atrás do Fisco. O método certo é o que entrega, para cada nota com crédito, um dossiê pronto para ser apresentado em uma fiscalização.
Quais erros fazem a empresa perder o crédito ou responder por nota fria?
Os erros que levam à glosa de crédito por nota fria são quase sempre de prova, não de má-fé. A empresa comprou, pagou e recebeu, mas não consegue demonstrar isso quando o fornecedor é declarado inapto. Os mais frequentes, com a consequência de cada um:
- Confiar só na autorização da Sefaz: a NF-e autorizada pode ser fria, e o CARF já manteve glosa mesmo com notas e comprovantes apresentados pela compradora.
- Pagar a conta de terceiro ou em espécie: o pagamento fora do CNPJ do emitente impede a prova exigida pelo § 5º do art. 51 da IN RFB 2.119/2022 e pela Súmula 509 do STJ.
- Não guardar a prova de transporte e de entrada no estoque: sem esses documentos, a veracidade da compra e venda não fica demonstrada e o crédito de ICMS cai.
- Ignorar preço muito abaixo do mercado: nota fria é vendida pelo crédito, e desconto anormal sugere que o comprador sabia ou deveria saber, linguagem exata do art. 1º, IV, da Lei 8.137/1990.
- Concentrar compras em fornecedor recém-aberto e sem estrutura: o perfil coincide com o de inexistente de fato, e a fiscalização usa essa incompatibilidade como indício de simulação.
- Não acompanhar atos declaratórios depois do pagamento: a inidoneidade pode retroagir a anos anteriores, e o crédito já aproveitado vira auto de infração com multa e juros.
- Tratar o assunto só como questão fiscal: quem utiliza documento que deva saber falso responde pelo crime da Lei 8.137/1990, com pena de reclusão de 2 a 5 anos, e multa.
Esses erros são parte de um quadro maior de fraude com documentos. Para os outros tipos, como adulteração de comprovantes e documentos montados, vale consultar o guia sobre os tipos mais comuns de fraude documental no Brasil.
Como a Dynadok ajuda a barrar nota fiscal fria no contas a pagar?
A Dynadok é uma plataforma de validação automática de documentos com IA que identifica, extrai e valida documentos em vários formatos e layouts, de imagens a PDFs. No contas a pagar, a Dynadok lê a NF-e e os documentos que acompanham a operação, como certidões negativas, comprovantes de pagamento e canhotos, e cruza os dados entre eles para apontar divergências antes da aprovação.
O ganho está em montar o dossiê de boa-fé no momento da compra, e não na hora da fiscalização. Segundo a Dynadok, a plataforma emite ou verifica 27 documentos e consultas em fontes oficiais e reduz até 95% do tempo gasto com validação manual. O tempo liberado vai para os casos marcados como suspeitos.
A Dynadok não decide sozinha se uma nota é fria: a plataforma reúne as evidências e sinaliza o risco, e a área fiscal decide. Para ver como esse cruzamento funciona entre notas, guias e comprovantes, leia o artigo sobre conciliação de documentos fiscais com IA.
Leia também no blog da Dynadok:
- Como automatizar a validação de CT-e, MDF-e e comprovantes de entrega
- Como automatizar a validação de canhotos de NF e comprovantes de entrega no varejo
- Certidões negativas (CNDs): o que são, tipos e onde emitir
- Como automatizar comprovantes de entrega e o registro de ocorrências
- Como usar IA para agilizar inscrição e atualização no cadastro mobiliário e imobiliário?
Perguntas frequentes sobre nota fiscal fria
Nota fiscal fria é crime?
Sim. A Lei 8.137/1990, no art. 1º, inciso IV, tipifica como crime contra a ordem tributária emitir ou utilizar documento que se saiba ou se deva saber falso ou inexato. A pena prevista é reclusão de 2 a 5 anos, e multa.
Quem compra nota fiscal fria também responde?
Sim, quando sabia ou deveria saber da fraude. A Lei 8.137/1990 alcança quem utiliza o documento, não só quem o emite. Além do risco penal, a empresa compradora perde o crédito e responde pelo tributo, com multa e juros.
Uma NF-e autorizada pela Sefaz pode ser fria?
Sim. A autorização de uso confirma que o arquivo da NF-e foi aceito pelo Fisco, com assinatura digital válida, mas não confirma que a mercadoria existiu. Por isso a nota fria passa na consulta pela chave de acesso.
Onde consultar se uma NF-e é válida?
A NF-e é consultada pela chave de acesso no portal da Sefaz do estado emitente ou no Portal Nacional da NF-e. O TJSC orienta conferir a Autorização de Uso nesses portais antes de enviar o DANFE para pagamento.
Como saber se o CNPJ do fornecedor está inapto?
A situação cadastral do CNPJ é consultada no site da Receita Federal. Situação inapta ou baixada indica risco direto, porque o art. 51 da IN RFB 2.119/2022 considera inidôneo o documento emitido por empresa nessa condição.
O que é o CCC na consulta de fornecedores?
O CCC, Cadastro Centralizado de Contribuintes, reúne a situação das inscrições estaduais de contribuintes do ICMS. A consulta mostra se a inscrição estadual do fornecedor está habilitada, suspensa, cancelada ou baixada na data da operação.
O que significa NF-e denegada?
NF-e denegada é a nota cujo uso a Sefaz negou por irregularidade cadastral do emitente ou do destinatário, como inscrição estadual suspensa ou baixada. A nota denegada não aceita correção, cancelamento nem inutilização, e não gera crédito.
O que diz a Súmula 509 do STJ?
A Súmula 509 do STJ permite ao comerciante de boa-fé aproveitar créditos de ICMS de nota fiscal declarada inidônea depois da compra, desde que demonstre a veracidade da compra e venda. O ônus dessa prova é do comprador.
A Súmula 509 vale para PIS e Cofins?
Não diretamente. A Súmula 509 trata de ICMS. Para tributos federais, a regra está no art. 51 da IN RFB 2.119/2022, cujo § 5º preserva o efeito da nota quando o adquirente prova pagamento e recebimento das mercadorias.
Quais documentos provam a boa-fé do comprador?
Comprovante de pagamento ao CNPJ emitente, conhecimento de transporte, canhoto assinado, registro de entrada no estoque, pedido de compra e consultas cadastrais feitas na época. O TIT paulista já considerou o conhecimento de transporte insuficiente quando apresentado sozinho.
A declaração de inidoneidade pode retroagir?
Sim. A Receita Federal publicou em 2026 ato declaratório que tornou inidôneos documentos emitidos por uma empresa desde 1º de janeiro de 2021. Decisão do TJSP citada por Amal Nasrallah exige, porém, que a declaração seja pública antes de ser usada contra o contribuinte.
O que é empresa inexistente de fato?
Empresa inexistente de fato é a entidade sem patrimônio ou capacidade operacional para realizar seu objeto, conforme o art. 38, inciso III, alínea “a”, da IN RFB 2.119/2022. A Receita Federal declara o CNPJ dessa empresa inapto.
Pagar fornecedor com boleto prova a operação?
Não sozinho. No Acórdão 3101-004.840, o CARF manteve a glosa mesmo com notas e comprovantes de pagamento, porque a compradora não provou a capacidade operacional dos fornecedores. O pagamento precisa vir junto com prova de entrega.
Qual a alíquota de crédito de PIS e Cofins em risco?
No caso julgado pelo Acórdão CARF 3101-004.840, o crédito glosado era aproveitado à alíquota cheia de 7,6%, referente à Cofins não cumulativa. Esse foi o valor que a fiscalização considerou indevido nas compras de fornecedores irregulares.
Com que frequência revisar a situação dos fornecedores?
Revise a situação cadastral dos fornecedores de forma periódica e sempre antes de pagamentos relevantes. Como a inaptidão pode retroagir, consultar só no cadastro inicial deixa a empresa exposta a créditos que se tornam indevidos depois.
A Sefaz detecta notas frias automaticamente?
Sim, em vários estados. O Paraná usa o sistema SIMFE para monitorar a emissão de documentos eletrônicos em tempo real, e a Sefaz-CE aplica modelos de inteligência artificial que identificaram 68 empresas de fachada em 2025.
Quais setores aparecem mais em operações contra notas frias?
As operações citadas neste artigo atingiram sucata e ouro, na Operação Gauteng, metais, na Operação Nasir, e plásticos, no esquema de 2026 em São Paulo. São cadeias com muitos intermediários e mercadoria difícil de rastrear.
A IA consegue dizer se uma nota é fria?
Não sozinha. A IA cruza a NF-e com cadastro, certidões, comprovantes e prova de entrega e aponta divergências e padrões suspeitos. A conclusão sobre a fraude e o bloqueio do fornecedor continuam sendo decisão da área fiscal.
A validação de NF-e se integra ao ERP?
Sim. Plataformas de validação documental recebem o XML ou o PDF da nota, cruzam os dados com pedido e cadastro e devolvem o resultado ao fluxo de aprovação, para que a nota com risco seja bloqueada antes do pagamento.
O que fazer ao descobrir que recebeu nota fria?
Suspenda pagamentos pendentes ao fornecedor, reúna as provas da operação e procure o contador ou advogado tributarista para avaliar o estorno do crédito. Corrigir antes de uma fiscalização reduz o risco de multa e de responsabilização penal.
Conclusão
Nota fiscal fria passa pela conferência técnica da Sefaz, e só o cruzamento entre nota, cadastro do fornecedor e prova física da entrega a identifica antes do pagamento. Com esquemas de R$ 7 bilhões, como o da Operação Nasir, e com a inaptidão alcançando notas de anos anteriores, a proteção do comprador é o dossiê de boa-fé exigido pela Súmula 509 do STJ e pelo art. 51 da IN RFB 2.119/2022. Para automatizar esse dossiê no seu contas a pagar, solicite uma demonstração da Dynadok.
Como citar este artigo
ABNT: DYNADOK. Nota fiscal fria: como identificar NF-e inidônea antes de pagar ou creditar impostos. Blog Dynadok, 15 out. 2026. Disponível em: https://blog.dynadok.com/antifraude/nota-fiscal-fria/. Acesso em: 15 out. 2026.
APA: Dynadok. (2026, 15 de outubro). Nota fiscal fria: como identificar NF-e inidônea antes de pagar ou creditar impostos. Blog Dynadok. https://blog.dynadok.com/antifraude/nota-fiscal-fria/
Referências
ATLAS PÚBLICO. Receita Federal declara inaptidão e inidoneidade fiscal da C. Medeiros Advogados a partir de 2021. Atlas Público, 2026. Disponível em: https://atlaspublico.com.br/noticias/receita-federal-declara-inaptidao-e-inidoneidade-fiscal-da-30443. Acesso em: 15 out. 2026.
BRASIL. Lei nº 8.137, de 27 de dezembro de 1990. Define crimes contra a ordem tributária, econômica e contra as relações de consumo. Brasília: Presidência da República, 1990. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l8137.htm. Acesso em: 15 out. 2026.
BRASIL. Receita Federal do Brasil. Instrução Normativa RFB nº 2.119, de 6 de dezembro de 2022. Dispõe sobre o Cadastro Nacional da Pessoa Jurídica. Normas Brasil, 2022. Disponível em: https://www.normasbrasil.com.br/norma/instrucao-normativa-2119-2022_439318.html. Acesso em: 15 out. 2026.
BRASIL. Superior Tribunal de Justiça. Súmula 509. Primeira Seção. DJe, 31 mar. 2014. Disponível em: https://arquivocidadao.stj.jus.br/index.php/sumula-509-2. Acesso em: 15 out. 2026.
COAD. Fazenda paulista e Receita Federal deflagram operação contra sonegação no setor de metais. COAD, 13 jun. 2024. Disponível em: https://www.coad.com.br/home/noticias-detalhe/126262/fazenda-paulista-e-receita-federal-deflagram-operacao-contra-sonegacao-no-setor-de-metais. Acesso em: 15 out. 2026.
COAD. Receita Estadual do Paraná identificou 844 empresas falsas nos últimos 5 anos. COAD, 3 fev. 2022. Disponível em: https://www.coad.com.br/home/noticias-detalhe/111095/receita-estadual-do-parana-identificou-844-empresas-falsas-nos-ultimos-5-anos. Acesso em: 15 out. 2026.
CONTADORES.CNT.BR. Por maioria, CARF mantém glosa de aquisições de empresas irregulares, mas afasta glosas de aluguel e condomínio. Contadores.cnt.br, 15 jul. 2026. Disponível em: https://contadores.cnt.br/projetos/46/noticias/tecnicas/2026/07/15/por-maioria-carf-mantem-glosa-de-aquisicoes-de-empresas-irregulares-mas-afasta-glosas-de-aluguel-e-condominio.html. Acesso em: 15 out. 2026.
DYNADOK. Validação automática de documentos com IA. Dynadok, 2026. Disponível em: https://dynadok.com. Acesso em: 15 out. 2026.
FENACON. Operação Gauteng: Receita Federal e Polícia Federal combatem esquema bilionário de notas fiscais falsas. Fenacon, 17 maio 2023. Disponível em: https://fenacon.org.br/noticias/operacao-gauteng-receita-federal-e-policia-federal-combatem-esquema-bilionario-de-notas-fiscais-falsas/. Acesso em: 15 out. 2026.
ITATIAIA. Operação da Receita Federal mira esquema de R$ 2,5 bilhões em fraude fiscal em SP. Itatiaia, 14 maio 2026. Disponível em: https://www.itatiaia.com.br/brasil/sudeste/sp/operacao-da-receita-federal-mira-esquema-de-r-25-bilhoes-em-fraude-fiscal-em-sp/. Acesso em: 15 out. 2026.
NASRALLAH, Amal. Nota fiscal emitida por empresa inidônea e o direito de crédito. Tributário nos Bastidores, 14 dez. 2021. Disponível em: https://tributarionosbastidores.com.br/2021/12/nota-fiscal-emitida-por-empresa-inidonea-e-o-direito-de-credito/. Acesso em: 15 out. 2026.
O POVO. Sefaz usa IA e identifica 68 empresas de fachada no Ceará. O Povo, 19 set. 2025. Disponível em: https://mais.opovo.com.br/jornal/economia/2025/09/19/sefaz-usa-ia-e-identifica-68-empresas-de-fachada-no-ceara.html. Acesso em: 15 out. 2026.
SENIOR SISTEMAS. Rejeição 302: uso denegado, irregularidade fiscal do destinatário. Central de Suporte Senior, s.d. Disponível em: https://suporte.senior.com.br/hc/pt-br/articles/6635781733524-GS-Retaguarda-Tarefa-327-Monitor-AMNFe-Rejei%C3%A7%C3%A3o-302-Uso-Denegado-Irregularidade-fiscal-do-destinat%C3%A1rio. Acesso em: 15 out. 2026.
TRIBUNAL DE JUSTIÇA DE SANTA CATARINA. Nota explicativa sobre a nota fiscal eletrônica. TJSC, s.d. Disponível em: https://tjsc.jus.br/documents/3526468/3532205/Nota+explicativa+sobre+a+nota+fiscal+eletr%C3%B4nica/ff765af6-41c8-1643-c293-092bbdd9bace. Acesso em: 15 out. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.