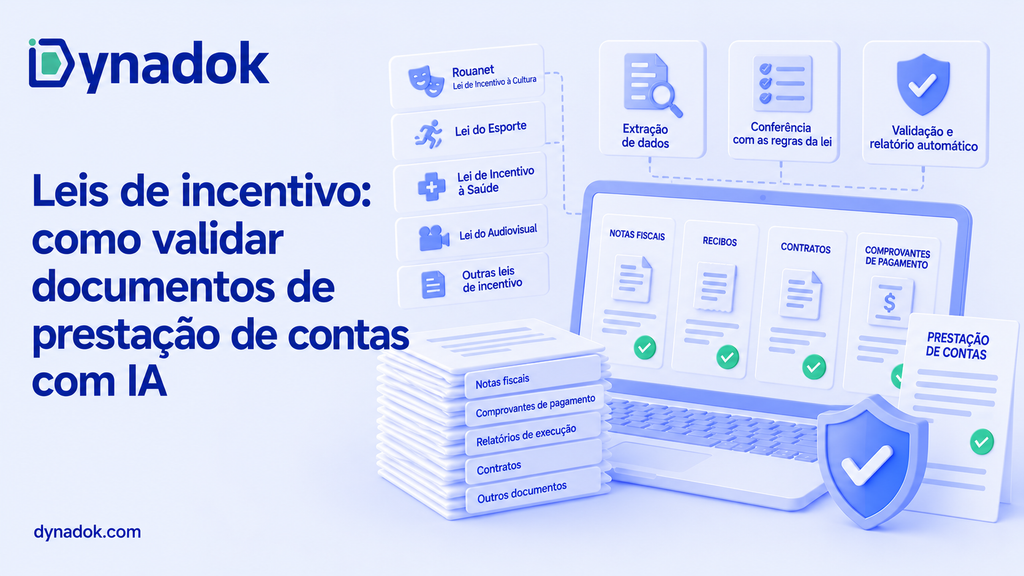
A IA valida documentos de prestação de contas de leis de incentivo conferindo a autenticidade das notas fiscais, a coerência entre relatório físico e financeiro, e a vigência de certidões, em segundos e em 100% do volume, eliminando o risco das irregularidades que o TCU mais identifica em auditorias: pagamentos sem comprovação da prestação dos serviços e uso de documentos duplicados.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- Lei Rouanet, Lei Paulo Gustavo e Aldir Blanc formam o principal conjunto de leis de incentivo federal: juntas, movimentam bilhões de reais anuais em projetos culturais e exigem prestação de contas com documentação extensa, enviada ao Ministério da Cultura ou ao ente repassador.
- A prestação de contas tem prazo de 60 dias após a conclusão do projeto e deve ser feita pelo Sistema de Apoio às Leis de Incentivo à Cultura (SALIC) nos projetos da Lei Rouanet, ou pelo Transferegov nos projetos da Lei Paulo Gustavo.
- Os documentos exigidos são de dois grupos: comprobatórios físicos (fotos, listas de presença, material de divulgação, borderô) e comprobatórios financeiros (notas fiscais, extratos bancários, contratos, recibos e RPAs, boletos).
- O TCU identificou três irregularidades mais comuns: pagamentos sem comprovação da efetiva prestação dos serviços, uso de documentação comprobatória idêntica para justificar débitos duplicados e falta de transparência na movimentação financeira dos projetos.
- A IA valida cada tipo de documento por critérios próprios: verificando a NF-e direto na SEFAZ, checando a coerência entre o relatório físico e as fotos, e cruzando os extratos bancários com a relação de pagamentos.
- A Dynadok reduz até 95% do tempo de conferência manual e processa todos os documentos do dossiê em minutos, notificando não conformidades em tempo real antes de a prestação de contas ser submetida.
O que são leis de incentivo à cultura no Brasil?
Leis de incentivo à cultura são instrumentos legais que permitem a empresas e pessoas físicas direcionar parte do imposto de renda devido para o financiamento de projetos culturais aprovados pelo poder público, ou que transferem recursos diretamente para entes federativos executarem políticas culturais.
As três mais relevantes no nível federal são:
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.A Lei Rouanet (Lei nº 8.313, de 23 de dezembro de 1991) instituiu o Programa Nacional de Apoio à Cultura (PRONAC) e seu mecanismo principal, o incentivo fiscal. Empresas tributadas com base no lucro real podem deduzir do imposto de renda pessoa jurídica até 4% do imposto devido; pessoas físicas, até 6%. Projetos enquadrados no art. 18 permitem 100% de restituição ao patrocinador; projetos do art. 26 permitem entre 30% e 40% para pessoa jurídica e entre 60% e 80% para pessoa física.
A Lei Paulo Gustavo (Lei Complementar nº 195, de 8 de julho de 2022) transferiu R$ 1,8 bilhão aos municípios, ao Distrito Federal e aos estados para minimizar os impactos da pandemia no setor cultural. Em 2023, 5.465 municípios, equivalentes a 98% dos municípios brasileiros, realizaram o procedimento de solicitação dos recursos.
A Política Nacional Aldir Blanc de Fomento à Cultura (Lei nº 14.399/2022) estabelece repasse anual permanente para estados, municípios e Distrito Federal implementarem políticas de fomento à cultura.
Além dessas, estados e municípios têm suas próprias leis de incentivo, geralmente baseadas em renúncias de ICMS ou ISS, e cada uma tem regras próprias de prestação de contas.
O que é a prestação de contas de leis de incentivo?
A prestação de contas é a etapa obrigatória em que o proponente ou ente beneficiário comprova ao órgão concedente que os recursos públicos foram empregados corretamente e que o projeto cultural foi efetivamente executado.
Na Lei Rouanet, o proponente é legalmente responsável pela execução do projeto e não pode terceirizar essa responsabilidade. A comprovação é feita exclusivamente pelo SALIC, sistema do Ministério da Cultura, e o prazo é de 60 dias após a conclusão do projeto, prorrogável por mais 30 dias mediante justificativa encaminhada dentro do prazo vigente. A análise técnica verifica o alcance do objeto; a análise financeira confere cada pagamento contra o orçamento aprovado.
Na Lei Paulo Gustavo, a prestação de contas tem dois níveis: do agente cultural beneficiado para o município (relatório físico e financeiro em até 40 dias após a conclusão da proposta, conforme o Edital Municipal), e do município para a União via Transferegov, com o relatório de gestão final.
Reprovações ou inconsistências podem resultar na devolução dos recursos captados e na inabilitação do proponente para apresentar novos projetos.
Quais documentos a prestação de contas de leis de incentivo exige?
| Grupo | Documentos exigidos | O que comprovam |
|---|---|---|
| Comprobatórios físicos | Relatório de execução do objeto, fotos, material de divulgação (cartazes, programas, release), lista de presença, borderô, comprovante de embarque ou bilhete aéreo | Que o projeto foi realizado conforme o objeto aprovado |
| Comprobatórios financeiros | Notas fiscais, Recibos de Pagamento a Autônomos (RPAs), extratos bancários de todos os meses do período, contratos de serviço, boletos pagos, relação de pagamentos | Que os valores captados foram aplicados no projeto dentro do orçamento |
| Documentos de contrapartida | Registro das ações de democratização do acesso quando exigido, comprovação de gratuidade quando prevista, material acessível quando exigido | Cumprimento das contrapartidas sociais previstas no projeto |
Fonte: Secretaria de Estado de Cultura do Distrito Federal (2024) e Ministério da Cultura (2026).
Fonte: Secretaria de Estado de Cultura do Distrito Federal (2024) e Consultoria Squadra (2025).
A regra central da Lei Rouanet é que a prestação de contas cobre exclusivamente os recursos captados com a lei de incentivo. Recursos de outras fontes ou próprios devem ser detalhados no relatório final, mas não exigem comprovação fiscal dentro do processo de prestação de contas.
Por que a validação manual de documentos de prestação de contas não funciona em escala?
O problema não é falta de atenção, mas de estrutura: a prestação de contas de um único projeto de porte médio pode reunir centenas de documentos de naturezas distintas, e as regras de validade variam por tipo de documento, por lei e por edital municipal. Quatro limitações estruturais tornam a conferência manual insuficiente:
- Volume vs. prazo: 60 dias parecem razoáveis para um projeto pequeno, mas produtoras com múltiplos projetos simultâneos ou secretarias municipais gerindo dezenas de convênios chegam ao prazo com a conferência incompleta.
- Ausência de cruzamento automático: o analista confere cada NF isoladamente e não tem como perceber que a mesma nota foi usada para justificar dois pagamentos em momentos diferentes, o padrão mais comum de irregularidade apontado pelo TCU.
- Diversidade de formatos: fotos, PDFs de notas fiscais eletrônicas, extratos bancários, RPAs manuscritos e links de vídeo chegam misturados; a equipe precisa decidir individualmente qual regra se aplica a cada tipo.
- Erro por exaustão: picos de volume coincidem com o fim do prazo, quando os documentos chegam em lote e a pressão é maior. O TCU identificou que a falta de transparência na movimentação financeira dos projetos foi uma das irregularidades mais recorrentes nas auditorias de conformidade, indicando que o problema persiste mesmo em gestões experientes.
Quais erros mais comprometem a aprovação da prestação de contas?
O TCU, em auditoria de conformidade sobre a aplicação de recursos da Lei Rouanet, identificou os padrões de irregularidade mais comuns nos projetos analisados. Os cinco mais recorrentes foram:
- Pagamentos realizados sem a comprovação da efetiva prestação dos serviços e sem evidência de economicidade das contratações.
- Alteração de valores de itens orçamentários acima do limite legal permitido para remanejamento de despesas, sem autorização do MinC.
- Utilização de documentação comprobatória idêntica para justificar débitos duplicados dentro de um mesmo projeto cultural.
- Falta de transparência na movimentação financeira, prejudicando o nexo de causalidade entre dispêndio e despesa efetuada.
- Execução de despesas vedadas pela legislação, como taxas bancárias, multas e juros com os recursos captados.
Esses padrões se repetem sistematicamente porque a conferência manual não tem capacidade de cruzar documentos entre si em volume. Uma NF duplicada só é detectada se o analista lembrar de ter visto o mesmo número anteriormente no processo.
| Irregularidade | Consequência na prestação de contas | Como a IA previne |
|---|---|---|
| Pagamento sem comprovação de serviço prestado | Glosagem da despesa e exigência de devolução do valor | Cruza NF com o contrato e com o registro do evento ou entrega |
| Documentação idêntica em débitos diferentes | Reprovação do projeto e possível inabilitação | Sinaliza duplicidade de número de NF ou CPF/CNPJ em tempo real |
| Despesa fora do período de execução | Despesa glosada, necessidade de ressarcimento | Confere data da NF ou RPA contra o calendário aprovado no SALIC |
| Remanejamento acima do limite sem autorização | Irregularidade formal com exigência de regularização retroativa | Confronta cada despesa com o saldo disponível no item de orçamento |
| Falta de conciliação bancária | Impossibilidade de análise financeira, reprovação automática | Gera a conciliação automaticamente ao cruzar extratos com pagamentos |
Fonte: Tribunal de Contas da União, Relatório de Políticas e Programas de Governo 2018 (Lei Rouanet), e Ministério da Cultura (2026).
Como a IA valida documentos de prestação de contas de leis de incentivo?
A validação automatizada opera em camadas complementares, cada uma calibrada para o tipo de documento. Ao contrário da conferência visual, que responde apenas a “este documento parece correto?”, a IA responde a perguntas de contexto: “este documento pertence a este projeto? Foi emitido dentro do período de execução? Já foi usado antes? O fornecedor é o previsto no orçamento aprovado?”. São exatamente as perguntas que o Ministério da Cultura e o TCU fazem na análise e que a revisão manual em alto volume não consegue responder de forma sistemática.
- Notas fiscais eletrônicas (NF-e): a IA confere o XML da NF-e direto na SEFAZ, verificando status de autorização, CNPJ do emitente e tomador, valor e data contra o item correspondente na relação de pagamentos. Notas canceladas, com situação irregular ou em nome de CNPJ diferente do projeto são barradas antes de entrar no dossiê.
- Recibos e RPAs: extrai nome, CPF, valor, descrição do serviço e data; cruza com a relação de pagamentos e verifica se o prestador está cadastrado como fornecedor do projeto.
- Extratos bancários: lê os lançamentos e compara com a relação de pagamentos, sinalizando débitos sem correspondência documental ou entradas de recursos que não constam como captação autorizada no SALIC.
- Relatório físico e comprobatórios: analisa as fotos extraindo metadados de data e localização quando disponíveis, e verifica se o conteúdo é consistente com o objeto aprovado e o período de execução do projeto.
- Cruzamento entre documentos: identifica NFs com o mesmo número e emitente em dois pagamentos distintos, RPAs com o mesmo CPF e valores diferentes sem justificativa, e quaisquer pares de documentos suspeitos de duplicidade.
- Vigência e aderência ao orçamento: confere se cada despesa está dentro do período de execução do projeto e se o item de orçamento correspondente tem saldo disponível, sinalizando remanejamentos que possam exceder o limite legal sem autorização.
Como configurar a validação com IA em 7 passos?
- Mapeie o dossiê de prestação de contas de cada projeto. Identifique quais documentos são exigidos pela lei aplicável (Rouanet via SALIC, Paulo Gustavo via Transferegov) e por cada edital municipal, listando os tipos e as regras de vigência de cada um. Projetos que combinam captação pela Rouanet com recursos próprios precisam de dossiês separados por fonte, já que a lei exige a prestação de contas apenas sobre o recurso captado com incentivo fiscal.
- Configure checklists por tipo de documento. Para cada documento, defina o que verificar na consistência interna (campos obrigatórios, prazo de emissão, CNPJ do tomador), o que cruzar com sistemas externos (SEFAZ para NF-e) e o que conferir contra o projeto (item de orçamento, período de execução, nome do fornecedor previsto). Checklists claros eliminam a subjetividade da conferência manual e garantem que qualquer membro da equipe aplique as mesmas regras.
- Ative a integração com a SEFAZ para NF-e. A autorização de acesso ao CNPJ do proponente permite consultar o status de todas as NF-e recebidas em tempo real, eliminando a necessidade de baixar XMLs manualmente e conferir número por número.
- Configure a conciliação bancária automatizada. Carregue os extratos bancários da conta do projeto e defina a regra de correlação com a relação de pagamentos; a IA sinaliza os lançamentos sem correspondência documental.
- Estabeleça o fluxo de recebimento de documentos. Defina como os prestadores e fornecedores enviam NFs e recibos diretamente para o sistema (e-mail, portal ou integração com ERP), para que a validação aconteça no recebimento, não na véspera do prazo.
- Defina alertas e filas de exceção. Documentos com inconsistência (NF cancelada, RPA com CPF divergente, foto com data fora do período) geram alerta para revisão humana com o dado divergente destacado, em vez de reprovação automática.
- Gere o dossiê de prestação de contas completo. O sistema monta a relação de pagamentos, a conciliação bancária e o relatório de conformidade automaticamente, prontos para upload no SALIC ou no Transferegov, com trilha de auditoria de cada decisão registrada.
Como a IA se compara à conferência manual na prestação de contas?
| Dimensão | Conferência manual | Validação automatizada com IA |
|---|---|---|
| Verificação da NF-e na SEFAZ | Baixa e confere o XML manualmente | Consulta automática em tempo real |
| Detecção de NF ou RPA duplicado | Depende de memória do analista | Cruzamento automático de 100% dos documentos |
| Conciliação bancária | Feita linha a linha, susceptível a erro | Geração automática com sinalização de divergências |
| Cobertura | Amostragem ou checagem parcial sob pressão do prazo | 100% dos documentos em qualquer volume |
| Tempo de validação | Dias ou semanas | Minutos, com resultado em tempo real |
| Trilha de auditoria | Anotações manuais, raramente estruturadas | Registro de qual regra foi aplicada e qual dado divergiu |
Quais erros frequentes comprometem a prestação de contas de leis de incentivo?
- Enviar NFs de fornecedores não previstos no orçamento aprovado, sem solicitar autorização prévia de remanejamento ao MinC.
- Usar o mesmo extrato bancário do projeto para cobrir despesas que pertencem a outro projeto captado com PRONAC diferente.
- Apresentar fotos com metadados indicando data anterior ou posterior ao período de execução declarado.
- Omitir contratos de serviço que deveriam acompanhar os RPAs, gerando dúvidas sobre a efetividade da prestação dos serviços.
- Submeter a prestação de contas sem a conciliação bancária, documento obrigatório no SALIC que detalha todos os ingressos e pagamentos da conta do projeto.
- Incluir despesas vetadas pela lei ou pelo MinC, como taxas bancárias, multas, juros e correção monetária sobre pagamentos em atraso, com os recursos captados.
- Deixar para organizar a documentação física (fotos, listas de presença) apenas no período de prestação de contas, em vez de registrar ao longo da execução do projeto. Esse erro costuma ser fatal quando o prazo de 60 dias se sobrepõe ao lançamento de outro projeto.
- Não arquivar os documentos de comunicação com o MinC, como os e-mails de monitoramento, as atas de visita técnica e as autorizações formais de remanejamento, que são parte da trilha de auditoria do projeto e podem ser exigidas na análise da prestação de contas pelo técnico responsável.
Como a Dynadok ajuda na validação de documentos de leis de incentivo?
A Dynadok automatiza as verificações que a prestação de contas de leis de incentivo exige em duas frentes complementares. Na investigação do documento, a IA confere metadados, construção interna do arquivo e consistência de conteúdo: uma NF-e com status cancelado na SEFAZ, um RPA com rasura na assinatura ou um borderô com data fora do período do projeto são identificados antes de entrar no dossiê. Na conferência na fonte, a plataforma consulta a SEFAZ para NF-e eletrônicas e pode integrar-se aos sistemas do proponente para cruzar pagamentos com os registros internos.
O resultado prático é um dossiê pronto para submissão com rastreabilidade completa: cada documento tem registrado qual verificação foi aplicada, qual dado divergiu e qual foi a decisão, exatamente a estrutura que o Ministério da Cultura e os tribunais de contas exigem em análise de prestação de contas.
Segundo Cássio Lapertosa, Diretor de TI da Emccamp, “a tecnologia ofertada por eles não só lê campos, mas interpreta documentos cruzando informações, se assemelhando à análise humana”. Esse cruzamento entre documentos é a capacidade que captura os padrões de duplicidade que o TCU mais aponta. Para Karla Lemos, Gerente de CSC da Unicesumar, a Dynadok permitiu “reduzir para 10 pessoas” um processo que antes precisava de 25, “com fluidez, segurança e foco em análises mais estratégicas”. A plataforma detalha em conteúdo próprio como detectar comprovantes reaproveitados indevidamente em processos de alto volume, e como funciona o processo de antifraude documental ponta a ponta.
Perguntas frequentes sobre validação de prestação de contas de leis de incentivo
1. O que é a prestação de contas de leis de incentivo?
É a comprovação formal entregue ao órgão concedente, dentro de prazo legalmente determinado, de que os recursos captados com a lei de incentivo foram empregados corretamente na execução e de que o projeto cultural foi efetivamente realizado conforme aprovado.
2. Qual é o prazo para a prestação de contas da Lei Rouanet?
O prazo é de 60 dias após a conclusão do projeto, prorrogável por mais 30 dias mediante justificativa encaminhada dentro do prazo vigente, conforme o Manual do Proponente do Ministério da Cultura.
3. Qual sistema é obrigatório para a prestação de contas da Lei Rouanet?
O SALIC, Sistema de Apoio às Leis de Incentivo à Cultura, é o sistema obrigatório para todas as etapas do projeto incentivado pela Lei Rouanet, da inscrição à prestação de contas.
4. Como funciona a prestação de contas da Lei Paulo Gustavo?
Tem dois níveis: o agente cultural beneficiado presta contas ao município, com relatório físico e financeiro; e o município presta contas à União via Transferegov, com o relatório de gestão final.
5. Quais documentos financeiros são obrigatórios na prestação de contas?
Notas fiscais, Recibos de Pagamento a Autônomos (RPAs), extratos bancários de todos os meses do período do projeto, contratos de prestação de serviço, boletos pagos e a relação de pagamentos compondo a conciliação bancária.
6. Quais documentos físicos são exigidos na prestação de contas?
Relatório de execução do objeto, fotos que comprovem a realização das atividades, material de divulgação como cartazes e programas, listas de presença, borderô de shows e eventos, e comprovantes de transporte quando o item foi previsto no orçamento.
7. O que acontece se a prestação de contas for reprovada?
O MinC pode aprovar, aprovar com alterações ou reprovar a prestação de contas. O proponente tem direito a recorrer das decisões. Em caso de reprovação final, deve ressarcir os valores captados de forma integral. Reincidência ou irregularidades graves podem resultar em inabilitação para apresentar novos projetos no SALIC.
8. O que o TCU mais encontra nas auditorias de prestação de contas da Lei Rouanet?
Pagamentos sem comprovação da prestação efetiva dos serviços, uso de documentação idêntica para justificar débitos duplicados, falta de transparência na movimentação financeira e despesas acima do limite de remanejamento sem autorização.
9. A NF-e pode ser verificada automaticamente pela IA?
Sim. A IA consulta o status da NF-e diretamente na SEFAZ, verificando se está autorizada, se o CNPJ do emitente bate com o fornecedor previsto no projeto e se o valor corresponde ao item de orçamento.
10. Como a IA detecta NFs ou RPAs duplicados?
Por cruzamento automático de 100% dos documentos do dossiê: a IA compara números de NF, CNPJs e CPFs com o histórico de pagamentos do projeto e sinaliza pares duplicados em segundos.
11. A IA valida comprovantes fotográficos também?
Sim. A IA extrai metadados das fotos (data de criação, localização quando disponível) e verifica se o conteúdo é consistente com o objeto do projeto e o período de execução declarado.
12. O SALIC aceita documentos em formato digital?
Sim, a prestação de contas é feita inteiramente pelo SALIC online, sem necessidade de envio físico. Documentos físicos como contratos e RPAs podem ser digitalizados e anexados como arquivos; NFs eletrônicas têm seus dados acessados automaticamente quando o proponente autoriza o acesso do MinC ao CNPJ do projeto.
13. Quanto vale a renúncia fiscal para um patrocinador na Lei Rouanet?
Para projetos do art. 18, a empresa recupera 100% do valor patrocinado via dedução no IR, dentro do limite de 4% do imposto devido. No art. 26, entre 30% e 40% de restituição, além da possibilidade de dedução como despesa operacional.
14. Qual é a instrução normativa mais recente da Lei Rouanet?
A Instrução Normativa nº 29, de 29 de janeiro de 2026, que regula os procedimentos de apresentação, análise, aprovação, acompanhamento, prestação de contas e avaliação de resultados dos projetos do PRONAC.
15. É possível remanejar valores entre itens do orçamento sem autorização?
Há um limite legal para remanejamento de despesas sem autorização prévia do MinC. Alterações acima desse limite são uma das irregularidades mais identificadas pelo TCU nas auditorias da Lei Rouanet.
16. Despesas com taxas bancárias e multas podem ser incluídas na prestação de contas da Lei Rouanet?
Não. A legislação veda explicitamente o pagamento de taxas bancárias, multas, juros ou correção monetária com os recursos captados via mecanismo de incentivo fiscal da Lei 8.313/1991. Qualquer dessas despesas lançada no extrato e não rejeitada pelo sistema é automaticamente identificada como despesa vedada na análise do MinC.
17. Uma mesma NF pode ser usada em mais de um projeto cultural?
Não. Cada nota fiscal só pode ser vinculada ao projeto para o qual o serviço foi prestado; usá-la em dois projetos distintos configura a irregularidade de “documentação comprobatória idêntica para justificar débitos duplicados” mais encontrada pelo TCU.
18. A validação automatizada elimina a necessidade de contador na prestação de contas?
Não elimina, mas redireciona o trabalho. A IA confere 100% dos documentos e encaminha ao contador apenas os casos com indício de irregularidade, com o dado divergente destacado, tornando a revisão muito mais focada.
19. Em quanto tempo a validação com IA pode processar um dossiê de prestação de contas?
Dossiês de projetos de porte médio, com centenas de documentos, são processados em minutos, com notificação de não conformidades em tempo real, contra dias ou semanas de conferência manual. A Dynadok indica redução de até 95% no tempo de conferência, com validações até 10 vezes mais rápidas que o processo manual equivalente.
20. Por onde começar a automatizar a prestação de contas de leis de incentivo?
Mapeando os documentos exigidos pelo SALIC ou pelo Transferegov para cada projeto ativo, configurando checklists por tipo de documento, ativando a integração com a SEFAZ para NF-e e estabelecendo o fluxo de recebimento de documentos desde o início da execução.
Conclusão
A prestação de contas de leis de incentivo exige evidência documental dupla: que o projeto aconteceu, e que o dinheiro foi bem empregado. O TCU sabe exatamente onde procurar irregularidades, e a conferência manual não consegue cruzar documentos com a velocidade e o alcance necessários para preveni-las antes da submissão. Com validação automatizada, cada NF é conferida na SEFAZ, cada RPA cruzado com a relação de pagamentos, cada foto verificada quanto à data, e qualquer duplicidade sinalizada no ato do recebimento, não na véspera do prazo. Isso transforma a prestação de contas de um risco de reprovação em um processo rastreável, com trilha de auditoria que resiste a qualquer análise do MinC ou do tribunal de contas. Solicite uma demonstração da Dynadok e veja como configurar a validação dos documentos do seu próximo projeto incentivado.
Como citar este artigo
ABNT: DYNADOK. Leis de incentivo: como validar documentos de prestação de contas com IA. Blog Dynadok, 07 set. 2026. Disponível em: https://blog.dynadok.com/governo/leis-de-incentivo-como-validar-documentos-prestacao-de-contas-ia/. Acesso em: 07 set. 2026.
APA: Dynadok. (2026, 7 de setembro). Leis de incentivo: como validar documentos de prestação de contas com IA. Blog Dynadok. https://blog.dynadok.com/governo/leis-de-incentivo-como-validar-documentos-prestacao-de-contas-ia/
Referências
BRASIL. Lei nº 8.313, de 23 de dezembro de 1991. Institui o Programa Nacional de Apoio à Cultura (Pronac) e dá outras providências. Brasília: Presidência da República, 1991. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/l8313cons.htm. Acesso em: 07 set. 2026.
BRASIL. Lei Complementar nº 195, de 8 de julho de 2022. Dispõe sobre o apoio financeiro da União aos Estados, ao Distrito Federal e aos Municípios para garantir ações emergenciais direcionadas ao setor cultural. Brasília: Presidência da República, 2022. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp195.htm. Acesso em: 07 set. 2026.
CONSULTORIA SQUADRA. Prestação de Contas da Lei Rouanet: o que o Ministério da Cultura exige em 2025. Disponível em: https://consultoriasquadra.com.br/prestacao-de-contas-da-lei-rouanet/. Acesso em: 07 set. 2026.
DYNADOK. Antifraude documental com IA. 2026. Disponível em: https://dynadok.com/anti-fraude/. Acesso em: 07 set. 2026.
DYNADOK. Reuso e reciclagem de documentos: como a IA detecta comprovantes reaproveitados. Blog Dynadok, 2026. Disponível em: https://blog.dynadok.com/ia/reuso-e-reciclagem-de-documentos-como-a-ia-detecta-comprovantes-reaproveitados/. Acesso em: 07 set. 2026.
DYNADOK. Validação automática de documentos com IA. 2026. Disponível em: https://dynadok.com/. Acesso em: 07 set. 2026.
FUNDAÇÃO GETULIO VARGAS PROJETOS; SECEC-RJ. Prestação de Contas na Gestão Pública: Lei Paulo Gustavo. Material de capacitação, 2023. Disponível em: https://fgvprojetos.fgv.br/sites/fgvprojetos.fgv.br/files/arquivos/modulo_03_capacitacoes_projeto_lpg_secec_rj_v02.pdf. Acesso em: 07 set. 2026.
MINISTÉRIO DA CULTURA. Lei Rouanet. Brasília: MinC, 2026. Disponível em: https://www.gov.br/cultura/pt-br/assuntos/acoes-programas-e-politicas/lei-rouanet-1/lei-rouanet. Acesso em: 07 set. 2026.
SECRETARIA DE ESTADO DE CULTURA DO DISTRITO FEDERAL. Cartilha de Prestação de Contas: Lei de Incentivo à Cultura. Brasília: Cultura-DF, 2024. Disponível em: https://cultura.df.gov.br/documents/d/secec/5-prestac-cc-a7a-cc-83o-de-contas. Acesso em: 07 set. 2026.
TRIBUNAL DE CONTAS DA UNIÃO. Relatório de Políticas e Programas de Governo: Lei Rouanet. Brasília: TCU, 2018. Disponível em: https://sites.tcu.gov.br/relatorio-de-politicas/2018/lei-rouanet.htm. Acesso em: 07 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.