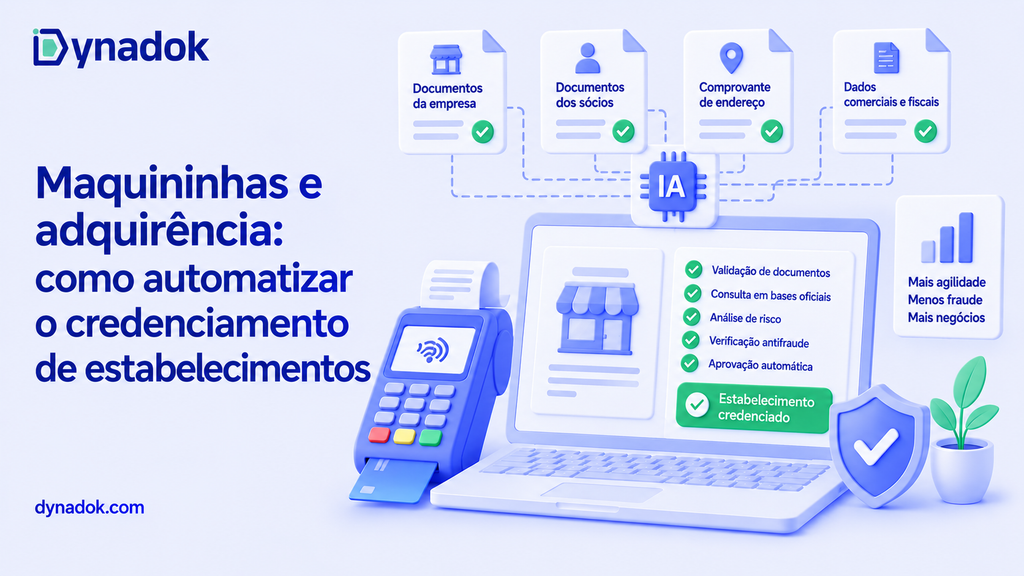
Automatizar o credenciamento de estabelecimentos significa deixar a IA classificar e ler os documentos enviados pelo lojista, validar CNPJ, contrato social e dados bancários contra as fontes oficiais, checar sinais de adulteração no arquivo e aplicar as regras de risco da credenciadora antes de liberar a maquininha. O processo cai de dias para minutos e passa a gerar evidência auditável de cada verificação.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- As transações com cartões movimentaram R$ 4,5 trilhões no Brasil em 2025, alta de 10,1%, em 48,1 bilhões de operações, segundo balanço da Abecs.
- A Resolução BCB nº 494/2025 passou a exigir autorização de funcionamento do credenciador, com prazo de 1º a 31 de maio de 2026 para quem já operava sem autorização.
- O Superior Tribunal de Justiça decidiu que é dever de todos os integrantes da cadeia de serviço de crédito adotar as medidas necessárias para garantir a idoneidade das compras com cartão.
- A Circular BCB nº 3.978/2020 exige identificação, qualificação e classificação do lojista e também dos administradores e representantes que assinam por ele.
- Instituições participantes do Pix identificaram 328.945 contas laranja em 2024, associadas ao equivalente a 27% das fraudes no sistema de pagamentos.
- O volume transacionado por Tap on Phone cresceu 241,4% em 2025, chegando a R$ 78 bilhões, o que amplia a base de estabelecimentos a credenciar sem entrega de equipamento.
O que é o credenciamento de estabelecimentos em adquirência?
Credenciamento é o processo pelo qual uma credenciadora habilita um estabelecimento comercial a aceitar cartões e receber pagamentos. Ele começa quando o lojista pede a maquininha e termina quando a operação libera a captura de transações, define o MCC, ajusta as condições comerciais e ativa a conta de recebimento. Entre um ponto e outro estão a análise cadastral, a validação documental, a checagem da atividade econômica e a avaliação de risco.
Na prática, o credenciamento é o onboarding de um cliente que vai receber dinheiro, não gastá-lo. Isso inverte a lógica do risco: o problema não é o lojista deixar de pagar, é a credenciadora liberar captura para quem não deveria ter, seja um estabelecimento inexistente, seja um negócio real usado para dar destino a recursos de origem duvidosa. Por isso, a análise documental aqui carrega peso equivalente ao do KYC bancário.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.O mercado que sustenta esse fluxo é grande. As transações com cartões movimentaram R$ 4,5 trilhões em 2025, alta de 10,1% sobre 2024, em 48,1 bilhões de operações, segundo a Abecs. Cada uma dessas transações passa por um estabelecimento que, em algum momento, precisou ser credenciado e validado.
Qual a diferença entre credenciadora e subcredenciadora?
A credenciadora, ou adquirente, participa diretamente do arranjo de pagamento, conecta-se às bandeiras e habilita o estabelecimento para aceitar cartões. A subcredenciadora opera sob a estrutura de uma credenciadora e concentra transações de vários lojistas antes de repassá-las para processamento e liquidação. As duas credenciam estabelecimentos, e ambas respondem pela qualidade dessa análise. A Resolução BCB nº 522/2025 reforçou esse desenho ao determinar a participação obrigatória dos subcredenciadores na liquidação centralizada dos arranjos sujeitos a esse regime.
Por que o credenciamento virou um ponto crítico de risco e de conversão?
Porque ele decide, ao mesmo tempo, quanto tempo o lojista espera para vender e qual risco entra na base da credenciadora. Um processo lento derruba a conversão comercial em um mercado onde a concorrência entrega maquininha no mesmo dia. Um processo frouxo abre a porta para estabelecimentos de fachada, autofinanciamento e uso da captura para fins que nada têm a ver com a atividade declarada.
| Indicador | Valor | Período | Fonte |
|---|---|---|---|
| Valor transacionado com cartões | R$ 4,5 trilhões (+10,1%) | 2025 | Abecs |
| Transações com cartões | 48,1 bilhões (+5,4%) | 2025 | Abecs |
| Volume por Tap on Phone | R$ 78 bilhões (+241,4%) | 2025 | Abecs |
| Empresas ativas no país | 24.213.445 | 2º quadrimestre de 2025 | Mapa de Empresas |
| MEIs ativos | 12.660.170 | 2º quadrimestre de 2025 | Mapa de Empresas |
| Contas laranja identificadas no Pix | 328.945 | 2024 | Banco Central, via Broadcast |
| Tentativas de fraude no país | 6.937.832 (+29,5%) | 1º semestre de 2025 | Serasa Experian |
Fonte: Abecs, Mapa de Empresas (2º quadrimestre de 2025), Banco Central via Broadcast e Serasa Experian.
A base de potenciais credenciados é enorme e majoritariamente pequena: o país tem 24.213.445 empresas ativas, das quais 12.660.170 são microempreendedores individuais. São cadastros simples de documentar e difíceis de verificar em escala, justamente o cenário em que a conferência manual falha.
Some-se a isso o crescimento do Tap on Phone, que transforma o celular em maquininha e dispensa a entrega de equipamento: o volume transacionado por essa via subiu 241,4% em 2025, para R$ 78 bilhões. Sem terminal físico, não há visita, e o documento passa a ser a única evidência sobre quem está do outro lado.
O risco do lado errado também cresceu. O país registrou 6.937.832 tentativas de fraude no 1º semestre de 2025, e 53,7% delas miraram bancos e emissores de cartões. Segundo Caio Rocha, Diretor de Autenticação e Prevenção a Fraudes da Serasa Experian, “é no sistema financeiro que está o maior potencial de retorno para os criminosos”.
O que a regulação e a jurisprudência exigem do credenciamento?
O cenário regulatório mudou em 2025. Até então, a Resolução BCB nº 80/2021 dispensava o credenciador de autorização para funcionamento enquanto não ultrapassasse movimentação financeira de R$ 500.000.000,00. O Voto 111/2025-BCB, do Diretor de Regulação Gilneu Francisco Astolfi Vivan, propôs acabar com essa dispensa, e a Resolução BCB nº 494/2025 determinou que credenciadores em atividade antes de 5 de setembro de 2025 peçam autorização entre 1º e 31 de maio de 2026, sob pena de encerrar as atividades em até 30 dias.
Os números do próprio Banco Central mostram que autorização não é formalidade: desde 2013 foram analisados 408 pedidos de autorização de instituições de pagamento, dos quais 203 resultaram em autorização, 130 foram arquivados e 4 indeferidos, com indeferimentos motivados por questões de reputação ou por não atendimento de requisitos. Ou seja, o supervisor examina governança e controles, e o credenciamento de lojistas é um deles.
| Exigência | O que significa no credenciamento | Base | Prazo ou parâmetro |
|---|---|---|---|
| Identificação do estabelecimento | Denominação social e CNPJ validados na fonte | Circular 3.978, art. 16 | Antes de iniciar a relação |
| Qualificação | Validar faturamento e compatibilidade da atividade | Circular 3.978, art. 18 | Conclusão em até 30 dias |
| Representantes e administradores | Mesmos procedimentos aplicados a quem assina | Circular 3.978, art. 21 | Compatível com a função |
| Beneficiário final | Cadeia societária e comando de fato | Circular 3.978, arts. 24 e 25 | Participação até 25% |
| Autorização do credenciador | Pedido de funcionamento ao Banco Central | Resolução BCB nº 494/2025 | 1º a 31 de maio de 2026 |
| Chargeback | Responsabilidade financeira dos participantes | Resolução BCB nº 522/2025 | Limitada a 180 dias |
| Guarda de informações | Documentos e evidências das validações | Circular 3.978, art. 67 | Mínimo de 10 anos |
Fonte: Banco Central do Brasil (Circular nº 3.978/2020, Resoluções BCB nº 494/2025 e nº 522/2025).
A jurisprudência fechou o cerco. A Quarta Turma do Superior Tribunal de Justiça decidiu, por unanimidade, que um banco condenado a ressarcir cliente por fraude com cartão tem direito de regresso contra a credenciadora que forneceu o ponto de venda usado nos crimes, com o fundamento de que é dever de todos os integrantes da cadeia de serviço de crédito adotar as medidas necessárias para garantir a idoneidade das compras. No caso, discutiu-se exatamente a ausência de diligências mínimas no credenciamento de um comerciante que se revelou estelionatário. Em análise de outro recurso sobre o tema, registrou-se que a ampliação das funcionalidades das maquininhas, hoje com Pix, QR Code e antecipação de recebíveis, aumenta o risco operacional e exige controles mais sofisticados.
Quais documentos entram no credenciamento e onde a análise manual falha?
O pacote típico reúne cartão CNPJ, contrato social ou requerimento de empresário, documento de identidade dos sócios e representantes, comprovante de endereço do estabelecimento, comprovação de conta bancária de titularidade da empresa e, conforme o risco, alvará, licença específica ou comprovação de faturamento. Cada item tem um ponto cego quando a conferência é feita no olho:
- Comprovante de conta bancária de terceiro: o dinheiro da captura passa a ser liquidado em conta que não pertence ao estabelecimento, o que dificulta rastrear o beneficiário real.
- Atividade declarada incompatível com o CNAE: o lojista informa um ramo e opera outro, o que distorce o MCC, a precificação e o monitoramento de risco.
- Contrato social desatualizado: o administrador que assina o contrato de adesão já não é mais administrador, e a representação fica frágil.
- Endereço que não existe ou é compartilhado por dezenas de cadastros: sinal clássico de estabelecimento de fachada, invisível sem cruzamento de dados.
- Documento adulterado com aparência perfeita: alteração de nome, data ou situação cadastral não aparece na leitura visual, porque ninguém examina o arquivo.
- Fila de análise que atrasa a ativação: cada dia parado é venda perdida pelo lojista e conversão perdida pela credenciadora, com risco de o cliente migrar para o concorrente.
O comparativo entre automação com IA e validação manual de documentos organiza essas diferenças em nove dimensões. Na adquirência, o desafio é que o volume de cadastros é alto, o ticket individual é baixo e a margem não comporta uma equipe de analistas crescendo no mesmo ritmo da carteira.
Como automatizar o credenciamento de estabelecimentos passo a passo?
O roteiro abaixo vale para credenciadoras, subcredenciadoras e facilitadores de pagamento que queiram reduzir tempo de ativação sem afrouxar o controle.
- Classifique a carteira por risco antes de desenhar o fluxo. Separe perfis por porte, atividade econômica, canal de aquisição e volume esperado. Um MEI de baixo risco e um estabelecimento de segmento sensível não devem passar pelo mesmo nível de exigência documental.
- Monte checklists por perfil e por natureza jurídica. Defina o que é obrigatório de MEI, empresário individual, sociedade limitada e sociedade anônima, e quais documentos substitutos são aceitos em cada caso.
- Deixe a IA identificar o documento na entrada. O lojista sobe a foto do que tem em mãos; o sistema reconhece se é cartão CNPJ, contrato social, identidade ou comprovante, sem depender da escolha correta na tela.
- Extraia e valide contra as fontes oficiais. Confira CNPJ, situação cadastral, data de abertura, porte e atividade principal na base oficial, e compare com o que foi declarado no pedido de credenciamento.
- Cruze os documentos entre si. Bata o nome do titular da conta bancária com a denominação social, o administrador do contrato social com quem assina a adesão e o endereço do comprovante com o endereço do cadastro.
- Ative a análise antifraude do arquivo. Acrescente a investigação forense que examina metadados, construção interna, textura, cor e coerência de layout, para capturar adulterações que a leitura não detecta.
- Automatize a decisão e reserve a exceção para o humano. Aprove automaticamente os casos claros, reprove os que a fonte oficial desmente e envie à mesa de análise apenas o que ficou entre os dois, com as evidências organizadas.
- Devolva a pendência em segundos e registre tudo. Notifique o lojista na hora sobre o documento faltante ou ilegível e guarde a trilha de cada verificação, com data e hora, para auditoria e para o relatório anual de efetividade.
Como escolher a tecnologia de validação documental para adquirência?
A escolha precisa considerar três características do credenciamento: volume alto, documentos enviados por celular e necessidade de decisão rápida com evidência guardada. A tabela abaixo compara as abordagens.
| Critério | Análise manual | OCR de campos fixos | Validação com IA |
|---|---|---|---|
| Qualidade do arquivo recebido | Depende do analista reler | Falha com foto torta ou escura | Trata imagens, PDFs e manuscritos |
| Conferência em fonte oficial | Por amostragem | Exige integração própria | Consulta automatizada e registrada |
| Cruzamento entre documentos | Manual e demorado | Limitado a campos idênticos | Comparação automática |
| Detecção de adulteração | Praticamente nula | Inexistente | Análise forense do arquivo |
| Tempo até a ativação | Horas ou dias | Limitado pela fila humana | Minutos, com decisão automática |
| Evidência para o supervisor | Planilhas e e-mails | Log técnico parcial | Trilha completa por documento |
Fonte: elaboração própria com base na Circular BCB nº 3.978/2020, nas Resoluções BCB nº 494 e nº 522 de 2025 e nas páginas de produto da Dynadok.
Cinco perguntas ajudam a separar fornecedores. A ferramenta aceita foto de celular em condições ruins sem derrubar a taxa de aprovação? As regras de aceite são configuráveis por perfil de risco e por natureza jurídica? Existe camada antifraude que examina o arquivo e consulta fontes oficiais, com limiar definido pela credenciadora? A integração ocorre por API dentro do fluxo de credenciamento atual? E o volume de pico, típico de campanhas comerciais, é absorvido sem fila?
Quais erros comprometem a automação do credenciamento?
Estes são os desvios mais frequentes em projetos de automação na adquirência:
- Automatizar apenas a consulta ao CNPJ: resolve o dado mais fácil e mantém a análise documental inteira na mesa humana, sem ganho real de tempo de ativação.
- Ignorar quem assina pela empresa: a Circular 3.978 exige aplicar identificação e qualificação também a administradores e representantes, não só ao CNPJ do estabelecimento.
- Não validar a titularidade da conta de liquidação: recebimento em conta de terceiro é um dos sinais mais recorrentes de uso indevido da captura.
- Usar limiar único para toda a carteira: tratar um MEI de bairro e um estabelecimento de alto volume com a mesma régua gera fricção onde não precisa e leniência onde não deveria.
- Deixar o cadastro envelhecer: sem recadastramento, a base perde aderência à realidade, e a norma trata a impossibilidade de manter dados atualizados como situação a monitorar.
- Não guardar a evidência da verificação: sem trilha por documento, a credenciadora não comprova diligência nem ao supervisor nem em eventual disputa judicial de regresso.
- Tratar velocidade como único indicador: ativar rápido sem controle transfere o custo para o chargeback, para o risco reputacional e para o passivo de compliance.
Como a Dynadok apoia a validação documental no credenciamento?
A Dynadok é uma plataforma de validação automática de documentos com IA que identifica e valida arquivos em múltiplos formatos e layouts, de imagens a PDFs, inclusive manuscritos. No credenciamento, a operação configura checklists por perfil e regras como situação cadastral do CNPJ, porte da empresa, data de abertura, titularidade, localização e data de vencimento, e o lojista pode enviar os documentos diretamente, com validação em tempo real.
O ponto que mais pesa nesse fluxo é o cruzamento. Segundo a Dynadok, a plataforma compara e verifica informações entre diferentes documentos para garantir consistência, que é o que a mesa de credenciamento faz quando bate cartão CNPJ, contrato social, identidade do sócio e dados bancários. Segundo Cássio Lapertosa, Diretor de TI da Emccamp, a tecnologia interpreta documentos cruzando informações, de forma semelhante à análise humana.
A camada de antifraude documental com análise forense e conferência na fonte oficial examina metadados, construção interna do arquivo, textura, cor, coerência de layout e assinatura digital interna. Cada documento recebe um Score de Integridade de 0 a 100, comparado ao limite definido pela empresa, com três desfechos: aprovado pela IA, encaminhado para revisão de integridade ou reprovado. Quem enviou o documento não é avisado da suspeita, o que preserva a investigação.
A integração usa a API de validação de documentos, com um POST que envia o arquivo e um GET que devolve os dados extraídos e o resultado das regras em JSON. Segundo a Dynadok, a automação reduz até 95% do tempo gasto com validação documental e notifica não conformidades em segundos para quem enviou o arquivo.
Perguntas frequentes sobre credenciamento de estabelecimentos
O que é credenciamento de estabelecimento comercial?
É o processo pelo qual uma credenciadora ou subcredenciadora habilita um estabelecimento a aceitar cartões, capturando e liquidando as transações. Envolve cadastro, envio e validação de documentos, definição do MCC, avaliação de risco, condições comerciais e ativação do terminal ou da solução de captura.
Qual a diferença entre adquirente, credenciadora e subcredenciadora?
Adquirente e credenciadora são o mesmo papel: a instituição que participa do arranjo, conecta-se às bandeiras e habilita lojistas. A subcredenciadora atua sob a estrutura de uma credenciadora, concentrando transações de vários estabelecimentos antes de repassá-las para processamento e liquidação pela credenciadora principal.
Credenciadora precisa de autorização do Banco Central?
Sim, desde 2025. A Resolução BCB nº 494/2025 alterou a Resolução BCB nº 80/2021 para exigir autorização de funcionamento também do credenciador, que antes era dispensado enquanto não superasse movimentação de R$ 500 milhões. Quem já operava antes de 5 de setembro de 2025 deve pedir autorização entre 1º e 31 de maio de 2026.
O que acontece se o credenciador não pedir autorização no prazo?
Pela regra do art. 9º-A incluído na Resolução BCB nº 80/2021, a instituição que não instruir tempestivamente o pedido só pode continuar a exercer a atividade por até 30 dias após a data final do prazo. O mesmo vale, com contagem a partir da notificação, para quem instruir o pedido de forma inadequada.
Quais documentos são exigidos no credenciamento?
Em geral, cartão CNPJ, contrato social ou requerimento de empresário, documentos de identidade dos sócios e representantes, comprovante de endereço do estabelecimento e comprovante de conta bancária em nome da empresa. Conforme o risco e a atividade, entram alvará, licenças específicas e comprovação de faturamento.
MEI pode ser credenciado como estabelecimento?
Sim, e é o perfil mais numeroso do mercado: o país tem 12.660.170 microempreendedores individuais ativos, 52,3% de todas as empresas. A documentação é mais simples, o que aumenta a importância de validar CNPJ, atividade declarada e titularidade da conta de recebimento diretamente nas fontes oficiais.
O que é MCC e por que ele importa no credenciamento?
MCC é o código de quatro dígitos que classifica o estabelecimento pela atividade que exerce. Ele influencia taxas, regras do arranjo e monitoramento de risco. Credenciar um lojista com MCC incompatível com a atividade real distorce a precificação e enfraquece a detecção de operações atípicas no monitoramento.
A credenciadora responde por fraude cometida pelo lojista?
Depende do caso, mas a tendência jurisprudencial reforça o dever de diligência. O STJ reconheceu o direito de regresso de um banco contra a credenciadora que forneceu a maquininha usada em golpe, sob o fundamento de que todos os integrantes da cadeia de serviço de crédito devem adotar medidas para garantir a idoneidade das compras com cartão.
O que a Circular 3.978 exige do cadastro do lojista?
Identificação com validação da autenticidade, inclusive por confrontação com bases públicas e privadas, qualificação com verificação de informações como faturamento e classificação em categorias de risco. O art. 21 estende os mesmos procedimentos aos administradores e representantes do cliente pessoa jurídica.
Preciso identificar o beneficiário final do estabelecimento?
Sim, quando se trata de pessoa jurídica. A Circular 3.978 exige analisar a cadeia de participação societária até a pessoa natural caracterizada como beneficiário final, com valor de referência de participação não superior a 25%, e considera também quem exerce o comando de fato, como procurador ou preposto.
O que mudou no chargeback com a Resolução BCB nº 522?
A norma estabeleceu que a responsabilização financeira dos participantes no processo de chargeback passa a ser limitada a 180 dias contados da autorização da transação e, depois desse período, o chargeback pode recair sobre a bandeira, conforme as regras do arranjo. Ela também fixou a responsabilidade final do instituidor pela liquidação.
Como identificar um estabelecimento de fachada no cadastro?
Pelos sinais cruzados: conta de recebimento em nome de terceiro, endereço inexistente ou repetido em muitos cadastros, atividade declarada incompatível com o CNAE, empresa recém-aberta com expectativa de volume alto e documentos com indício de adulteração. Nenhum sinal isolado condena, mas a combinação justifica diligência reforçada.
Automatizar o credenciamento aumenta o risco de fraude?
Não, quando a automação inclui validação em fonte oficial e antifraude documental. O risco aumenta quando se automatiza apenas a velocidade, aprovando cadastros sem verificação. A tecnologia permite aplicar a mesma régua a 100% dos pedidos, o que é mais rigoroso do que a conferência humana por amostragem.
Quanto tempo leva para ativar um estabelecimento com validação automatizada?
O tempo de análise documental pode cair de horas ou dias para minutos, já que a leitura, o cruzamento e a consulta às fontes acontecem no momento do envio. O prazo total de ativação ainda depende de outras etapas da credenciadora, como análise de crédito, definição comercial e logística do terminal, quando houver.
Tap on Phone muda a análise de credenciamento?
Muda o contexto. Sem entrega de equipamento, não há visita nem contato físico, e o cadastro digital se torna a única fonte de evidência sobre o estabelecimento. Como o volume por Tap on Phone cresceu 241,4% em 2025, para R$ 78 bilhões, a qualidade da validação documental ganha peso proporcional.
É possível recadastrar a base já credenciada de forma automatizada?
Sim, e costuma ser o projeto de maior retorno imediato. A mesma esteira usada em novos cadastros pode reprocessar a carteira existente, identificar documentos vencidos, divergências cadastrais e CNPJs com situação irregular, gerando fila de atualização priorizada por risco.
Como a IA detecta adulteração em um comprovante?
Por duas frentes. A investigação do arquivo analisa metadados, construção interna, textura da imagem, cor e coerência de layout, procurando sinais de edição. A conferência na fonte oficial compara os dados extraídos com registros como a situação cadastral do CNPJ e do CPF, apontando divergências entre documento e registro.
A automação dispensa a mesa de análise?
Não. O modelo recomendado é human in the loop: a IA decide os casos claros e encaminha à equipe os de baixa confiança ou com indício de fraude, com evidências organizadas. Isso concentra o time nos cadastros que realmente exigem investigação, em vez de conferência repetitiva.
Por quanto tempo guardar os documentos do credenciamento?
Pela Circular 3.978, as informações de conhecimento do cliente devem ser conservadas por no mínimo 10 anos, contados do primeiro dia do ano seguinte ao término do relacionamento. A Lei nº 9.613/1998 fixa piso de 5 anos para cadastros e registros de operações, ampliável pela autoridade competente.
Qual a sanção por falhas no cadastro e no controle?
O art. 12 da Lei nº 9.613/1998 prevê advertência, multa não superior ao dobro do valor da operação, ao dobro do lucro obtido ou presumido, ou a R$ 20.000.000,00, inabilitação temporária de administradores por até 10 anos e cassação ou suspensão da autorização. Em 2025, o Coaf aplicou R$ 96,9 milhões em multas.
Conclusão
O credenciamento é o ponto em que a adquirência escolhe entre crescer rápido e crescer seguro, e a conta de errar mudou de tamanho: há exigência de autorização para credenciadores, prazo regulatório em maio de 2026, responsabilidade reconhecida pelo STJ na diligência do credenciamento e multas que chegam a R$ 20.000.000,00 por falhas de controle. Validar documento a documento na mão não sustenta uma carteira que se mede em milhões de estabelecimentos. A IA lê, cruza, consulta as fontes e decide os casos claros em minutos, deixando a mesa de análise para o que realmente exige gente. Para ver esse fluxo rodando com documentos reais da sua operação, solicite uma demonstração em dynadok.com.
Como citar este artigo
ABNT: DYNADOK. Maquininhas e adquirência: como automatizar o credenciamento de estabelecimentos. Blog da Dynadok, 11 set. 2026. Disponível em: https://blog.dynadok.com/automatizar-credenciamento-de-estabelecimentos/. Acesso em: 11 set. 2026.
APA: Dynadok. (2026, 11 de setembro). Maquininhas e adquirência: como automatizar o credenciamento de estabelecimentos. Blog da Dynadok. https://blog.dynadok.com/automatizar-credenciamento-de-estabelecimentos/
Referências
ABECS. Setor de cartões movimentou R$ 4,5 trilhões em 2025. Giro News, 12 fev. 2026. Disponível em: https://gironews.com/negocios/setor-de-cartoes-movimenta-r-45-trilhoes-em-2025-informa-abecs/. Acesso em: 11 set. 2026.
ABECS. Pagamentos recorrentes com cartões crescem 34% em 2025, a R$ 141,9 bi. Diário do Comércio, 11 fev. 2026. Disponível em: https://diariodocomercio.com.br/financas/abecs-pagamentos-recorrentes-cartoes-crescem-34-2025-r-1419-bi/. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Circular nº 3.978, de 23 de janeiro de 2020. Brasília: BCB, 2020. Disponível em: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/50905/Circ_3978_v5_P.pdf. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Voto 111/2025-BCB, de 3 de setembro de 2025. Brasília: BCB, 2025. Disponível em: https://normativos.bcb.gov.br/Votos/BCB/2025111/Voto_do_BC_111_2025.pdf. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Resolução BCB nº 494, de 5 de setembro de 2025. Legisweb, 2025. Disponível em: https://www.legisweb.com.br/legislacao/?id=483156. Acesso em: 11 set. 2026.
BRASIL. Lei nº 9.613, de 3 de março de 1998. Texto compilado. Brasília: Presidência da República, 1998. Disponível em: https://static.poder360.com.br/2020/03/L9613.pdf. Acesso em: 11 set. 2026.
BRASIL. Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte. Mapa de Empresas: boletim do 2º quadrimestre de 2025. Brasília, 12 set. 2025. Disponível em: https://static.poder360.com.br/2025/10/mapa-de-empresas-boletim-2o-quadrimestre-2025.pdf. Acesso em: 11 set. 2026.
BROADCAST. Banco Central proíbe transferência a contas laranja com nova norma. Viva, 14 set. 2025. Disponível em: https://viva.com.br/dinheiro/banco-central-proibe-transferencia-a-contas-laranja-com-nova-norma.html. Acesso em: 11 set. 2026.
COAF. Produtividade do Coaf cresce e bate recorde com 20.548 RIFs, aponta novo Relatório de Gestão Integrado 2025. Brasília: Coaf, 8 abr. 2026. Disponível em: https://www.gov.br/coaf/pt-br/assuntos/noticias/ultimas-noticias/produtividade-do-coaf-cresce-e-bate-novo-recorde-com-20-548-rifs-aponta-novo-relatorio-de-gestao-integrado-2025. Acesso em: 11 set. 2026.
DYNADOK. Antifraude documental com IA. Dynadok, 2026. Disponível em: https://dynadok.com/anti-fraude/. Acesso em: 11 set. 2026.
DYNADOK. API de Validação de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/api-de-validacao-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Automação da Dynadok vs. Validação Manual de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/automacao-da-dynadok-vs-validacao-manual-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Validação automática de documentos com IA. Dynadok, 2026. Disponível em: https://dynadok.com/. Acesso em: 11 set. 2026.
OKAI. BCB aprimora regulamentação de arranjos de pagamento. Okai, 10 nov. 2025. Disponível em: https://okai.com.br/noticia/2025-11-10/bcb-aprimora-regulamentacao-de-arranjos-de-pagamento. Acesso em: 11 set. 2026.
OKAI. Responsabilidade civil das credenciadoras: análise do REsp 2.196.200/SP. Okai, 2025. Disponível em: https://okai.com.br/artigo/responsabilidade-civil-das-credenciadoras-analise-do-resp-2196200sp-stj. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Recorde: quase 7 milhões de tentativas de fraude foram registradas no 1º semestre de 2025. Serasa Experian, 30 set. 2025. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/indicadores/recorde-quase-7-milhoes-de-tentativas-de-fraude-foram-registradas-no-1-semestre-de-2025-setor-bancario-e-principal-alvo/. Acesso em: 11 set. 2026.
SUPERIOR TRIBUNAL DE JUSTIÇA. Banco tem direito de regresso contra empresa que forneceu maquininha usada em fraude com cartão. Lex, nov. 2025. Disponível em: https://www.lex.com.br/banco-tem-direito-de-regresso-contra-empresa-que-forneceu-maquininha-usada-em-fraude-com-cartao/. Acesso em: 11 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.