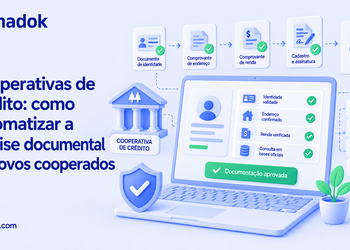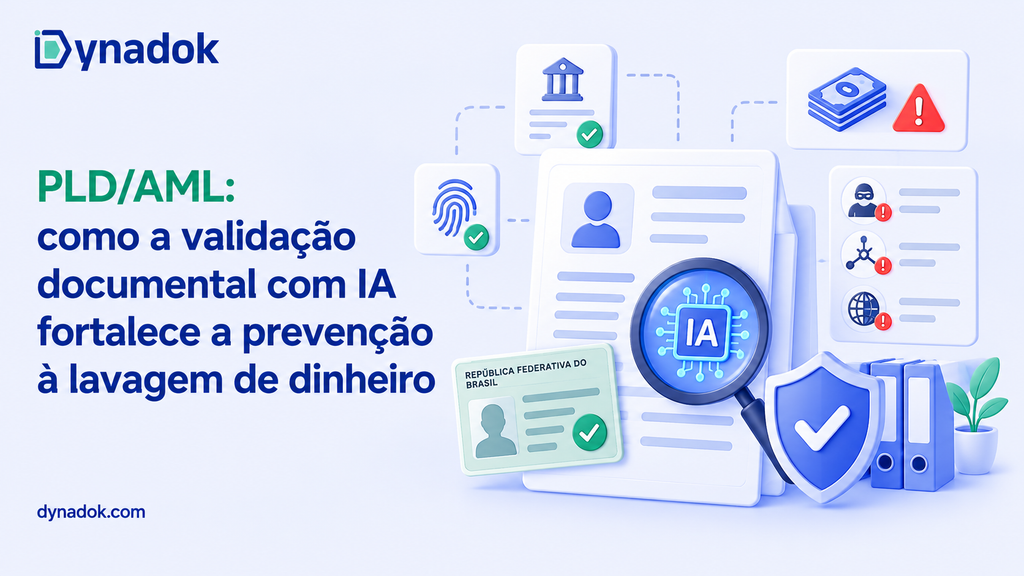
A validação documental com IA fortalece o programa de PLD/AML porque transforma o cadastro em dado verificado: a tecnologia extrai as informações do documento, confere autenticidade do arquivo, cruza os dados com bases oficiais e registra tudo com trilha de auditoria. Isso sustenta a identificação, a qualificação e a classificação de risco exigidas pela Circular BCB nº 3.978/2020 e alimenta o monitoramento que gera as comunicações ao Coaf.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- A Circular BCB nº 3.978/2020 exige coleta, verificação, validação e atualização das informações cadastrais, e o art. 16 prevê a confrontação desses dados com bancos de dados públicos e privados.
- O Coaf produziu 20.548 Relatórios de Inteligência Financeira em 2025, alta de 9,52% sobre 2024, e instaurou 786 Processos Administrativos Sancionadores, com R$ 96,9 milhões em multas aplicadas.
- Falhas nas obrigações de identificação e comunicação podem gerar multa de até R$ 20.000.000,00, inabilitação de administradores por até 10 anos e cassação da autorização, conforme o art. 12 da Lei nº 9.613/1998.
- Instituições participantes do Pix identificaram 328.945 contas laranja em 2024, associadas ao equivalente a 27% das fraudes no sistema de pagamentos, segundo dados divulgados pela Broadcast.
- O UNODC estima que entre 2% e 5% do PIB global seja lavado a cada ano, e menos de 1% dos fluxos financeiros ilícitos é apreendido ou congelado.
- Documentos adulterados viraram porta de entrada: as fraudes evitadas por biometria facial e documentoscopia cresceram 78,1% em fevereiro de 2025 na comparação anual, segundo a Serasa Experian.
O que é PLD/AML e onde a validação documental entra nesse processo?
PLD/AML é a sigla para prevenção à lavagem de dinheiro, em português, e anti-money laundering, em inglês. No Brasil, o termo designa o conjunto de política, procedimentos e controles internos que instituições financeiras, instituições de pagamento e outras pessoas obrigadas devem manter para impedir que suas operações sejam usadas para ocultar a origem de recursos ilícitos ou financiar o terrorismo.
O programa de PLD tem quatro pilares operacionais definidos pela Circular BCB nº 3.978/2020: conhecer o cliente, registrar as operações, monitorar e analisar situações suspeitas e comunicar ao Coaf. A validação documental sustenta o primeiro pilar e alimenta todos os demais. Sem cadastro verificado, o monitoramento transacional compara operações com um perfil que pode ser falso, e a análise de suspeitas parte de premissas erradas.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.A Circular 3.978 é explícita quanto ao verbo. O art. 3º exige diretrizes para procedimentos de coleta, verificação, validação e atualização de informações cadastrais, e o art. 16 determina que a identificação inclua a validação da autenticidade das informações, inclusive, se necessário, mediante confrontação com bancos de dados de caráter público e privado. Validar não é receber o documento: é comprovar que ele é autêntico, vigente e coerente com o que o cliente declarou.
Qual a diferença entre KYC e PLD/AML?
KYC (Know Your Customer) é uma parte do PLD, não um sinônimo. O KYC compreende os procedimentos de identificação, qualificação e classificação do cliente, previstos no Capítulo V da Circular 3.978. O PLD é o programa inteiro, que inclui o KYC, a avaliação interna de risco, o registro de operações, o monitoramento transacional, a análise de suspeitas, a comunicação ao Coaf e a avaliação anual de efetividade. A validação documental é a base técnica do KYC e, por consequência, a fundação do PLD.
Qual é o tamanho do problema da lavagem de dinheiro hoje?
A lavagem de dinheiro movimenta entre 2% e 5% do PIB global por ano, conforme estimativa do UNODC reproduzida pela Europol, o equivalente a algo entre 715 bilhões e 1,87 trilhão de euros. Em relatório de 2011, o próprio UNODC calculou que criminosos podem ter lavado cerca de US$ 1,6 trilhão em 2009, 2,7% do PIB global, e registrou que menos de 1% dos fluxos financeiros ilícitos é apreendido ou congelado.
No Brasil, os números do Coaf mostram um sistema em expansão. O Conselho produziu 20.548 Relatórios de Inteligência Financeira em 2025, contra 18.762 em 2024, avanço de 9,52%, a partir de uma base que, segundo o presidente do Coaf, Ricardo Saadi, ultrapassa 65 milhões de comunicações de operações. No mesmo ano, o Coaf instaurou 786 Processos Administrativos Sancionadores e aplicou R$ 96,9 milhões em multas.
| Indicador de PLD e fraude | Valor | Período | Fonte |
|---|---|---|---|
| RIFs produzidos pelo Coaf | 20.548 (+9,52%) | 2025 | Coaf, RGI 2025 |
| Processos sancionadores instaurados | 786 | 2025 | Coaf, RGI 2025 |
| Multas aplicadas pelo Coaf | R$ 96,9 milhões | 2025 | Coaf, RGI 2025 |
| Contas laranja identificadas no Pix | 328.945 | 2024 | Banco Central, via Broadcast |
| Tentativas de fraude no país | 6.937.832 (+29,5%) | 1º semestre de 2025 | Serasa Experian |
| Participação de bancos e cartões nas fraudes | 53,7% | 1º semestre de 2025 | Serasa Experian |
| Fraudes evitadas por documentoscopia e biometria | +78,1% | fevereiro de 2025 | Serasa Experian |
Fonte: Coaf (RGI 2025), Banco Central via Broadcast e Serasa Experian.
A porta de entrada do dinheiro sujo costuma ser documental. As instituições participantes do Pix identificaram 328.945 contas laranja em 2024, associadas ao equivalente a 27% das fraudes no sistema de pagamentos, e essas contas nascem de cadastros abertos com documentos de terceiros, alugados ou adulterados. Enquanto isso, o país registrou 6.937.832 tentativas de fraude no 1º semestre de 2025, com 53,7% mirando bancos e emissores de cartões. Segundo Caio Rocha, Diretor de Autenticação e Prevenção a Fraudes da Serasa Experian, “é no sistema financeiro que está o maior potencial de retorno para os criminosos”.
O que a regulação brasileira exige do controle documental em PLD?
A Circular BCB nº 3.978/2020 e a Lei nº 9.613/1998 formam a base do dever. A Circular exige política aprovada pela diretoria, diretor responsável indicado formalmente ao Banco Central, avaliação interna de risco revisada a cada dois anos e manual específico de conhecimento do cliente. Sobre o cadastro, o art. 23 é literal: “É vedado às instituições referidas no art. 1º iniciar relação de negócios sem que os procedimentos de identificação e de qualificação do cliente estejam concluídos.”
Há ainda uma exigência frequentemente esquecida: pelo art. 39, alínea h, as situações em que não é possível manter atualizadas as informações cadastrais do cliente devem entrar no monitoramento de operações suspeitas. Cadastro desatualizado não é apenas risco operacional, é hipótese de seleção para análise. E, pelo art. 14, as informações obtidas no conhecimento do cliente devem ser armazenadas em sistemas informatizados e utilizadas no monitoramento.
| Obrigação | O que a norma determina | Base normativa | Prazo ou parâmetro |
|---|---|---|---|
| Validar informações cadastrais | Confrontar dados com bases públicas e privadas | Circular 3.978, art. 16 | Antes de iniciar a relação |
| Avaliação interna de risco | Documentar, aprovar e revisar a AIR | Circular 3.978, arts. 10 e 12 | Revisão a cada 2 anos |
| Beneficiário final | Analisar a cadeia societária da pessoa jurídica | Circular 3.978, arts. 24 e 25 | Referência de até 25% |
| Monitorar cadastro desatualizado | Selecionar como possível situação suspeita | Circular 3.978, art. 39, h | Seleção em até 45 dias |
| Analisar operação selecionada | Formalizar a análise em dossiê, no País | Circular 3.978, arts. 43 e 44 | Análise em até 45 dias |
| Comunicar ao Coaf | Reportar suspeita sem dar ciência ao cliente | Circular 3.978, arts. 48 e 50 | Até o dia útil seguinte |
| Avaliar efetividade | Avaliar validação de dados e adequação cadastral | Circular 3.978, arts. 62 e 63 | Relatório anual até 31 de março |
| Guardar informações | Conservar dados do conhecimento do cliente | Circular 3.978, art. 67 | Mínimo de 10 anos |
Fonte: Banco Central do Brasil, Circular nº 3.978/2020, texto compilado.
O regime sancionador está na Lei nº 9.613/1998. O art. 12 prevê advertência, multa não superior ao dobro do valor da operação, ao dobro do lucro obtido ou presumido, ou a R$ 20.000.000,00, inabilitação temporária de administradores por até 10 anos e cassação ou suspensão da autorização de funcionamento. O cerco regulatório também se estreitou: em setembro de 2025, a Resolução BCB nº 501 passou a obrigar instituições financeiras e de pagamento a rejeitar transferências para contas com fundada suspeita de fraude, consultando todas as fontes disponíveis, inclusive bases públicas e privadas.
Onde o controle documental manual falha na prevenção à lavagem de dinheiro?
No modelo manual, o analista recebe o documento, confere visualmente e digita os dados no sistema cadastral. A conferência depende da atenção de quem olha, a consulta a fontes oficiais é feita por amostragem, e o registro do que foi verificado fica espalhado entre planilhas, e-mails e anotações. Para o supervisor, essa operação é difícil de comprovar; para o fraudador, é fácil de atravessar.
As falhas se repetem em qualquer operação de volume:
- Conferência visual não detecta adulteração: um comprovante de renda editado ou um documento de identidade montado passa pela leitura humana, e o cliente entra na base com perfil financeiro falso.
- Consulta a fontes oficiais por amostragem: sem automação, a instituição verifica a situação cadastral de poucos clientes, e o restante permanece apenas declarado.
- Critério que varia entre analistas: dois cadastros equivalentes recebem tratamentos diferentes, o que fragiliza a abordagem baseada em risco exigida pela norma.
- Cadastro que envelhece sem alerta: a desatualização passa despercebida, embora a Circular 3.978 a trate como situação a ser monitorada.
- Trilha de auditoria incompleta: sem registro de quem validou o quê e quando, a instituição não sustenta o relatório anual de avaliação de efetividade.
- Equipe de compliance ocupada com digitação: analistas qualificados gastam o dia conferindo campos em vez de investigar os casos que realmente indicam risco.
O comparativo entre automação com IA e validação manual de documentos organiza essas diferenças em nove dimensões. A leitura para PLD é direta: o trabalho de volume precisa ser automatizado para que o julgamento humano se concentre nas exceções, que é onde a norma exige análise qualificada.
Como aplicar a validação documental com IA ao programa de PLD passo a passo?
O roteiro abaixo conecta a tecnologia às obrigações da Circular 3.978, na ordem em que o programa de PLD é auditado.
- Parta da avaliação interna de risco. Liste os produtos, canais e perfis de cliente com maior risco de lavagem e defina, para cada categoria, quais documentos são exigidos e qual o nível de verificação. A tecnologia deve ser configurada segundo esse mapa, não o contrário.
- Traduza o manual de KYC em regras executáveis. Transforme cada exigência do manual em regra aplicada pelo sistema: data de vencimento, titularidade, situação cadastral de CPF e CNPJ, documentos substitutos aceitos. O que está só no texto do manual não é auditável na prática.
- Automatize a extração e a conferência na fonte. Configure a leitura dos documentos e a consulta às bases públicas e privadas para que o dado declarado seja confrontado com o registro oficial, como determina o art. 16 da Circular 3.978.
- Ative a análise antifraude do arquivo. Acrescente a investigação forense do documento, que examina metadados, construção interna do arquivo, textura e coerência de layout, para identificar adulterações que a leitura visual não alcança.
- Conecte o resultado ao motor de risco e ao monitoramento. Envie os dados validados e os indícios encontrados para o sistema de classificação e de monitoramento transacional, cumprindo o art. 14, que exige informações armazenadas em sistemas e utilizadas na seleção de operações.
- Preserve a decisão humana onde a norma exige. A IA aprova os casos claros e encaminha os demais à equipe, com evidências organizadas. O art. 44 veda a contratação de terceiros para realizar a análise de operações suspeitas, embora permita serviços auxiliares à análise, e a apuração não pode ser feita no exterior.
- Mantenha a base viva com recadastramento automatizado. Programe a revalidação de documentos vencidos e a atualização periódica conforme o risco, para evitar que a desatualização vire hipótese de comunicação.
- Meça e leve o resultado à avaliação de efetividade. Acompanhe taxa de validação automática, divergências encontradas, tempo de análise e volume de comunicações, e use a trilha de auditoria no relatório anual exigido pelos arts. 62 e 63.
Como avaliar uma solução de validação documental para PLD/AML?
A avaliação deve considerar o que a ferramenta prova, não apenas o que ela lê. Uma solução útil para PLD entrega três camadas: extração confiável, decisão configurável e evidência auditável. A tabela abaixo compara as abordagens disponíveis.
| Critério de avaliação | Conferência manual | OCR ou RPA isolado | Validação documental com IA |
|---|---|---|---|
| Verificação de autenticidade | Visual, sem método forense | Não avalia o arquivo | Analisa metadados, estrutura e imagem |
| Conferência em fontes oficiais | Por amostragem | Depende de integração própria | Consulta automatizada e registrada |
| Aderência à abordagem de risco | Critério pessoal | Regra fixa por robô | Limiares configuráveis por processo |
| Cruzamento entre documentos | Manual e demorado | Limitado a campos idênticos | Comparação automática entre documentos |
| Evidência para o supervisor | Planilhas e e-mails | Log técnico parcial | Trilha completa com data e hora |
| Absorção de picos de cadastro | Exige contratar | Limitada pela fila de exceções | Processamento contínuo |
Fonte: elaboração própria com base na Circular BCB nº 3.978/2020 e nas páginas de produto da Dynadok.
Na prática, cinco perguntas revelam a maturidade do fornecedor. A ferramenta explica por que reprovou ou sinalizou um documento, com evidência localizada? As regras de aceite são configuráveis por tipo de processo e de risco? Existe consulta a fontes oficiais e registro auditável de cada consulta? A integração ocorre via API dentro do fluxo atual, sem trocar o core bancário? E o fornecedor mantém os dados sob controles compatíveis com a LGPD e com a supervisão do Banco Central?
Quais erros comprometem o uso de IA em programas de PLD?
Os erros mais comuns não são de tecnologia, mas de desenho do programa. Cada um deles cobra seu preço em uma inspeção:
- Tratar a IA como substituta do analista de compliance: a norma exige análise formalizada em dossiê e veda terceirizar essa etapa, então a automação precisa parar na porta da investigação.
- Automatizar o cadastro e deixar o monitoramento de fora: dados validados que não alimentam a seleção de operações não melhoram a efetividade do programa.
- Usar limiar único para todos os clientes: a abordagem baseada em risco pede régua mais rígida para perfis de maior risco, como pessoas expostas politicamente.
- Ignorar a atualização cadastral: a base envelhece, o perfil deixa de refletir a realidade e a instituição acumula hipóteses de comunicação sem perceber.
- Não guardar a evidência do que foi validado: sem trilha, a instituição não comprova o controle no relatório de efetividade nem em fiscalização.
- Avisar o cliente de que houve suspeita: a Circular 3.978 determina comunicar ao Coaf sem dar ciência aos envolvidos, e o alerta interno precisa respeitar essa regra.
- Adotar a ferramenta sem revisar o manual: se o manual de procedimentos não descreve o que a tecnologia faz, o controle existe de fato, mas não existe formalmente.
Como a Dynadok apoia a validação documental em PLD/AML?
A Dynadok é uma plataforma de validação automática de documentos com IA que identifica e valida arquivos em múltiplos formatos e layouts, de imagens a PDFs, inclusive manuscritos. Para times de compliance, a operação configura checklists e regras por processo, como data de vencimento, titularidade, situação cadastral de CPF e de CNPJ e documentos substitutos, e recebe os arquivos por plataforma ou por integração. Segundo a Dynadok, a automação reduz até 95% do tempo gasto com validação documental.
A camada de antifraude documental com análise forense e conferência na fonte oficial trabalha em duas frentes: examina o arquivo em busca de sinais de edição em metadados, construção interna, textura e coerência de layout, e confere os dados declarados em bases oficiais. Cada documento recebe um Score de Integridade de 0 a 100, comparado ao limite que a instituição define por tipo de análise, com três desfechos possíveis: aprovado pela IA, encaminhado para revisão humana ou reprovado quando a fonte oficial desmente o conteúdo. Quem enviou o documento não é avisado da suspeita, o que preserva a regra de não dar ciência ao investigado.
A integração acontece no fluxo que a instituição já usa. Pela API de validação de documentos, um POST envia o arquivo e um GET devolve os dados extraídos e o resultado das regras em JSON. A Dynadok declara conformidade com a LGPD, tráfego protegido por TLS 1.2 ou superior, armazenamento cifrado com AES-256 e trilhas de auditoria de acesso, download e exportação, com a opção de manter os dados na infraestrutura do próprio cliente.
Entre os resultados declarados por clientes, a Vitru Educação relata, pelo diretor executivo Chrystiano Mincoff, que “9 em cada 10 inscrições foram validadas por inteligência artificial”.
Perguntas frequentes sobre PLD/AML e validação documental
O que significa a sigla PLD/AML?
PLD significa prevenção à lavagem de dinheiro e AML significa anti-money laundering, o termo equivalente em inglês. No Brasil, a sigla costuma aparecer como PLD/FT ou PLD/FTP, incluindo o financiamento do terrorismo e da proliferação de armas de destruição em massa, conforme a Circular BCB nº 3.978/2020 e a Lei nº 9.613/1998.
Quem é obrigado a manter um programa de PLD no Brasil?
As instituições autorizadas a funcionar pelo Banco Central, incluindo bancos, cooperativas, instituições de pagamento e sociedades de crédito direto, seguem a Circular 3.978. A Lei nº 9.613/1998, no art. 9º, amplia o rol para seguradoras, administradoras de cartões, factorings, empresas de fomento, imobiliárias, comerciantes de bens de luxo e outros setores.
O que é a avaliação interna de risco?
A avaliação interna de risco é o documento em que a instituição identifica e mensura o risco de seus produtos e serviços serem usados para lavagem de dinheiro, considerando perfis de clientes, da própria instituição, das operações e dos funcionários e parceiros. Pela Circular 3.978, deve ser documentada, aprovada e revisada a cada dois anos.
Qual a diferença entre identificação, qualificação e classificação?
Identificação verifica e valida quem é o cliente, com nome e CPF ou razão social e CNPJ. Qualificação coleta e valida informações como residência e capacidade financeira. Classificação enquadra o cliente nas categorias de risco definidas pela avaliação interna. Os três procedimentos estão no Capítulo V da Circular 3.978.
A validação documental automatizada é aceita pelo Banco Central?
A norma não determina tecnologia específica, mas exige resultado. O art. 16 da Circular 3.978 prevê a validação da autenticidade das informações, inclusive por confrontação com bancos de dados públicos e privados, e o art. 14 exige armazenamento em sistemas informatizados. A automação é o meio mais consistente de cumprir essas obrigações em escala.
Quantos relatórios de inteligência financeira o Coaf produziu?
O Coaf produziu 20.548 Relatórios de Inteligência Financeira em 2025, contra 18.762 em 2024, avanço de 9,52%, segundo o Relatório de Gestão Integrado 2025. Os RIFs são produzidos de ofício ou a pedido de autoridades e abastecem investigações, sem constituir prova de ilícito por si sós.
Quando a instituição precisa comunicar uma operação ao Coaf?
Pela Circular 3.978, a comunicação de operação ou situação suspeita deve ocorrer até o dia útil seguinte ao da decisão de comunicar, e a decisão precisa sair dentro do prazo de análise de 45 dias. Operações em espécie de valor igual ou superior a R$ 50.000,00 têm comunicação obrigatória, independentemente de suspeita.
E se a instituição não tiver nada a comunicar no ano?
Ela precisa declarar isso. O art. 54 da Circular 3.978 determina que as instituições que não efetuaram comunicações ao Coaf em um ano civil prestem declaração de não ocorrência até dez dias úteis após o encerramento do ano, atestando que não houve operações ou situações passíveis de comunicação.
Qual a sanção para falhas no programa de PLD?
O art. 12 da Lei nº 9.613/1998 prevê advertência, multa não superior ao dobro do valor da operação, ao dobro do lucro obtido ou presumido, ou a R$ 20.000.000,00, inabilitação temporária de administradores por até 10 anos e cassação ou suspensão da autorização. Em 2025, o Coaf aplicou R$ 96,9 milhões em multas.
É possível terceirizar a análise de operações suspeitas?
Não. O art. 44 da Circular 3.978 veda a contratação de terceiros para realizar a análise das operações selecionadas e proíbe que essa análise seja feita no exterior. A vedação não inclui a contratação de serviços auxiliares à análise, o que permite o uso de tecnologia de apoio, como a validação documental automatizada.
O que é beneficiário final e por que ele importa no PLD?
Beneficiário final é a pessoa natural que controla ou se beneficia da pessoa jurídica cliente. A Circular 3.978 exige analisar a cadeia societária até identificá-lo, com valor de referência de participação não superior a 25%. Estruturas societárias opacas são um dos métodos clássicos de ocultação de origem de recursos.
O que é pessoa exposta politicamente?
Pessoa exposta politicamente é quem ocupa ou ocupou cargos públicos relevantes, listados no art. 27 da Circular 3.978, além de seus familiares, representantes e estreitos colaboradores. A condição vale pelos cinco anos seguintes à saída do cargo e exige diligência reforçada, com avaliação por nível hierárquico superior.
O que são contas laranja e qual a relação com lavagem de dinheiro?
Contas laranja são contas abertas em nome de terceiros, alugadas ou obtidas com documentos de outra pessoa, usadas para escoar recursos de crimes. As instituições do Pix identificaram 328.945 contas laranja em 2024, associadas ao equivalente a 27% das fraudes no sistema, o que torna o cadastro a primeira linha de defesa.
O que mudou com a Resolução BCB nº 501?
Publicada em setembro de 2025, a Resolução 501 determina que instituições financeiras e de pagamento rejeitem transferências destinadas a contas com fundada suspeita de fraude. Para avaliar a suspeita, as instituições passam a consultar todas as fontes de informação disponíveis, incluindo bases de dados públicas e privadas, além de critérios próprios.
A IA substitui o sistema de monitoramento transacional?
Não. A validação documental atua na entrada e na manutenção do cadastro, enquanto o monitoramento transacional observa o comportamento das operações. Os dois se complementam: o monitoramento compara transações com o perfil declarado, e esse perfil só é confiável se os documentos que o sustentam tiverem sido validados.
Como a IA identifica um documento adulterado?
Por duas frentes. A investigação do arquivo examina metadados, construção interna, textura da imagem, cor e coerência de layout, procurando sinais de edição imperceptíveis a olho nu. A conferência na fonte oficial compara os dados extraídos com registros de órgãos e conselhos, apontando divergências entre o que o documento afirma e o registro.
Documentos digitalizados e fotos de celular funcionam?
Sim, com verificações diferentes. Um PDF gerado no computador passa por checagens de construção interna e metadados, enquanto uma foto ou digitalização passa pela análise de imagem. Plataformas maduras registram quando uma verificação não foi executada e por quê, o que preserva a transparência do resultado para auditoria.
Por quanto tempo os documentos de KYC devem ser guardados?
O art. 67 da Circular 3.978 exige conservar as informações do conhecimento do cliente por no mínimo 10 anos, contados do primeiro dia do ano seguinte ao término do relacionamento. A Lei nº 9.613/1998 fixa prazo mínimo de 5 anos para cadastros e registros, ampliável pela autoridade competente.
Como a validação documental ajuda na avaliação de efetividade?
O relatório anual exigido pelos arts. 62 e 63 da Circular 3.978 deve avaliar os procedimentos de conhecimento do cliente, incluindo a verificação e a validação das informações e a adequação dos dados cadastrais. Métricas de validação automática, divergências encontradas e trilha de auditoria fornecem evidência objetiva para essa avaliação.
O uso de IA em PLD é compatível com a LGPD?
Sim, quando a solução aplica minimização de dados, controle de acesso, rastreabilidade e segurança no armazenamento. A Dynadok declara conformidade com a LGPD, com tráfego protegido por TLS 1.2 ou superior, cifragem AES-256 e trilhas de auditoria, além da opção de manter os dados na infraestrutura da própria instituição.
Conclusão
Programas de PLD falham menos por falta de norma e mais por falta de evidência: cadastro aceito sem verificação, consulta feita por amostragem e trilha que não comprova o controle. Com 20.548 RIFs produzidos pelo Coaf em 2025, R$ 96,9 milhões em multas aplicadas e multas legais que chegam a R$ 20.000.000,00, o custo de errar na entrada ficou alto demais. A validação documental com IA aplica a mesma régua a todos os cadastros, registra cada verificação e devolve ao time de compliance o tempo que ele deveria gastar investigando. Para ver a análise rodando com documentos reais da sua operação, solicite uma demonstração em dynadok.com.
Como citar este artigo
ABNT: DYNADOK. PLD/AML: como a validação documental com IA fortalece a prevenção à lavagem de dinheiro. Blog da Dynadok, 11 set. 2026. Disponível em: https://blog.dynadok.com/pld-aml-validacao-documental-com-ia/. Acesso em: 11 set. 2026.
APA: Dynadok. (2026, 11 de setembro). PLD/AML: como a validação documental com IA fortalece a prevenção à lavagem de dinheiro. Blog da Dynadok. https://blog.dynadok.com/pld-aml-validacao-documental-com-ia/
Referências
BANCO CENTRAL DO BRASIL. Circular nº 3.978, de 23 de janeiro de 2020. Brasília: BCB, 2020. Disponível em: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/50905/Circ_3978_v5_P.pdf. Acesso em: 11 set. 2026.
BRASIL. Lei nº 9.613, de 3 de março de 1998. Texto compilado. Brasília: Presidência da República, 1998. Disponível em: https://static.poder360.com.br/2020/03/L9613.pdf. Acesso em: 11 set. 2026.
BROADCAST. Banco Central proíbe transferência a contas laranja com nova norma. Viva, 14 set. 2025. Disponível em: https://viva.com.br/dinheiro/banco-central-proibe-transferencia-a-contas-laranja-com-nova-norma.html. Acesso em: 11 set. 2026.
BROADCAST. Pagamentos via Pix em canais digitais chegam a 30 bi de transações em 2025. Viva, 26 jun. 2026. Disponível em: https://viva.com.br/dinheiro/pagamentos-via-pix-em-canais-digitais-chegam-a-30-bi-de-transacoes-em-2025.html. Acesso em: 11 set. 2026.
COAF. Produtividade do Coaf cresce e bate recorde com 20.548 RIFs, aponta novo Relatório de Gestão Integrado 2025. Brasília: Coaf, 8 abr. 2026. Disponível em: https://www.gov.br/coaf/pt-br/assuntos/noticias/ultimas-noticias/produtividade-do-coaf-cresce-e-bate-novo-recorde-com-20-548-rifs-aponta-novo-relatorio-de-gestao-integrado-2025. Acesso em: 11 set. 2026.
DYNADOK. Antifraude documental com IA. Dynadok, 2026. Disponível em: https://dynadok.com/anti-fraude/. Acesso em: 11 set. 2026.
DYNADOK. API de Validação de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/api-de-validacao-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Automação da Dynadok vs. Validação Manual de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/automacao-da-dynadok-vs-validacao-manual-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Validação automática de documentos com IA. Dynadok, 2026. Disponível em: https://dynadok.com/. Acesso em: 11 set. 2026.
EUROPOL. Money Laundering. Haia: Europol, 2026. Disponível em: https://europol.europa.eu/crime-areas-and-statistics/crime-areas/economic-crime/money-laundering. Acesso em: 11 set. 2026.
FINSIDERS BRASIL. Investimentos em fintechs na América Latina caem no 1º semestre de 2025, aponta Distrito. Finsiders Brasil, 5 ago. 2025. Disponível em: https://finsidersbrasil.com.br/?p=344111. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Brasil registra mais de 1 milhão de tentativas de fraude pelo segundo mês consecutivo em 2025. Serasa Experian, 16 maio 2025. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/indicadores/brasil-registra-mais-de-1-milhao-de-tentativas-de-fraude-pelo-segundo-mes-consecutivo-em-2025-revela-serasa-experian/. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Recorde: quase 7 milhões de tentativas de fraude foram registradas no 1º semestre de 2025. Serasa Experian, 30 set. 2025. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/indicadores/recorde-quase-7-milhoes-de-tentativas-de-fraude-foram-registradas-no-1-semestre-de-2025-setor-bancario-e-principal-alvo/. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Setor bancário sofreu quase 2 milhões de tentativas de fraude no 1º trimestre de 2025. Serasa Experian, 12 jun. 2025. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/prevencao-a-fraude/setor-bancario-sofreu-quase-2-milhoes-de-tentativas-de-fraude-no-1-trimestre-de-2025-aponta-serasa-experian/. Acesso em: 11 set. 2026.
UNODC. Illicit money: how much is out there? Viena: UNODC, 26 out. 2011. Disponível em: https://unodc.org/lpo-brazil/en/frontpage/2011/10/26-ilicit-money-how-much-is-there.html. Acesso em: 11 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.