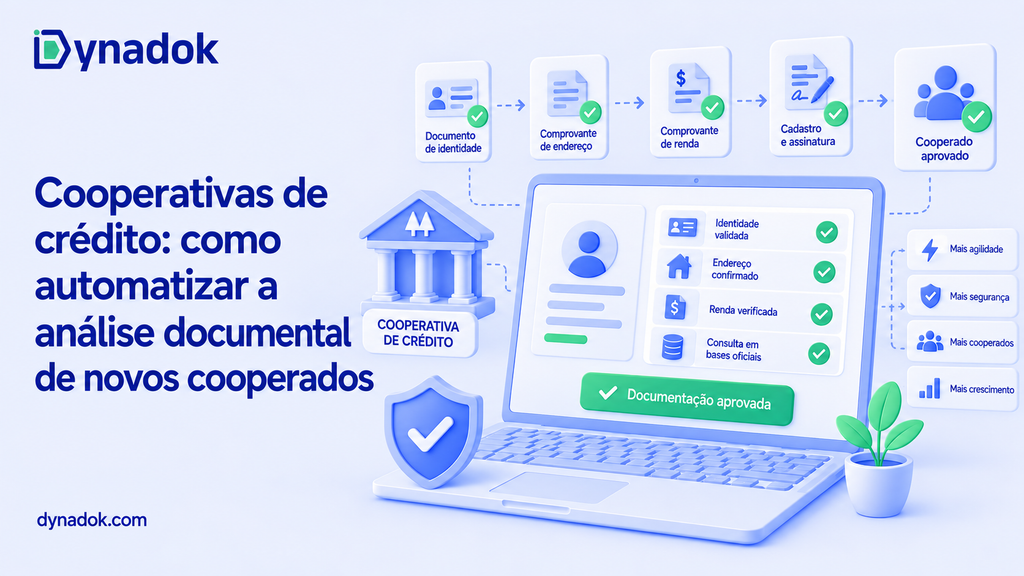
A análise documental de novos cooperados é a etapa de admissão em que a cooperativa de crédito confere identidade, endereço, renda e vínculo societário do candidato a associado. A Circular 3.978/2020 do Banco Central obriga a verificação e a validação desses dados antes do início da relação de negócios, e a inteligência artificial automatiza essa conferência em segundos, com trilha de auditoria completa.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- O Sistema Nacional de Crédito Cooperativo fechou 2025 com 21,2 milhões de cooperados, alta de 10,4% em um ano, segundo o Panorama do Banco Central.
- A Circular 3.978/2020 do Banco Central veda o início da relação de negócios sem a conclusão da identificação e da qualificação do cliente (art. 23).
- O Brasil registrou 10.886.982 tentativas de fraude de janeiro a setembro de 2025, uma a cada 2,2 segundos, e 60% miraram bancos e financeiras, segundo a Serasa Experian.
- Na detecção de fraudes, 33% das ocorrências foram identificadas por validação de autenticidade de documentos e biometria, conforme o mesmo indicador.
- Os registros de identificação e qualificação do cooperado devem ser guardados por no mínimo dez anos após o fim do relacionamento (Circular 3.978/2020, art. 67).
- A validação com IA reduz até 95% do tempo da conferência, segundo a Dynadok, com 9 em cada 10 análises resolvidas sem intervenção humana.
O que é a análise documental de novos cooperados?
A análise documental de novos cooperados é o conjunto de procedimentos que a cooperativa de crédito executa para conferir, validar e registrar os documentos de quem pede admissão ao quadro social. Ela cobre a identificação da pessoa física ou jurídica, a comprovação de endereço e de capacidade financeira, a checagem de restrições regulatórias e o registro formal da admissão. É a porta de entrada do relacionamento: tudo o que a cooperativa fizer depois, do crédito à assembleia, depende da qualidade desse cadastro inicial.
A admissão em cooperativa tem uma característica que os bancos não têm. A Lei 5.764/1971, no artigo 29, determina que “O ingresso nas cooperativas é livre a todos que desejarem utilizar os serviços prestados pela sociedade”, desde que o candidato adira aos propósitos sociais e cumpra as condições do estatuto, e o artigo 4º define a adesão voluntária com número ilimitado de associados como traço essencial do modelo. Na prática, a cooperativa não pode restringir a entrada para aliviar a fila de análise: o volume de admissões acompanha o crescimento da base.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.O novo cooperado, porém, não é apenas um cliente. Ele se torna dono da instituição, com voto e participação nas sobras, e seus dados alimentam o Livro de Matrícula do art. 23 da Lei 5.764/1971. Ao mesmo tempo, a cooperativa de crédito é fiscalizada pelo Banco Central do Brasil (Lei 5.764/1971, art. 92) e segue as mesmas regras de prevenção à lavagem de dinheiro que valem para os bancos.
Quais documentos o novo cooperado precisa apresentar?
O rol exato varia conforme o estatuto e a política de risco de cada cooperativa, mas o núcleo se repete. Para pessoa física: documento de identidade (RG ou CNH), CPF, comprovante de residência e comprovante de renda, como holerite, declaração de IRPF ou DECORE. Para pessoa jurídica: cartão CNPJ, contrato social e alterações, comprovante de endereço da sede, documentos dos sócios e comprovação de faturamento. Certidões e consultas cadastrais completam o dossiê nas categorias de maior risco.
Por que a admissão de cooperados virou um gargalo nas cooperativas de crédito?
O motivo é aritmético: a base de associados cresce em ritmo de dois dígitos há anos, e cada novo cooperado é um dossiê documental a conferir. Segundo o Panorama do Sistema Nacional de Crédito Cooperativo (SNCC) do Banco Central, divulgado pela MundoCoop, o total de cooperados saiu de 13,6 milhões em 2021 para 21,2 milhões em dezembro de 2025, com 17,8 milhões de pessoas físicas e 3,4 milhões de pessoas jurídicas. Só em 2025, a base de pessoas jurídicas avançou 12,7%.
| Ano | Cooperados no SNCC | Variação anual |
|---|---|---|
| 2021 | 13,6 milhões | base da série citada |
| 2022 | 15,6 milhões | +14,7% sobre 2021 |
| 2023 | 17,3 milhões | +10,9% sobre 2022 |
| 2024 | 19,2 milhões | +11,0% sobre 2023 |
| 2025 | 21,2 milhões | +10,4% sobre 2024 |
Fonte: elaboração própria com base no Panorama do SNCC, Banco Central do Brasil, divulgado pela MundoCoop (2026); variações de 2022 a 2024 calculadas sobre os totais publicados.
O sistema que recebe esses associados também ficou mais capilar. O Panorama com data-base de dezembro de 2025 registra R$ 1 trilhão em ativos totais, 742 cooperativas singulares, 10.553 pontos de atendimento e presença em 59% dos municípios brasileiros. Na edição de 2023 do relatório, os municípios com cooperativas já haviam superado os municípios com agências bancárias, e em 368 cidades a cooperativa era a única alternativa presencial. Segundo Moacir Krambeck, presidente da Confebras, “o cooperativismo financeiro está cada dia mais forte e mais perto dos brasileiros”.
Crescimento atrai fraude. O Indicador de Tentativas de Fraude da Serasa Experian contabilizou 10.886.982 tentativas no Brasil de janeiro a setembro de 2025, alta de 28,6% sobre 2024, uma ocorrência a cada 2,2 segundos. Bancos, emissores de cartões e financeiras concentraram 60% dessas tentativas, e 33% das detecções vieram de validações de autenticidade de documentos e biometria. Segundo Rodrigo Sanchez, Diretor de Autenticação e Prevenção à Fraude da Serasa Experian, “O avanço das tentativas de fraude acompanha diretamente o crescimento das transações digitais no país”.
A soma define o gargalo. A cooperativa precisa admitir mais gente (a lei garante o ingresso livre), com mais rigor (o fraudador mira o sistema financeiro) e com a mesma equipe. Na conferência manual, a fila cresce nas campanhas de captação, o candidato espera dias e o analista, pressionado pelo volume, deixa passar o documento que deveria barrar.
O que o Banco Central exige na identificação e qualificação de novos cooperados?
A norma central é a Circular 3.978, de 23 de janeiro de 2020, do Banco Central do Brasil, em vigor desde 1º/10/2020, que disciplina a prevenção à lavagem de dinheiro nas instituições autorizadas pelo Banco Central, cooperativas de crédito incluídas. O artigo 16 determina que a instituição adote “procedimentos de identificação que permitam verificar e validar a identidade do cliente”, inclusive confrontando as informações com bancos de dados públicos e privados. Não basta arquivar a foto do RG: é preciso verificar que o documento é autêntico e que os dados conferem.
A qualificação vai além da identificação. Pelo artigo 18, a cooperativa deve coletar, verificar e validar informações que identifiquem o local de residência (pessoa física) ou da sede (pessoa jurídica) e que permitam avaliar a capacidade financeira do cooperado, incluindo renda ou faturamento. O artigo 19 exige a verificação da condição de pessoa exposta politicamente, e o artigo 20 obriga a classificação de cada cliente em categorias de risco da avaliação interna.
| Exigência | O que a norma determina | Referência na Circular 3.978/2020 |
|---|---|---|
| Identificação | Coletar no mínimo nome completo e CPF (pessoa física) ou denominação social e CNPJ (pessoa jurídica), com verificação e validação da autenticidade | Art. 16 |
| Qualificação | Identificar residência ou sede e avaliar capacidade financeira, com renda ou faturamento | Art. 18 |
| Pessoa exposta politicamente | Verificar a condição de PEP e de representante, familiar ou estreito colaborador | Arts. 19 e 27 |
| Classificação de risco | Enquadrar o cliente nas categorias de risco da avaliação interna | Art. 20 |
| Momento da conferência | Vedado iniciar a relação de negócios sem identificação e qualificação concluídas; prazo de 30 dias apenas para complementar a qualificação | Art. 23 |
| Beneficiário final | Analisar a cadeia societária de clientes PJ até a pessoa natural, com referência de participação de até 25% | Arts. 24 e 25 |
| Atualização | Manter as informações de identificação e qualificação atualizadas | Arts. 17 e 18 |
| Guarda | Conservar as informações por no mínimo dez anos após o término do relacionamento | Art. 67 |
Fonte: Banco Central do Brasil, Circular 3.978/2020 (texto consolidado).
O art. 23 é o que mais pesa no fluxo de admissão. Ele veda o início da relação de negócios sem que identificação e qualificação estejam concluídas, admitindo apenas 30 dias para complementar informações de qualificação. Ou seja: a análise documental não pode ficar para depois da abertura da conta capital. Enquanto o dossiê não fecha, o candidato a cooperado espera, e cada dia de espera é risco de desistência.
A norma reconhece a organização em sistemas cooperativos. A política de prevenção, a avaliação interna de risco, o monitoramento e as comunicações ao Coaf podem ser centralizados na instituição do sistema cooperativo de crédito (arts. 4º, 11, 42 e 52), o que padroniza as regras de admissão entre as singulares.
Como a análise documental de cooperados é feita hoje e onde o processo manual falha?
No fluxo tradicional, o candidato entrega os documentos na agência ou envia fotos por aplicativo e e-mail. Um analista abre arquivo por arquivo, digita os dados no sistema, compara nome, CPF, endereço e renda entre os documentos e monta o dossiê que segue para aprovação. Em campanhas de captação e picos de safra no crédito rural, o fluxo depende de mutirões e horas extras.
Os pontos de falha do processo manual se repetem em qualquer cooperativa:
- Digitação e conferência olho a olho geram erros de transcrição que contaminam o cadastro desde o primeiro dia e cobram o preço na análise de crédito e nas comunicações regulatórias.
- Critérios variam por analista: um aceita o comprovante de residência de três meses, outro recusa, e a régua muda conforme a agência.
- Documento adulterado com editor de imagem passa despercebido na conferência visual, exatamente o vetor que aparece nas estatísticas de fraude documental do país.
- Filas em picos de admissão atrasam a aprovação, e o candidato que esperava virar dono da cooperativa desiste e abre conta em uma fintech.
- O registro da conferência fica espalhado em e-mails e planilhas, dificultando a trilha de auditoria que a supervisão do Banco Central cobra.
- Analistas qualificados gastam o dia em tarefa repetitiva, em vez de atuar nos casos de risco alto que exigem julgamento.
O custo não é só operacional. Aceitar por engano um documento vencido ou fraudado cria passivo regulatório em um setor com dez anos de retenção de registros, e atrasar indevidamente a admissão atrita com o princípio legal do ingresso livre.
Como automatizar a análise documental de novos cooperados passo a passo?
A automação da análise documental de cooperados combina captura digital, extração de dados com IA, regras de validação e revisão humana das exceções. O caminho abaixo serve à singular com dezenas de admissões por mês e ao sistema que centraliza o processo para centenas de pontos.
- Mapeie o checklist de admissão por perfil de cooperado. Liste os documentos exigidos para pessoa física, pessoa jurídica e produtor rural, com as regras de aceitação de cada um, a partir do estatuto e do manual de conhecimento do cliente previsto no artigo 13 da Circular 3.978/2020.
- Digitalize a entrada dos documentos em um único canal. Substitua e-mail e papel por um portal em que o próprio candidato sobe os arquivos, em foto ou PDF, criando o registro de recebimento desde o primeiro contato.
- Aplique a extração e a classificação automáticas. A IA identifica o tipo de cada documento, mesmo com layouts diferentes por estado e emissor, e extrai nome, CPF, CNPJ, endereço, datas e valores, substituindo a digitação no sistema de cadastro.
- Configure as regras de validação da norma e do estatuto. Traduza a Circular 3.978/2020 e o checklist em regras executáveis: data de emissão e vencimento, titularidade do comprovante de residência, situação cadastral do CPF e do CNPJ, cruzamento de nome e renda entre documentos. O que a regra reprova volta ao candidato com o motivo.
- Acrescente a camada antifraude. Análise forense do arquivo (metadados, sobreposições, textura da imagem) e conferência na fonte oficial detectam adulterações invisíveis a olho nu, consolidadas em um score cujo limite a cooperativa define.
- Estruture o human in the loop para as exceções. A IA aprova os casos limpos e reprova os conclusivos; o analista recebe apenas os dossiês com pendência ou indício, com as evidências organizadas, preservando o julgamento humano nos casos sensíveis.
- Integre ao core e feche a trilha de auditoria. Via API, o resultado da validação entra no sistema de cadastro e no fluxo de aprovação, com data, hora, regra aplicada e responsável, atendendo à guarda de dez anos do artigo 67.
Implantado o fluxo, o ganho aparece no tempo de resposta ao candidato, notificado de pendências em segundos, e na produtividade da equipe, que migra da conferência repetitiva para as exceções. A régua de admissão vira código: a mesma regra vale para todas as agências, todos os dias.
Como escolher a tecnologia de validação documental para a cooperativa?
O mercado que resolve esse problema é o de processamento inteligente de documentos (IDP). Segundo a IMARC Group, em relatório com base em 2025, esse mercado global foi avaliado em US$ 3,3 bilhões em 2025 e deve alcançar US$ 48,8 bilhões em 2034, com crescimento anual de 33,80%; o setor de bancos, serviços financeiros e seguros responde por 28,7% da demanda. A oferta é abundante, e a escolha exige critérios objetivos.
| Critério | Conferência manual | OCR e planilhas | Validação com IA |
|---|---|---|---|
| Velocidade por dossiê | Horas a dias, na fila do analista | Minutos para extrair, conferência ainda manual | Segundos, com notificação imediata de pendência |
| Layouts variados (RG antigo, CNH digital, contrato social) | Depende da experiência do analista | Quebra fora do modelo treinado | Interpreta formatos diversos, inclusive manuscritos |
| Cruzamento entre documentos | Olho a olho, sujeito a fadiga | Não faz | Automático, entre documentos e com sistemas via API |
| Detecção de adulteração | Só o grosseiro | Não faz | Análise forense do arquivo e conferência na fonte oficial |
| Consistência da régua de admissão | Varia por analista e agência | Parcial | Mesma regra em 100% dos casos |
| Trilha de auditoria | E-mails e planilhas dispersos | Parcial | Registro completo de regra, evidência, data e decisão |
| Escala em picos de captação | Exige contratar e treinar | Limitada | Absorve volume sem crescer a equipe na mesma proporção |
Fonte: elaboração própria com base na Circular 3.978/2020 (Banco Central) e em materiais públicos da Dynadok (2026).
Além da tabela, cinco perguntas separam fornecedores: se a ferramenta valida (aplica regra de aceitação) ou só extrai dados; se as regras são configuráveis por tipo de documento e perfil de cooperado; se existe camada antifraude com evidência explicável para a auditoria; se a integração via API funciona com o core que a cooperativa já usa; e se o fornecedor atende à LGPD, com criptografia e controle de acesso. Um comparativo detalhado entre os modelos está em automação com IA versus validação manual de documentos, com nove dimensões lado a lado.
Quais erros a cooperativa deve evitar ao automatizar a análise documental?
A automação mal desenhada apenas transfere o gargalo de lugar. Os erros mais comuns, e suas consequências:
- Automatizar só a extração e manter a validação manual: o analista continua conferindo tudo, e a consequência é ganho marginal com sensação de projeto fracassado.
- Ignorar a camada antifraude: a esteira aprova mais rápido, inclusive o documento adulterado, e a consequência é fraude entrando em escala na base de cooperados.
- Copiar regras genéricas de banco sem adaptar ao estatuto: candidatos legítimos são reprovados, com atrito com o princípio do ingresso livre e reclamação na ouvidoria.
- Aprovar e reprovar sem registro estruturado: a consequência aparece na supervisão e na auditoria cooperativa, quando a instituição não consegue demonstrar como decidiu cada admissão.
- Eliminar a revisão humana por completo: casos sensíveis, como pessoa exposta politicamente e indício de fraude, exigem julgamento, e a consequência de ignorá-los é risco regulatório direto.
- Esquecer a atualização cadastral: a Circular 3.978/2020 manda manter os dados atualizados, e a consequência de validar só na entrada é um cadastro que envelhece e volta a gerar passivo.
A régua correta: máquina no volume, gente no julgamento, registro em tudo. Quem respeita essa divisão reduz fila sem abrir mão do rigor que a supervisão exige.
Como a Dynadok automatiza a análise documental de cooperados?
A Dynadok é uma empresa brasileira de inteligência artificial para validação automática de documentos, fundada em maio de 2024, que atende médias e grandes organizações em setores como educação, construção civil, celulose e mineração, segundo o Diário do Comércio. A plataforma valida documentos em vários formatos e layouts, de imagens a PDFs manuscritos, com checklists personalizados por tipo de documento, envio direto pelo candidato e notificação de não conformidade em segundos.
Na admissão de cooperados, isso significa validar RG, CNH, CPF, comprovantes de residência, contrato social, cartão CNPJ, holerite, declaração de IRPF e DECORE com regras como situação cadastral, data de emissão, vencimento, titularidade e documentos substitutos, cruzando informações entre documentos e sistemas. A camada de antifraude documental com análise forense e conferência na fonte oficial atribui um Score de Integridade a cada arquivo, aponta a região suspeita do documento e encaminha para revisão humana apenas o que merece atenção. A integração ocorre pela API de validação de documentos, com dois endpoints, autenticação por chave e resposta em JSON, sem troca do core da cooperativa.
Os resultados declarados sustentam o caso de negócio. Segundo a Dynadok, a validação automática reduz até 95% do tempo de conferência, e o fundador Willian Valadão afirmou ao Diário do Comércio que a assertividade média supera 95%: com a tecnologia, “conseguimos agilizar os processos, reduzir os custos e eliminar os erros manuais”. Em admissão em massa comparável à de cooperativas, Chrystiano Mincoff, Diretor Executivo de Experiência e Permanência da Vitru Educação, relata no site da Dynadok que “9 em cada 10 inscrições foram validadas por inteligência artificial”.
Perguntas frequentes sobre análise documental de cooperados
O que é análise documental na admissão de cooperados?
É a conferência, validação e registro dos documentos de identificação, endereço e capacidade financeira de quem pede ingresso na cooperativa de crédito, cumprindo a Circular 3.978/2020 do Banco Central e alimentando o Livro de Matrícula previsto na Lei 5.764/1971.
A cooperativa de crédito é obrigada a validar os documentos do novo cooperado?
Sim. A Circular 3.978/2020 exige procedimentos que verifiquem e validem a identidade do cliente (artigo 16) e veda o início da relação de negócios sem identificação e qualificação concluídas (artigo 23). Cooperativas de crédito são autorizadas pelo Banco Central e integralmente sujeitas à norma.
Quais documentos o novo cooperado pessoa física precisa apresentar?
Em geral, documento de identidade (RG ou CNH), CPF, comprovante de residência e comprovante de renda, como holerite ou declaração de IRPF. O rol depende do estatuto e da classificação de risco: a Circular 3.978/2020 exige no mínimo nome completo e CPF, mais residência e capacidade financeira.
Quais documentos a pessoa jurídica apresenta para se associar?
Cartão CNPJ, contrato social e alterações, comprovante de endereço da sede, documentos de sócios e comprovação de faturamento. A Circular 3.978/2020 pede denominação social e CNPJ na identificação, sede e faturamento na qualificação, além de informações de representantes, controladores, administradores e diretores.
O que diz o art. 23 da Circular 3.978/2020 sobre o momento da análise?
O artigo 23 veda iniciar a relação de negócios sem que identificação e qualificação estejam concluídas. Admite-se prazo de 30 dias apenas para complementar informações de qualificação, sem prejuízo do monitoramento. Na prática, a análise documental precisa acontecer antes da admissão, não depois.
Por quanto tempo a cooperativa deve guardar os documentos do cooperado?
Por no mínimo dez anos. O artigo 67 da Circular 3.978/2020 manda conservar as informações de identificação e qualificação por dez anos contados do primeiro dia do ano seguinte ao término do relacionamento, à disposição do Banco Central do Brasil.
Qualquer pessoa pode ser admitida como cooperada?
A regra é o ingresso livre: o artigo 29 da Lei 5.764/1971 garante a admissão a quem deseje usar os serviços, adira aos propósitos sociais e cumpra o estatuto. A cooperativa pode restringir por área de ação ou vínculo, e reprova quem não passa na verificação documental.
O que é qualificação do cliente na Circular 3.978/2020?
É a coleta, verificação e validação de informações compatíveis com o perfil de risco: local de residência ou sede e capacidade financeira, com renda para pessoa física e faturamento para pessoa jurídica (artigo 18). Deve ser reavaliada de forma permanente e mantida atualizada.
O que muda na análise quando o candidato é pessoa exposta politicamente?
A cooperativa verifica a condição de PEP, de representante, familiar ou estreito colaborador (artigos 19 e 27 da Circular 3.978/2020), adota controles compatíveis, considera a condição na classificação de risco e submete a decisão a alçada superior. É caso típico de revisão humana obrigatória na esteira automatizada.
A IA consegue ler documentos com layouts diferentes, como RG antigo e CNH digital?
Sim. Soluções de processamento inteligente de documentos identificam o tipo do documento e extraem dados de formatos estruturados, semiestruturados e não estruturados, inclusive manuscritos. Segundo a Dynadok, sua IA reconhece os campos relevantes e aplica as regras de validação conforme cada tipo de documento.
Como a IA detecta um documento fraudado na admissão?
Por duas frentes: a análise forense do arquivo, que examina metadados, sobreposições, textura e recompressão da imagem atrás de sinais de edição, e a conferência dos dados na fonte oficial, como a situação cadastral do CPF. Sinais convergentes elevam o score e encaminham o dossiê para revisão humana.
A automação elimina o analista da admissão de cooperados?
Não. O modelo recomendado é human in the loop: a IA resolve os casos limpos e organiza as evidências, e o analista decide os casos com pendência, indício de fraude ou condição sensível. Na Vitru Educação, cliente da Dynadok, 9 em cada 10 análises dispensaram apoio humano.
Quanto tempo a validação automática economiza na admissão?
Segundo a Dynadok, a validação automática reduz até 95% do tempo de conferência, com análises que caem de horas para minutos ou segundos. O candidato a cooperado recebe a notificação de pendência em segundos e corrige o envio na hora, sem idas e vindas por e-mail.
A validação automática atende à LGPD?
Sim, quando o fornecedor adota minimização de dados, controle de acesso, rastreabilidade e criptografia. A Dynadok declara conformidade com a LGPD, tráfego protegido por TLS 1.2 ou superior, armazenamento cifrado com AES-256 e opção de guardar os dados na nuvem da plataforma ou na infraestrutura do cliente.
Como a validação automática se integra ao core da cooperativa?
Via API. No caso da Dynadok, são dois endpoints: um POST envia o documento e um GET devolve os dados extraídos e o resultado das regras, com autenticação por chave e resposta em JSON. A cooperativa mantém o core e o sistema de cadastro atuais, sem migração.
O que fazer com o cooperado reprovado na análise documental?
Registrar o motivo, comunicar a pendência com clareza e abrir prazo para reenvio do documento correto. Indício de fraude não deve ser revelado ao envolvido: a equipe confere as evidências internamente e decide o encaminhamento, avaliando a comunicação ao Coaf quando cabível.
A análise documental vale também para a atualização cadastral dos cooperados?
Sim. Os artigos 17 e 18 da Circular 3.978/2020 exigem informações de identificação e qualificação atualizadas durante todo o relacionamento. A mesma esteira da admissão pode reprocessar comprovantes de residência e renda em campanhas periódicas de atualização, com muito menos esforço da equipe.
Sistemas cooperativos podem centralizar a análise documental das singulares?
Podem, e a norma incentiva. A Circular 3.978/2020 permite política de prevenção, avaliação interna de risco, monitoramento e comunicações centralizados na instituição do sistema cooperativo (artigos 4º, 11, 42 e 52), padronizando a régua de admissão e concentrando a tecnologia em uma única esteira.
Quanto crescem as tentativas de fraude contra instituições financeiras no Brasil?
Entre janeiro e setembro de 2025, a Serasa Experian registrou 10.886.982 tentativas de fraude no país, alta de 28,6% sobre 2024, com projeção de mais de 14 milhões no ano. Bancos, emissores de cartões e instituições financeiras concentraram 60% das ocorrências no período.
Vale a pena automatizar em uma cooperativa pequena, com poucas admissões?
Depende do volume e dos picos. Com poucas dezenas de admissões mensais e sem campanhas de captação, o processo manual bem organizado pode bastar. A partir do momento em que a fila atrasa aprovações ou exige contratar para picos, a cobrança por página processada tende a se pagar rapidamente.
Conclusão
A análise documental de novos cooperados junta três forças: uma base de 21,2 milhões de associados crescendo 10,4% ao ano, uma norma que exige verificação e validação antes da admissão e uma tentativa de fraude a cada 2,2 segundos no país. A resposta que preserva o ingresso livre sem sacrificar o rigor é a esteira com IA, regras da Circular 3.978/2020 em código e revisão humana nas exceções. Para ver essa esteira processando os documentos reais da sua cooperativa, solicite uma demonstração da validação automática de documentos com IA da Dynadok.
Como citar este artigo
ABNT: DYNADOK. Cooperativas de crédito: como automatizar a análise documental de novos cooperados. Blog da Dynadok, 11 set. 2026. Disponível em: https://blog.dynadok.com/analise-documental-novos-cooperados/. Acesso em: 11 set. 2026.
APA: Dynadok. (2026, 11 de setembro). Cooperativas de crédito: como automatizar a análise documental de novos cooperados. Blog da Dynadok. https://blog.dynadok.com/analise-documental-novos-cooperados/
Referências
BANCO CENTRAL DO BRASIL. Circular nº 3.978, de 23 de janeiro de 2020. Brasília: BCB, 2020. Disponível em: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/50905/Circ_3978_v3_P.pdf. Acesso em: 11 set. 2026.
BRASIL. Lei nº 5.764, de 16 de dezembro de 1971. Brasília: Presidência da República, 1971. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l5764.htm. Acesso em: 11 set. 2026.
DIÁRIO DO COMÉRCIO. Dynadok lança IA para validação automatizada de documentos. Diário do Comércio, 28 out. 2025. Disponível em: https://diariodocomercio.com.br/negocios/dynadock-inteligencia-artificial-validacao-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Antifraude documental com IA. Dynadok, 2026. Disponível em: https://dynadok.com/anti-fraude/. Acesso em: 11 set. 2026.
DYNADOK. API de Validação de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/api-de-validacao-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Automação da Dynadok vs. Validação Manual de Documentos. Dynadok, 2026. Disponível em: https://dynadok.com/automacao-da-dynadok-vs-validacao-manual-de-documentos/. Acesso em: 11 set. 2026.
DYNADOK. Validação automática de documentos com IA. Dynadok, 2026. Disponível em: https://dynadok.com/. Acesso em: 11 set. 2026.
IMARC GROUP. Intelligent Document Processing Market Size, Share, Trends and Forecast, 2026-2034. IMARC Group, 2026. Disponível em: https://www.imarcgroup.com/intelligent-document-processing-market. Acesso em: 11 set. 2026.
MUNDOCOOP. Cooperativas de crédito superam presença de bancos em municípios brasileiros. MundoCoop, 2 set. 2024. Disponível em: https://mundocoop.com.br/destaque/cooperativas-de-credito-superam-presenca-de-bancos-em-municipios-brasileiros/. Acesso em: 11 set. 2026.
MUNDOCOOP. Cooperativismo de crédito chega a 21,2 milhões de cooperados. MundoCoop, 13 jul. 2026. Disponível em: https://mundocoop.com.br/destaque/cooperativismo-de-credito-chega-a-212-milhoes-de-cooperados/. Acesso em: 11 set. 2026.
MUNDOCOOP. MundoCoop lança análise completa do novo Panorama do Banco Central. MundoCoop, 27 jul. 2026. Disponível em: https://mundocoop.com.br/destaque/mundocoop-lanca-analise-completa-do-novo-panorama-do-banco-central/. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Brasil registrou 10,8 milhões de tentativas de fraudes até setembro, com alta de 28,6%. Serasa Experian, 22 dez. 2025. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/prevencao-a-fraude/brasil-registrou-108-milhoes-de-tentativas-de-fraudes-ate-setembro-com-alta-de-286-aponta-serasa-experian/. Acesso em: 11 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.