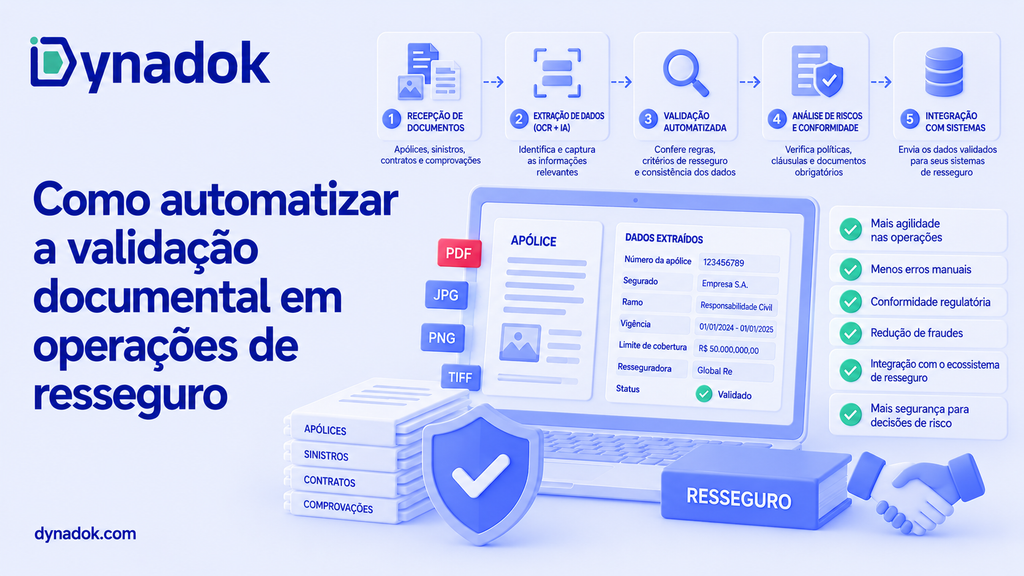
Automatizar a validação documental em resseguro é aplicar classificação, extração e checagem por software a todo o ciclo do risco cedido, da consulta ao ressegurador até a recuperação do sinistro, com trilha de auditoria de cada decisão. A urgência é regulatória: a Resolução CNSP nº 494/2026, em vigor em 2 de janeiro de 2027, reduz de 180 para 90 dias o prazo de formalização do contrato de resseguro.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- No primeiro semestre de 2026, R$ 15,27 bilhões dos prêmios emitidos pelas seguradoras brasileiras foram cedidos em resseguro, o equivalente a 13,41% do volume dos seguros de danos e pessoas, segundo dados da Susep.
- A Resolução CNSP nº 494/2026 corta o prazo de formalização contratual de 180 para 90 dias, contados do início da vigência da cobertura (art. 12).
- A mesma norma inverte o efeito do silêncio: na proposta de resseguro, a ausência de resposta do ressegurador local não equivale mais a recusa, o que exige controles internos para evitar aceitação não intencional de riscos.
- O art. 10 da Lei Complementar nº 126/2007 dá à Susep acesso a todos os contratos de resseguro e retrocessão, inclusive os celebrados no exterior, sob pena de o contrato ser desconsiderado para todos os efeitos.
- O mercado tinha 15 resseguradoras locais, 25 admitidas e 92 eventuais em março de 2026, segundo o Boletim Susep, cada uma com cadastro, rating e representação a conferir.
- As penalidades vão de advertência a multa de R$ 10.000,00 a R$ 1.000.000,00, com agravamento até o dobro em caso de reincidência (art. 21 da LC nº 126/2007 e art. 108 do Decreto-Lei nº 73/1966).
O que é validação documental em operações de resseguro?
Validação documental em resseguro é o conjunto de conferências que transforma o papel do negócio em evidência auditável: confirmar que cada documento existe, é do tipo certo, está assinado por quem tinha poderes, chegou no prazo, é coerente com os demais documentos da mesma operação e cumpre a regra da Susep aplicável. Não é arquivamento, e não é subscrição. É a camada entre as duas.
Quais documentos entram no ciclo de uma cessão?
O ciclo começa antes do contrato. Na formação do negócio, circulam a consulta ou proposta de resseguro enviada aos resseguradores, as respostas com percentuais de aceitação, a confirmação de cobertura e a nota de cobertura emitida pela corretora. Depois vem o contrato de resseguro ou retrocessão, com o clausulado negociado e seus endossos. Na execução, entram os bordereaux de prêmios e de sinistros, os avisos e as recuperações, os comprovantes de pagamento e as comunicações à Susep.
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.Em paralelo corre a documentação de contraparte: cadastro do ressegurador na Susep, avaliação de solvência por agência classificadora reconhecida, procuração do representante no Brasil, demonstrações financeiras dos admitidos e, no caso da corretora, o contrato de seguro de responsabilidade civil profissional e a habilitação do responsável técnico, exigidos pelo art. 8º, § 2º, da LC nº 126/2007.
Quem responde por cada etapa do fluxo?
A cedente. Essa é a resposta que organiza o desenho do controle. Pelo art. 14 da LC nº 126/2007, os resseguradores e retrocessionários não respondem diretamente perante o segurado, participante, beneficiário ou assistido, ficando as cedentes que emitiram o contrato integralmente responsáveis por indenizá-los. O resseguro é uma relação entre profissionais; a obrigação perante o segurado permanece inteira com a seguradora.
A consequência prática é direta: falha documental no programa de resseguro não desloca responsabilidade, apenas cria exposição adicional. Se a recuperação não vier porque a nota de cobertura não bate com o contrato, a indenização ao segurado já terá sido paga.
Por que a régua ficou mais apertada em 2026?
Porque o volume cresceu e o prazo encolheu ao mesmo tempo. O mercado brasileiro de resseguro movimenta bilhões por trimestre e opera com uma base de contrapartes espalhada por dezenas de jurisdições, enquanto a nova resolução reduz pela metade a janela para formalizar o contrato depois que a cobertura já começou a valer.
| Indicador | Número | Período | Fonte |
|---|---|---|---|
| Prêmios cedidos em resseguro | R$ 15,27 bilhões | 1º semestre de 2026 | Susep |
| Participação do resseguro nos seguros de danos e pessoas | 13,41% | 1º semestre de 2026 | Susep |
| Cessões recebidas por resseguradoras locais | R$ 8,08 bilhões | 1º semestre de 2026 | Susep |
| Cessões recebidas por admitidas e por eventuais | R$ 3,60 bilhões e R$ 3,59 bilhões | 1º semestre de 2026 | Susep |
| Resseguradoras em operação | 15 locais, 25 admitidas e 92 eventuais | março de 2026 | Boletim Susep |
| Corretores de resseguros registrados | 30 | fim de 2025 | Relatório de gestão da Susep |
| Prêmios de resseguro cedidos, líquidos de comissão | R$ 30 bilhões | 2025, dados preliminares | Susep |
| Prazo de formalização do contrato de resseguro | de 180 para 90 dias | a partir de 2 de janeiro de 2027 | Resolução CNSP nº 494/2026 |
Fonte: elaboração própria com base em dados da Susep e na Resolução CNSP nº 494/2026.
Há uma segunda mudança, menos comentada e mais perigosa para quem confere documento no braço. Pela Resolução CNSP nº 494/2026, o cumprimento da oferta preferencial passa a se dar por meio de proposta de resseguro, e o efeito do silêncio se inverte: no regime da consulta formal, a ausência de resposta do ressegurador local levava à negativa; na nova sistemática, o efeito é o oposto. Resseguradores locais precisarão de controles internos eficazes para não aceitar riscos de maneira não intencional. Nos facultativos, o prazo passa de 5 dias úteis para 20 dias corridos.
O que a regulação exige em documento e em prazo?
A régua está distribuída em três camadas: a Lei Complementar nº 126/2007, a resolução do CNSP e a circular operacional da Susep. Até 1º de janeiro de 2027 valem a Resolução CNSP nº 451/2022 e a Circular Susep nº 683/2022; a partir de 2 de janeiro de 2027 entra a Resolução CNSP nº 494/2026, e a circular deverá passar por revisão até lá.
| Obrigação | O que exige | Prazo | Base |
|---|---|---|---|
| Oferta preferencial | Contratar ou ofertar preferencialmente a resseguradores locais pelo menos 40% da cessão de resseguro | Por operação | LC 126/2007, art. 11, II |
| Tratamento equânime na consulta | Termos, condições e informações necessárias à análise do risco, disponibilizados de forma igual a todos os resseguradores consultados | Por consulta | Circular Susep 683/2022, art. 8º, § 1º |
| Nova oferta preferencial | Refazer a oferta aos locais quando a cedente alterar termos ou condições | Por alteração | Circular Susep 683/2022, art. 8º, § 11 |
| Comunicação de transferência a ressegurador não autorizado | Comunicar à Susep, no Anexo I, quando comprovada insuficiência de oferta de capacidade | Até 30 dias do início da vigência do contrato ou da cobertura, o que ocorrer por último | Circular Susep 683/2022, art. 7º |
| Guarda e exibição dos contratos | A Susep tem acesso a todos os contratos de resseguro e retrocessão, inclusive os celebrados no exterior | A qualquer tempo | LC 126/2007, art. 10 |
| Entrega de documentos pela corretora | Confirmação de cobertura até o início de vigência do risco; notas de cobertura e contratos assinados em até 5 dias úteis | Regime vigente até 1º/1/2027 | Resolução CNSP 451/2022, art. 22 |
| Formalização do contrato de resseguro | Contrato formalizado após o início da cobertura | 90 dias do início da vigência, a partir de 2/1/2027 | Resolução CNSP 494/2026, art. 12 |
| Justificativa de retrocessão acima de 70% | Justificativa técnica à Susep, considerada a globalidade das operações, sem exceções previstas | Até 31 de março do ano civil subsequente | Resolução CNSP 494/2026, art. 8º, II |
Fonte: Brasil, Lei Complementar nº 126/2007; CNSP, Resoluções nº 451/2022 e nº 494/2026; Susep, Circular nº 683/2022.
Dois pontos merecem destaque no novo texto. O art. 15, V, passa a exigir que o contrato de resseguro contenha cláusula prevendo os procedimentos necessários à recuperação de resseguro, o que empurra para o papel algo que hoje muitas operações resolvem por prática. E o art. 27, parágrafo único, obriga as corretoras a repassar à cedente, além de prêmios e recuperações, também documentos e informações relativos a sinistros e eventos cobertos dos contratos que intermediaram.
Onde a conferência manual falha no ciclo de resseguro?
O gargalo raramente está na análise técnica do risco. Está no rastro de papel que corre em paralelo, em planilhas, caixas de e-mail e pastas de rede, sem dono único e sem checagem sistemática.
- Slip aceito e contrato que nunca fecha: a cobertura entra em vigor pelo slip e o clausulado definitivo fica em negociação por meses. Com o prazo caindo de 180 para 90 dias, a operação que hoje se acomoda no limite antigo passa a descumprir a norma sem mudar nada no seu comportamento.
- Nota de cobertura que não bate com o contrato: percentuais de aceitação, participação de cada ressegurador, vigência e limites divergem entre a nota emitida pela corretora e o wording assinado. A divergência só aparece quando há sinistro, que é o pior momento possível.
- Cadastro de contraparte desatualizado: ressegurador cujo registro na Susep mudou de categoria, rating rebaixado abaixo do mínimo, procuração vencida ou demonstração financeira não apresentada. Nada disso dispara alerta sozinho em uma planilha.
- Bordereaux recebidos em layouts diferentes: cada ressegurador e cada corretora manda o seu formato, e a conciliação vira digitação. O erro de digitação em um bordereau de prêmio se propaga para a provisão e para a recuperação.
- Comunicação à Susep perdida no calendário: os 30 dias do art. 7º da Circular 683/2022 correm do início da vigência do contrato ou da cobertura, o que ocorrer por último, e dependem de alguém lembrar de contar.
- Arquivo que não responde à fiscalização: a Circular Susep nº 683/2022 dispensou o envio dos contratos à Susep e transferiu à cedente a guarda. Se o acervo não localiza o contrato assinado com seus anexos, o art. 10 da LC nº 126/2007 permite desconsiderar a existência do contrato para todos os efeitos.
Como automatizar a validação documental, passo a passo?
Automatizar aqui não é substituir o subscritor nem o jurídico. É tirar da mesa deles tudo que é conferência objetiva e repetitiva, e entregar exceções já instruídas. Oito passos organizam a implantação.
- Mapeie o ciclo documental por tipo de operação. Separe resseguro automático, facultativo, retrocessão e cosseguro, e liste os documentos de cada um, com quem emite, quem recebe e qual prazo regulatório se aplica. Sem esse mapa, a automação replica o improviso atual.
- Escreva a régua de aceite por documento. Defina os campos obrigatórios do slip, da nota de cobertura, do contrato e do bordereau, e o que caracteriza pendência. É essa régua, e não o modelo de IA, que determina a qualidade do resultado.
- Centralize a entrada em um canal único. Faça corretoras e resseguradores enviarem por um portal ou por API, com identificação da operação. Documento que chega por e-mail pessoal não entra em fluxo controlado e não gera trilha.
- Classifique e extraia automaticamente, mesmo em layouts variados. A plataforma deve reconhecer o tipo do documento e extrair vigência, limites, percentuais de aceitação, moeda, participantes e datas, sem exigir que cada contraparte adote um modelo padrão.
- Cruze os documentos entre si e com os sistemas. Compare o percentual da nota de cobertura com o do contrato, a vigência do slip com a da apólice cedida, o bordereau com o sistema de emissão e o CNPJ ou o registro do ressegurador com o cadastro. É o cruzamento que pega o erro que a leitura isolada não pega.
- Valide assinatura e integridade dos documentos eletrônicos. Contratos e notas assinados digitalmente precisam de verificação de hash, cadeia de certificação e vigência do certificado, e não apenas de um selo visual. Nossa análise sobre validação automática de assinaturas e certificados ICP-Brasil detalha as checagens necessárias.
- Coloque os prazos regulatórios como regra de sistema. Os 90 dias da formalização, os 30 dias da comunicação à Susep, os 20 dias corridos dos facultativos e o 31 de março da justificativa de retrocessão devem gerar alerta automático, contados a partir do evento correto.
- Registre a trilha e prepare o acervo para a fiscalização. Guarde documento, versão, responsável, data e resultado de cada conferência, com busca por operação e por contraparte. Sobre a força probatória do que fica arquivado, vale a leitura da nossa análise sobre a validade jurídica do documento digitalizado.
O que automatizar primeiro e o que manter humano?
A automação rende mais onde o volume é alto e o critério é objetivo. Onde o critério é técnico ou negocial, o software prepara a decisão e a pessoa decide.
| Etapa do ciclo | O que o software resolve | O que fica com o time |
|---|---|---|
| Consulta e oferta preferencial | Registro das ofertas, controle de tratamento equânime, contagem de prazos e alerta de resposta pendente | Definição dos termos ofertados e leitura do apetite do mercado |
| Nota de cobertura e slip | Extração de vigência, limites, participantes e percentuais; conferência contra a apólice cedida | Negociação de condições e decisão sobre divergência material |
| Contrato e endossos | Checagem de cláusulas obrigatórias, assinaturas, integridade e prazo de formalização | Redação e negociação do clausulado e análise jurídica de exceções |
| Bordereaux de prêmios e sinistros | Leitura de layouts variados, conciliação com o sistema de emissão e apontamento de divergência | Investigação das divergências apontadas e tratativa com a contraparte |
| Recuperação de sinistro | Montagem do dossiê, verificação de completude e acompanhamento de prazos | Discussão de cobertura, cooperação e controle com o ressegurador |
| Cadastro de contraparte | Monitoramento de registro, rating, procuração e demonstrações financeiras, com alerta de vencimento | Decisão de aceitar ou suspender a contraparte |
| Arquivo e resposta à Susep | Indexação por operação, versionamento e recuperação imediata do documento assinado | Interlocução com o regulador e conteúdo da resposta |
Fonte: elaboração própria com base na LC nº 126/2007, nas Resoluções CNSP nº 451/2022 e nº 494/2026 e na Circular Susep nº 683/2022.
Quais erros e riscos custam caro em resseguro?
O custo aparece em três formas: sanção do regulador, recuperação não realizada e prova que falta em uma disputa. Os erros mais frequentes:
- Perder o prazo de formalização: consequência é sanção pelo regime geral. A Resolução CNSP nº 494/2026 eliminou a desconsideração da cessão para fins prudenciais, mas manteve o descumprimento como infração, e o regime sancionador está em revisão por força da LC nº 213/2025.
- Não conseguir exibir o contrato à Susep: consequência é a mais grave da lista. O art. 10 da LC nº 126/2007 permite desconsiderar, para todos os efeitos, a existência do contrato de resseguro e de retrocessão.
- Falhar no tratamento equânime da oferta preferencial: consequência é exposição a sanção, agora também para as corretoras, que a Resolução CNSP nº 494/2026 menciona expressamente como sujeitas a penalidade nessas hipóteses.
- Ignorar a inversão do efeito do silêncio: consequência é aceitar risco sem querer. Na nova sistemática da proposta de resseguro, não responder deixa de ser uma recusa segura.
- Manter cadastro de contraparte desatualizado: consequência é operar com ressegurador que deixou de cumprir requisitos do art. 6º da LC nº 126/2007, como o rating mínimo ou o procurador domiciliado no Brasil.
- Tratar cláusula de intermediação como formalidade: consequência é confusão sobre pagamentos. Pelo art. 16 da LC nº 126/2007, o pagamento do prêmio à corretora libera a cedente, mas o pagamento de indenização à corretora só libera o ressegurador quando efetivamente recebido pela cedente.
O teto da sanção administrativa dá a dimensão do risco: pelo art. 21 da LC nº 126/2007, combinado com o art. 108 do Decreto-Lei nº 73/1966, as penalidades vão de advertência a multa de R$ 10.000,00 a R$ 1.000.000,00, além de suspensão de atividades por até 180 dias e inabilitação de 2 a 10 anos, com agravamento até o dobro na reincidência.
Como a Dynadok se encaixa nesse fluxo?
A Dynadok atua na camada de leitura e conferência: classifica o documento recebido, extrai os dados com OCR e visão computacional mesmo em layouts variados e em documentos extensos, aplica checklists configuráveis por tipo documental e cruza as informações entre documentos e com os sistemas da empresa, notificando não conformidades em segundos. A integração é por API, sem exigir troca do core de seguros. Segundo a Dynadok, isso reduz em até 95% o tempo gasto com validação documental e torna as conferências até 10 vezes mais rápidas que o processo manual.
O que muda no dia a dia é a natureza do trabalho da equipe. Segundo Cássio Lapertosa, Diretor de TI da Emccamp, a tecnologia “não só lê campos, mas interpreta documentos cruzando informações”. Na Unicesumar, conforme Karla Lemos, Gerente de CSC, a área de análise documental passou de 25 para 10 pessoas. Os termos técnicos desse fluxo, de trilha de auditoria a cruzamento de dados e KYB, estão no glossário de validação e automação de documentos.
Perguntas frequentes sobre validação documental em resseguro
O que muda com a Resolução CNSP nº 494/2026?
Ela revoga integralmente a Resolução CNSP nº 451/2022 e entra em vigor em 2 de janeiro de 2027, respeitando os contratos vigentes. Entre as mudanças, reduz o prazo de formalização contratual de 180 para 90 dias, substitui a consulta formal pela proposta de resseguro e flexibiliza o limite de retrocessão de 70%.
Quando a nova resolução começa a valer?
Em 2 de janeiro de 2027. Até 1º de janeiro de 2027 continuam valendo a Resolução CNSP nº 451/2022 e a Circular Susep nº 683/2022. A própria circular deverá passar por revisão até a entrada em vigor da nova resolução, segundo indicação do regulador.
Qual o novo prazo para formalizar o contrato de resseguro?
Noventa dias, contados do início da vigência da cobertura, pelo art. 12 da Resolução CNSP nº 494/2026. O prazo anterior era de 180 dias. A minuta submetida à consulta pública chegou a prever 60 dias, e o texto final acomodou o período intermediário.
O que acontece se a cedente perder o prazo de formalização?
O descumprimento passa a ser punido pelo regime sancionador geral. A nova resolução eliminou a desconsideração da cessão para fins prudenciais, que era a sanção prevista antes. Vale lembrar que o regime sancionador da Susep está em revisão por força da Lei Complementar nº 213/2025.
O que é a oferta preferencial aos resseguradores locais?
É o direito de preferência dos resseguradores locais na aceitação de contratos de resseguro. Pelo art. 11, II, da Lei Complementar nº 126/2007, a cedente deve contratar ou ofertar preferencialmente a resseguradores locais pelo menos 40% de sua cessão de resseguro.
Por que a inversão do efeito do silêncio importa para o controle interno?
Porque muda o risco padrão. No regime da consulta formal, não responder equivalia a recusar. Na sistemática da proposta de resseguro trazida pela Resolução CNSP nº 494/2026, o efeito é o inverso, o que exige controle de prazos e de respostas para que riscos não sejam aceitos de maneira não intencional.
A Susep pode exigir os contratos de resseguro a qualquer momento?
Pode. O art. 10 da Lei Complementar nº 126/2007 estabelece que o órgão fiscalizador terá acesso a todos os contratos de resseguro e de retrocessão, inclusive os celebrados no exterior, sob pena de ser desconsiderada, para todos os efeitos, a existência do contrato.
A cedente precisa enviar os contratos à Susep?
Não. A Circular Susep nº 683/2022 extinguiu a obrigação de envio dos contratos após a formalização da operação. A guarda do documento pela cedente passou a ser suficiente para cumprimento da regulação, o que desloca o risco para a qualidade do arquivo e para a capacidade de localizar o documento.
Quando a cedente precisa comunicar a Susep sobre a cessão?
Quando houver transferência de risco a resseguradores não autorizados a operar no País, exclusivamente após comprovada a insuficiência de oferta de capacidade. A comunicação segue o Anexo I e deve ser feita em até 30 dias do início da vigência do contrato ou da cobertura, o que ocorrer por último.
Quais são os tipos de ressegurador no Brasil?
Três, pelo art. 4º da Lei Complementar nº 126/2007: local, sediado no País como sociedade anônima com objeto exclusivo; admitido, sediado no exterior com escritório de representação no Brasil e cadastro na Susep; e eventual, sediado no exterior sem escritório, também cadastrado na Susep.
O que conferir no cadastro de um ressegurador admitido?
Constituição para subscrever resseguros há mais de cinco anos no país de origem, capacidade econômica e financeira mínima, avaliação de solvência por agência classificadora reconhecida com nota igual ou superior ao mínimo, procurador domiciliado no Brasil, conta em moeda estrangeira vinculada à Susep e demonstrações financeiras periódicas.
Ressegurador eventual pode estar sediado em paraíso fiscal?
Não. O art. 4º, § 1º, da Lei Complementar nº 126/2007 veda o cadastro de empresas estrangeiras sediadas em paraísos fiscais, assim considerados países ou dependências que não tributam a renda ou a tributam a alíquota inferior a 20%, ou cuja legislação oponha sigilo sobre a composição societária.
O ressegurador responde diretamente ao segurado?
Em regra, não. Pelo art. 14 da Lei Complementar nº 126/2007, resseguradores e retrocessionários não respondem diretamente perante o segurado, participante, beneficiário ou assistido, ficando a cedente integralmente responsável. Há exceção em insolvência, liquidação ou falência da cedente, nas hipóteses previstas no parágrafo único.
O que a cláusula de intermediação define?
Se a corretora de resseguros está ou não autorizada a receber prêmios ou coletar recuperações. Pelo art. 16 da Lei Complementar nº 126/2007, o pagamento do prêmio à corretora libera a cedente, mas o pagamento de indenização à corretora só libera o ressegurador quando o valor for efetivamente recebido pela cedente.
As cláusulas de cooperação e controle de sinistros continuam válidas?
Sim. O texto final da Resolução CNSP nº 494/2026 confirmou a legalidade dessas cláusulas, sem retirar da seguradora a responsabilidade integral e exclusiva perante o segurado nem transferir ao ressegurador poderes decisórios próprios da execução do contrato de seguro.
O que muda na retrocessão acima de 70%?
A vedação absoluta é substituída por justificação. Pelo art. 8º, II, da Resolução CNSP nº 494/2026, o ressegurador local que ultrapassar o percentual deve apresentar justificativa técnica à Susep até 31 de março do ano civil subsequente, considerada a globalidade das operações, sem exceções previstas na nova norma.
Automatizar a validação documental substitui a análise de subscrição?
Não. A automação resolve a conferência objetiva: campos obrigatórios, prazos, coerência entre documentos e cadastro de contraparte. Decisões de apetite, precificação, negociação de clausulado e tratamento de divergência material continuam sendo trabalho humano, agora com o caso já instruído.
Quanto tempo leva para implantar a automação documental?
Na Dynadok, de 1 a 4 meses conforme a complexidade das regras, dos tipos de documento e das integrações, segundo a empresa. A conexão é feita por API ao ambiente existente, sem exigir troca do sistema em uso, e o contrato padrão de 12 meses inclui implantação, treinamento e suporte.
Como fica a LGPD nesse fluxo?
Documentos de resseguro carregam dados de terceiros e informações sensíveis do risco segurado. Valem os mesmos deveres de minimização, controle de acesso e rastreabilidade. Na Dynadok, os dados podem ficar na nuvem da plataforma ou na infraestrutura do próprio cliente, conforme a política da seguradora.
Por onde começar se a operação é pequena?
Pelo ponto de maior risco regulatório: o controle de prazos e a guarda dos contratos formalizados. Mesmo sem automação completa, um inventário das operações com data de início da cobertura, status de formalização e localização do documento assinado já resolve a exposição mais direta ao art. 10 da LC nº 126/2007.
Conclusão
Resseguro é um negócio de contrato e de prazo, e os dois ficaram mais exigentes. Com R$ 15,27 bilhões cedidos apenas no primeiro semestre de 2026, um mercado de 15 resseguradoras locais, 25 admitidas e 92 eventuais, e o prazo de formalização caindo para 90 dias em janeiro de 2027, a conferência em planilha deixou de dar conta do rastro documental que a operação precisa produzir. A saída não é contratar mais gente para ler contrato: é definir a régua por tipo de documento, automatizar a conferência objetiva, colocar os prazos regulatórios como regra de sistema e manter uma trilha capaz de responder à Susep no dia em que ela perguntar. Se a sua operação recebe documentos de resseguro em volume, calcule quanto a conferência manual custa hoje e converse com a Dynadok sobre automatizar a validação.
Como citar este artigo
ABNT: DYNADOK. Como automatizar a validação documental em operações de resseguro. Blog Dynadok, 7 set. 2026. Disponível em: https://blog.dynadok.com/seguros/automatizar-validacao-documental-resseguro/. Acesso em: 7 set. 2026.
APA: Dynadok. (2026, 7 de setembro). Como automatizar a validação documental em operações de resseguro. Blog Dynadok. https://blog.dynadok.com/seguros/automatizar-validacao-documental-resseguro/
Referências
BRASIL. Lei Complementar nº 126, de 15 de janeiro de 2007: dispõe sobre a política de resseguro, retrocessão e sua intermediação, as operações de co-seguro, as contratações de seguro no exterior e as operações em moeda estrangeira do setor securitário. Texto atualizado. Brasília: Câmara dos Deputados, 2007. Disponível em: https://www2.camara.leg.br/legin/fed/leicom/2007/leicomplementar-126-15-janeiro-2007-549386-normaatualizada-pl.html. Acesso em: 7 set. 2026.
CONSELHO NACIONAL DE SEGUROS PRIVADOS (CNSP). Resolução CNSP nº 451, de 19 de dezembro de 2022: dispõe sobre as operações de cessão e aceitação de resseguro e retrocessão e sua intermediação, as operações de cosseguro, as operações em moeda estrangeira e as contratações de seguro no exterior. Disponível em: https://www.legisweb.com.br/legislacao/?id=439937. Acesso em: 7 set. 2026.
GODOY, Nicholas. Seguros avançam 6,5% e Generali vê mercado resiliente (dados da Susep). Revista Apólice, 4 set. 2026. Disponível em: https://revistaapolice.com.br/2026/09/seguros-avancam-65-e-generali-ve-mercado-resiliente/. Acesso em: 7 set. 2026.
LEGISMAP. Susep aprova minuta de resolução sobre resseguro, retrocessão e operações de cosseguro (dados do relatório de gestão da Susep de 2025). LegisMap, jun. 2026. Disponível em: https://legismap.com.br/conteudos/artigos-e-noticias/susep-aprova-minuta-de-resolucao-sobre-resseguro-retrocessao-e-cosseguro. Acesso em: 7 set. 2026.
MATTOS FILHO. CNSP publica nova resolução sobre regras de resseguro. CQCS, 10 ago. 2026. Disponível em: https://cqcs.com.br/noticia/cnsp-publica-nova-resolucao-sobre-regras-de-resseguro/. Acesso em: 7 set. 2026.
MATTOS FILHO. Publicada nova circular sobre contratação de seguro no exterior. Único, 2023. Disponível em: https://www.mattosfilho.com.br/unico/circular-contratacao-seguro-exterior/. Acesso em: 7 set. 2026.
SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular Susep nº 683, de 18 de dezembro de 2022: dispõe sobre os procedimentos operacionais para oferta preferencial de riscos aos resseguradores locais e para a comprovação da insuficiência de oferta de capacidade. Disponível em: https://legismap.com.br/leis-e-normas/circular-susep-n-683-de-18-12-2022. Acesso em: 7 set. 2026.
SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Publicada Resolução CNSP sobre operações de resseguro, retrocessão e cosseguro. Gov.br, 22 jul. 2026. Disponível em: https://www.gov.br/susep/pt-br/central-de-conteudos/noticias/2026/julho-1/publicada-resolucao-cnsp-sobre-operacoes-de-resseguro-retrocessao-e-cosseguro. Acesso em: 7 set. 2026.
SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Setor supervisionado supera R$ 100 bilhões no primeiro trimestre de 2026. Gov.br, maio 2026. Disponível em: https://www.gov.br/susep/pt-br/central-de-conteudos/noticias/2026/maio/setor-supervisionado-supera-r-100-bilhoes-no-primeiro-trimestre-de-2026. Acesso em: 7 set. 2026.
DYNADOK. Validação automática de documentos com IA. Dynadok, 2026. Disponível em: https://dynadok.com/. Acesso em: 7 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.