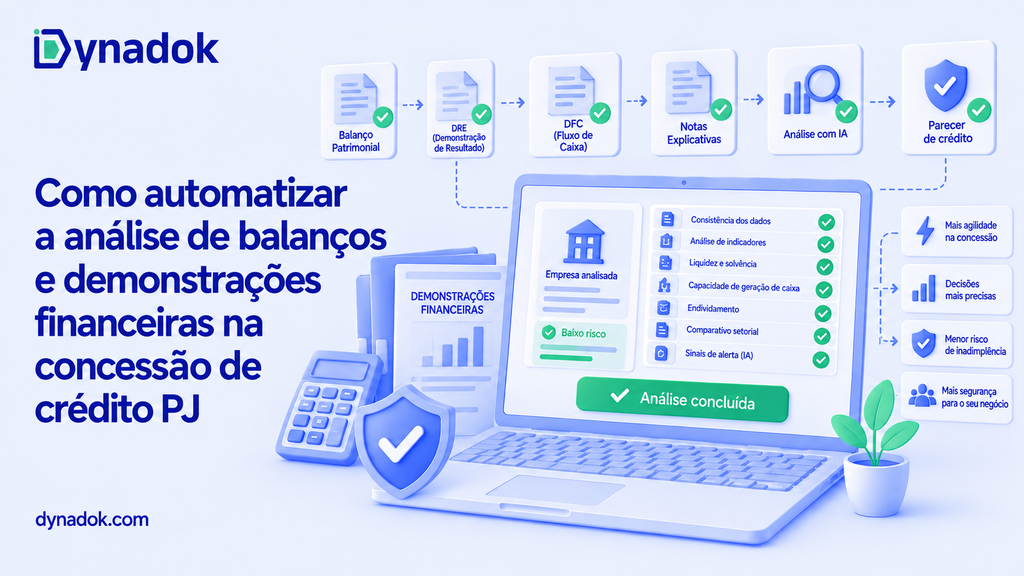
A análise de balanços e demonstrações financeiras no crédito PJ pode ser automatizada com plataformas de IA que extraem contas do balanço patrimonial, da DRE e do fluxo de caixa, mesmo em PDFs escaneados, aplicam checklists da política de crédito e cruzam os dados com faturamento, extratos e certidões. A automação sustenta a avaliação do devedor exigida pela regulamentação e reduz até 95% do tempo de conferência, segundo a Dynadok.
Prompt copiado! É só colar no Gemini.
Pontos-chave
- O crédito a pessoas jurídicas no Brasil somou R$ 2,7 trilhões em junho de 2026, com alta de 1,5% no mês, dentro de um estoque total de R$ 7,4 trilhões no Sistema Financeiro Nacional, segundo o Banco Central.
- A inadimplência das empresas bateu recorde: 9,1 milhões de CNPJs negativados em junho de 2026, com R$ 232,9 bilhões em dívidas, segundo a Serasa Experian, o que torna a análise das demonstrações financeiras mais decisiva na concessão.
- A Resolução CMN 4.966/2021, em vigor desde 1º de janeiro de 2025, substituiu a Resolução 2.682/1999 e introduziu o modelo de perda esperada alinhado à IFRS 9, que considera o risco de crédito desde o reconhecimento inicial do ativo.
- A Lei 6.404/1976, no art. 176, define as demonstrações que alimentam a análise: balanço patrimonial, demonstração do resultado do exercício, demonstração dos fluxos de caixa e, nas companhias abertas, demonstração do valor adicionado.
- A digitação manual de dados opera com taxa de erro de 1% a 4% dos campos, segundo pesquisa revisada por pares publicada na Reliability Engineering & System Safety (2018), risco alto em balanços com centenas de contas.
- No cenário de referência da Dynadok, automatizar a conferência de 20 mil páginas mensais reduz o custo de R$ 56.667 para R$ 12.800 por mês, corte de 77%.
O que é a análise de balanços e demonstrações financeiras no crédito PJ?
A análise de balanços e demonstrações financeiras no crédito PJ é a etapa da esteira em que a instituição extrai, confere e interpreta os números contábeis da empresa solicitante para medir capacidade de pagamento, endividamento e geração de caixa antes de aprovar limite, prazo e taxa. Ela parte de documentos formais, definidos em lei, e termina em indicadores que alimentam o motor de crédito: liquidez, alavancagem, margem, cobertura de juros e ciclo financeiro.
Essa análise não vive isolada: ela é um dos pontos documentais de uma esteira de crédito e seus momentos de entrada de documentos, ao lado da verificação societária e cadastral e da checagem de certidões. Antes de ler o balanço, a instituição confirma quem é a empresa em contrato social, cartão CNPJ e inscrições; depois, valida se os números declarados batem com a movimentação real.
Quais demonstrações financeiras a Lei 6.404 exige?
Quanto a validação manual custa para a sua empresa hoje?
Ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual consome do seu caixa — e quanto volta para ele com a validação de documentos com IA.
de volta ao seu caixa — R$ 43.867 por mês
Cenário-exemplo: 20 mil páginas/mês, 5 min por página. Faça a conta com os números da sua operação.O art. 176 da Lei 6.404/1976 determina que, ao fim de cada exercício social, a diretoria elabore, com base na escrituração mercantil, demonstrações que exprimam com clareza a situação do patrimônio: balanço patrimonial, demonstração dos lucros ou prejuízos acumulados, demonstração do resultado do exercício (DRE) e demonstração dos fluxos de caixa, esta com redação dada pela Lei 11.638/2007. Companhias abertas somam a demonstração do valor adicionado, e o § 4º exige notas explicativas complementares. O exercício social, pelo art. 175, dura 1 ano.
O que o analista extrai de cada demonstração?
Do balanço patrimonial saem liquidez e endividamento: ativo circulante contra passivo circulante, dívida bruta contra patrimônio líquido. Da DRE saem receita, margens e cobertura de juros. Da demonstração dos fluxos de caixa sai a geração operacional, o número que mostra se a empresa paga a dívida com a própria operação. As notas explicativas revelam o que os totais escondem: contingências, garantias prestadas, dívidas com vencimento concentrado e critérios contábeis.
Por que a análise das demonstrações ganhou peso na concessão de crédito PJ?
A análise ganhou peso porque o crédito PJ cresce e a inadimplência bate recorde ao mesmo tempo. O estoque de crédito a pessoas jurídicas atingiu R$ 2,7 trilhões em junho de 2026, com alta de 1,5% no mês, dentro de um total de R$ 7,4 trilhões no Sistema Financeiro Nacional, que avança 9,7% em 12 meses, segundo as Estatísticas Monetárias e de Crédito do Banco Central. Para 2026, o Banco Central projeta crescimento de 9,0% do saldo de crédito, após altas de 10,3% em 2025 e 11,5% em 2024.
Na outra ponta, a inadimplência das empresas superou 9,1 milhões de CNPJs negativados em junho de 2026, maior marca da série histórica da Serasa Experian, com R$ 232,9 bilhões em dívidas, 7,3 contas em atraso por empresa e dívida média de R$ 25.508,96 por CNPJ. Segundo Camila Abdelmalack, economista-chefe da Serasa Experian, “o dado de inadimplência vem sinalizando uma tendência de manutenção em um patamar bastante elevado”. Nesse cenário, aprovar crédito PJ sem ler bem o balanço é assumir risco às cegas.
| Indicador | Valor | Período | Fonte |
|---|---|---|---|
| Crédito a pessoas jurídicas (SFN) | R$ 2,7 trilhões | junho de 2026 | Banco Central |
| Estoque total de crédito (SFN) | R$ 7,4 trilhões (+9,7% em 12 meses) | junho de 2026 | Banco Central |
| Projeção de crescimento do crédito | 9,0% | 2026 | Banco Central, RPM mar. 2026 |
| Empresas inadimplentes | 9,1 milhões de CNPJs (recorde) | junho de 2026 | Serasa Experian |
| Dívidas negativadas de empresas | R$ 232,9 bilhões | junho de 2026 | Serasa Experian |
| Dívida média por CNPJ inadimplente | R$ 25.508,96 | junho de 2026 | Serasa Experian |
Fonte: Banco Central do Brasil e Serasa Experian, 2026.
O perfil da inadimplência reforça o papel da análise documental: micro e pequenas empresas são a maioria dos CNPJs negativados, e é exatamente nesse segmento que as demonstrações chegam menos padronizadas, muitas vezes em PDF escaneado do contador, sem plano de contas uniforme. Quanto menor a empresa, mais a qualidade da análise depende da capacidade de extrair e conferir dados de documentos heterogêneos.
O que a regulamentação exige da análise de crédito PJ?
A regulamentação exige que a instituição fundamente a concessão e o provisionamento na avaliação da situação do devedor, e as demonstrações financeiras são a matéria-prima dessa avaliação. A referência histórica é a Resolução CMN 2.682/1999, cujo art. 2º mandava classificar cada operação de crédito com base em critérios consistentes e verificáveis sobre o devedor: situação econômico-financeira, grau de endividamento, capacidade de geração de resultados, fluxo de caixa, administração e qualidade de controles, contingências e setor de atividade.
Desde 1º de janeiro de 2025, a Resolução CMN 4.966/2021 substituiu a Resolução 2.682/1999 e elevou a exigência. A norma harmoniza o padrão contábil das instituições com a IFRS 9 e introduz o modelo de perda esperada em três estágios, que considera o risco de crédito desde o reconhecimento inicial do ativo e incorpora cenários macroeconômicos na estimativa de perdas, conforme análise da PwC Brasil. Na prática, a instituição precisa de dados financeiros do devedor mais atualizados e mais granulares, porque a provisão deixa de reagir apenas ao atraso e passa a antecipar a deterioração.
| Norma | O que exige | Impacto na análise de demonstrações | Vigência |
|---|---|---|---|
| Lei 6.404/1976, art. 176 | Balanço patrimonial, DRE, fluxos de caixa e notas explicativas ao fim de cada exercício | Define os documentos-base que a empresa entrega na análise | Desde 1976 |
| Resolução CMN 2.682/1999, art. 2º | Classificação de risco com base em situação econômico-financeira, endividamento, geração de resultados e fluxo de caixa | Consagrou a leitura do balanço como critério formal de risco | 2000 a 2024 |
| Resolução CMN 4.966/2021 | Perda esperada em três estágios, alinhada à IFRS 9, com risco avaliado desde o reconhecimento inicial | Exige dados financeiros do devedor mais frequentes e granulares | Desde 1º.01.2025 |
| IN RFB 2.003/2021 (ECD) | Livros contábeis digitais (Diário, Razão, balanços) transmitidos ao SPED até o último dia útil de junho | Cria a versão digital estruturada das demonstrações, com validade jurídica | Vigente |
Fonte: elaboração própria com base na Lei 6.404/1976, nas Resoluções CMN 2.682/1999 e 4.966/2021, na análise da PwC e na IN RFB 2.003/2021.
Há também uma boa notícia regulatória: a ECD (Escrituração Contábil Digital), parte do SPED criado pelo Decreto 6.022/2007 e disciplinada pela IN RFB 2.003/2021, é a versão eletrônica dos livros contábeis, com a mesma validade jurídica dos livros físicos, transmitida até o último dia útil de junho do ano seguinte. Quando a empresa entrega a ECD em vez de um PDF avulso, a análise parte de um arquivo estruturado, o que facilita a automação, embora boa parte das PMEs ainda envie demonstrações em papel digitalizado.
Como a análise de balanços é feita hoje e onde ela trava?
Na maioria das instituições, o processo ainda é artesanal: o analista recebe balanço, DRE e notas em PDF, redigita as contas em uma planilha de spread, reclassifica o plano de contas do contador para o padrão interno, calcula os indicadores e escreve o parecer. Esse fluxo trava em quatro pontos:
- Redigitação sujeita a erro: a entrada manual de dados opera com taxa de erro de 1% a 4% dos campos, segundo pesquisa revisada por pares publicada na Reliability Engineering & System Safety (2018); um balanço com centenas de contas praticamente garante erros no spread, e um erro de linha muda indicador, rating e decisão.
- Fila que derruba conversão: o ciclo manual completo de um documento transacional chega a 9,2 dias em média, segundo a Ardent Partners (2025), citada pela WEX; um dossiê PJ com três exercícios de demonstrações, certidões e faturamento leva ainda mais, e a empresa fecha com quem aprova antes.
- Layouts sem padrão: cada contador usa um plano de contas, cada demonstração vem em um formato (ECD, PDF nativo, escaneado, foto), e o modelo fixo de extração que funciona para um cliente falha no seguinte.
- Números sem contraprova: sem cruzar a DRE com extratos, faturamento e certidões, a instituição depende da palavra do documento, e demonstração maquiada ou adulterada passa; o setor financeiro concentrou 53,7% das 6.937.832 tentativas de fraude do 1º semestre de 2025, segundo a Serasa Experian.
Segundo Caio Rocha, Diretor de Autenticação e Prevenção a Fraudes da Serasa Experian, “é no sistema financeiro que está o maior potencial de retorno para os criminosos”. No crédito PJ, o golpe raramente é grosseiro: é uma receita inflada, um passivo omitido nas notas, um balanço de exercício antigo apresentado como atual. Só o cruzamento sistemático entre documentos revela essas inconsistências.
Como automatizar a análise de balanços e demonstrações passo a passo?
Para automatizar a análise de balanços e demonstrações financeiras no crédito PJ, siga estes passos:
- Padronize o dossiê de entrada. Defina por porte e produto quais documentos a empresa entrega: balanço e DRE dos últimos exercícios, ECD quando houver, balancete recente, relação de faturamento, extratos e certidões. Exigir a ECD sempre que a empresa for obrigada a entregá-la reduz o trabalho de extração.
- Implante a extração com IA. Adote uma plataforma que leia demonstrações em qualquer formato, ECD, PDF nativo, escaneado ou foto, e extraia contas, totais e períodos, inclusive de documentos longos e de baixa qualidade. É o que elimina a redigitação e seu erro de 1% a 4% dos campos.
- Automatize a reclassificação para o spread. Configure o mapeamento do plano de contas de cada contador para o padrão interno da instituição, com regras revisáveis. A IA sugere a classificação e o analista só arbitra as contas ambíguas.
- Transforme a política de crédito em checklist. Converta os critérios da análise em regras objetivas: exercícios exigidos, assinatura do contador, coerência entre balanço e DRE, indicadores mínimos por segmento. O checklist roda em segundos e devolve pendências imediatamente.
- Cruze as demonstrações com a movimentação real. Confronte receita da DRE com faturamento declarado e com a análise automática de extratos e comprovantes bancários, e o endividamento do balanço com as dívidas registradas. Divergências viram alertas antes da decisão.
- Defina o fluxo de exceções. Dossiês coerentes seguem direto para o motor de crédito com o spread pronto; só divergências, indícios de fraude e casos de alto valor chegam à mesa, com o motivo do desvio apontado.
- Integre via API e guarde a trilha. Conecte a extração ao motor de crédito e ao CRM existentes e registre o que foi lido, conferido e decidido em cada dossiê, sustentando auditoria interna, supervisão e o provisionamento por perda esperada da Resolução CMN 4.966/2021.
Como escolher a tecnologia para ler demonstrações financeiras?
Para escolher a tecnologia, avalie a capacidade de lidar com a realidade dos documentos contábeis brasileiros: layouts que variam por contador, PDFs escaneados, planos de contas heterogêneos e a necessidade de cruzar números entre demonstrações. O mercado global de processamento inteligente de documentos (IDP) foi avaliado em US$ 2,45 bilhões em 2024 e deve alcançar US$ 46,23 bilhões em 2033, com crescimento anual de 35,20%, segundo a IMARC Group, o que multiplica a oferta e exige critérios de corte.
| Critério | Planilha e redigitação | OCR e RPA com modelos fixos | IA com LLMs e visão computacional |
|---|---|---|---|
| Leitura de layouts variados | Sim, mas lenta | Só layouts previamente mapeados | Qualquer layout, inclusive escaneado |
| Reclassificação de plano de contas | Manual, analista a analista | Regras fixas, quebram com plano novo | Sugerida pela IA, arbitrada por exceção |
| Taxa de erro | 1% a 4% dos campos (RESS, 2018) | Cai no mapeado, falha em variações | Exceções encaminhadas para revisão |
| Cruzamento entre demonstrações e extratos | Amostral | Limitado a campos fixos | Automático, em 100% dos dossiês |
| Escala sem crescer a equipe | Não | Parcial | Sim |
Fonte: elaboração própria com base em Reliability Engineering & System Safety (2018), IMARC Group (2025) e dados declarados pela Dynadok.
Três perguntas separam fornecedores: a solução lê demonstrações longas e digitalizadas de baixa qualidade? Permite checklists próprios por produto e porte de empresa? Integra-se por API ao motor de crédito atual? Ferramenta que só lê campos fixos automatiza a digitação, não a análise.
Quais erros comprometem a análise de demonstrações no crédito PJ?
Os erros mais caros da análise de demonstrações no crédito PJ combinam falha operacional e risco de crédito:
- Redigitar em vez de extrair: cada spread montado à mão herda a taxa de erro de 1% a 4% da digitação manual, e um erro de conta muda o rating da operação.
- Analisar balanço velho: demonstração de exercício antigo apresentada como atual distorce toda a análise; conferir período, assinatura e coerência com o balancete recente é regra de entrada.
- Ignorar as notas explicativas: contingências, garantias prestadas a terceiros e dívidas concentradas moram nas notas, e o parecer que lê só os totais aprova risco escondido.
- Não cruzar com a movimentação real: DRE que não conversa com extratos e faturamento é declaração, não evidência; a contraprova documental é a defesa contra demonstrações maquiadas.
- Tratar PME como grande empresa: exigir dossiê completo de quem está dispensado de certas demonstrações trava a esteira; checklists por porte mantêm rigor sem atrito.
- Perder a trilha da análise: sem registro estruturado do que foi lido e decidido, a instituição não sustenta a classificação de risco perante auditoria e supervisão, ainda mais sob o modelo de perda esperada.
Como a Dynadok automatiza a análise de documentos financeiros de empresas?
A Dynadok automatiza a leitura e a validação dos documentos financeiros do crédito PJ com uma IA que identifica e extrai dados de documentos em vários formatos e layouts, de imagens a PDFs, incluindo demonstrações longas e digitalizadas, aplica checklists personalizados por produto e porte, e cruza informações entre balanço, DRE, extratos, faturamento e documentos societários. A plataforma recebe documentos enviados pela própria empresa ou por parceiros, com notificação de não conformidade em segundos, e se integra por API ao motor de crédito, com implantação de 1 a 4 meses, cobrança por página processada e conformidade com a LGPD.
Segundo Cássio Lapertosa, Diretor de TI da Emccamp, a tecnologia da Dynadok “interpreta documentos cruzando informações, se assemelhando à análise humana”, exatamente a capacidade que a leitura de demonstrações exige. Na Unicesumar, a equipe de análise documental caiu de até 25 para 10 pessoas, com o time realocado para funções estratégicas, segundo Karla Lemos, Gerente de CSC da instituição. No cenário de referência da Dynadok, 20 mil páginas mensais a 5 minutos por página custam R$ 56.667 por mês na conferência manual e R$ 12.800 com a plataforma, redução de 77%, com validações até 10x mais rápidas, segundo a Dynadok.
Perguntas frequentes sobre análise de balanços no crédito PJ
O que é análise de balanços na concessão de crédito PJ?
É a etapa em que a instituição extrai e interpreta os números do balanço patrimonial, da DRE e do fluxo de caixa da empresa solicitante para medir capacidade de pagamento, endividamento e geração de caixa, transformando as demonstrações em indicadores que alimentam a decisão de limite, prazo e taxa.
Quais demonstrações financeiras a empresa apresenta no pedido de crédito?
As definidas no art. 176 da Lei 6.404/1976: balanço patrimonial, demonstração dos lucros ou prejuízos acumulados, demonstração do resultado do exercício e demonstração dos fluxos de caixa, além de notas explicativas. Companhias abertas somam a demonstração do valor adicionado. Instituições costumam pedir também balancete recente e faturamento.
O que é spread de balanço?
Spread de balanço é a padronização das demonstrações da empresa no plano de contas interno da instituição, para calcular indicadores comparáveis entre clientes: liquidez, alavancagem, margens e cobertura de juros. Tradicionalmente montado por redigitação em planilha, é a etapa que a extração automática com IA elimina.
O que a Resolução CMN 4.966/2021 mudou para a análise de crédito?
Em vigor desde 1º de janeiro de 2025, ela substituiu a Resolução 2.682/1999 e introduziu o modelo de perda esperada em três estágios, alinhado à IFRS 9, que considera o risco desde o reconhecimento inicial do ativo e incorpora cenários macroeconômicos, exigindo dados financeiros do devedor mais atualizados e granulares.
A Resolução 2.682/1999 ainda vale?
Não. A Resolução CMN 2.682/1999 foi revogada em 1º de janeiro de 2025 pela Resolução CMN 4.966/2021. Seus critérios do art. 2º, como situação econômico-financeira, endividamento, geração de resultados e fluxo de caixa do devedor, seguem como referência conceitual da boa análise, agora sob o modelo de perda esperada.
O que é ECD e como ela ajuda na análise de crédito?
A ECD (Escrituração Contábil Digital) é a versão eletrônica dos livros contábeis, com a mesma validade jurídica dos físicos, transmitida ao SPED até o último dia útil de junho, conforme a IN RFB 2.003/2021. Como é um arquivo estruturado, ela permite extrair balanço e DRE sem depender de PDFs escaneados.
Toda empresa entrega ECD?
Não. A obrigação alcança as pessoas jurídicas do Lucro Real e outras situações previstas na IN RFB 2.003/2021, como empresas do Lucro Presumido que distribuem lucros acima do limite. Por isso a esteira de crédito PJ precisa ler tanto arquivos estruturados quanto demonstrações em PDF ou papel digitalizado.
Quantas empresas estão inadimplentes no Brasil?
Em junho de 2026, 9,1 milhões de CNPJs estavam negativados, maior marca da série histórica, com R$ 232,9 bilhões em dívidas e média de 7,3 contas em atraso por empresa, segundo o Indicador de Inadimplência das Empresas da Serasa Experian. Micro e pequenas empresas são a maioria.
Qual o tamanho do mercado de crédito PJ no Brasil?
O estoque de crédito a pessoas jurídicas somou R$ 2,7 trilhões em junho de 2026, com alta de 1,5% no mês, dentro de um total de R$ 7,4 trilhões do Sistema Financeiro Nacional, que cresce 9,7% em 12 meses, segundo as Estatísticas Monetárias e de Crédito do Banco Central.
Por que a análise manual de balanços atrasa a aprovação do crédito?
Porque redigitar demonstrações e montar o spread à mão leva horas por dossiê e entra em fila: o ciclo manual completo de um documento transacional chega a 9,2 dias em média, segundo a Ardent Partners (2025), citada pela WEX. A empresa que espera fecha com o concorrente que aprovou antes.
Qual é a taxa de erro da digitação manual de demonstrações?
Entre 1% e 4% dos campos, segundo pesquisa revisada por pares publicada na Reliability Engineering & System Safety (2018). Em um balanço com centenas de contas, isso praticamente garante erros no spread, e um único erro de linha pode mudar indicador, rating e decisão de crédito.
A IA consegue ler balanço escaneado ou em foto?
Sim. Plataformas como a Dynadok processam documentos longos e digitalizados de baixa qualidade, com OCR avançado e visão computacional, extraindo contas e totais de demonstrações em qualquer layout, inclusive manuscritos, segundo a Dynadok. Documentos ilegíveis viram exceção encaminhada para revisão humana, não erro silencioso.
Como a automação detecta demonstrações maquiadas ou fraudadas?
Cruzando os números entre documentos: receita da DRE contra faturamento e extratos, endividamento do balanço contra dívidas registradas, dados societários contra o contrato social. Divergências viram alertas antes da decisão, proteção relevante em um país com 6.937.832 tentativas de fraude só no 1º semestre de 2025 (Serasa Experian).
A automação substitui o analista de crédito PJ?
Não. A IA extrai, reclassifica e confere; o analista interpreta indicadores, arbitra exceções e decide casos de alto valor. Na prática, a mesa deixa de digitar e passa a analisar. Na Unicesumar, a equipe de análise documental caiu de até 25 para 10 pessoas, com realocação para funções estratégicas.
Quanto custa a conferência manual de documentos em uma operação de crédito?
No cenário de referência da Dynadok, 20 mil páginas mensais a 5 minutos por página custam R$ 56.667 por mês. Com a validação automática, o custo cai para R$ 12.800 mensais, redução de 77%, devolvendo R$ 526.400 por ano ao caixa da operação.
É preciso trocar o motor de crédito para automatizar a análise de balanços?
Não. A extração e a validação se conectam por API ao motor de crédito, ao CRM e aos sistemas existentes, recebendo os documentos e devolvendo dados estruturados e o resultado dos checklists. Na Dynadok, a integração usa API com cobrança por página e implantação de 1 a 4 meses, segundo a empresa.
Quais documentos complementam o balanço na análise de crédito PJ?
Contrato social e alterações, cartão CNPJ, documentos dos sócios, relação de faturamento, extratos bancários, declaração de IRPJ e certidões negativas. O balanço mostra a posição contábil; os complementos provam identidade, movimentação real e regularidade fiscal, e o cruzamento entre eles sustenta a decisão.
Com que frequência a instituição deve atualizar a análise das demonstrações?
No mínimo a cada exercício, quando saem as novas demonstrações do art. 176 da Lei 6.404/1976, e sempre que houver renovação de limite ou sinal de deterioração. O modelo de perda esperada da Resolução CMN 4.966/2021 incentiva monitoramento contínuo, com balancetes e faturamento intermediários.
A análise automatizada atende ao provisionamento por perda esperada?
Ela fornece a base: dados financeiros do devedor extraídos com rapidez, atualizados com frequência e registrados com trilha de auditoria, insumos que o modelo de perda esperada da Resolução CMN 4.966/2021 exige para estimar o risco desde o reconhecimento inicial do ativo, conforme análise da PwC.
O mercado de leitura automática de documentos está maduro?
O mercado global de processamento inteligente de documentos (IDP) foi avaliado em US$ 2,45 bilhões em 2024 e deve alcançar US$ 46,23 bilhões em 2033, com crescimento anual de 35,20%, segundo a IMARC Group, puxado por setores intensivos em documentos como bancos, financeiras e seguradoras.
Conclusão
Com R$ 2,7 trilhões em crédito PJ, 9,1 milhões de empresas inadimplentes e o provisionamento por perda esperada em vigor desde 2025, a leitura de balanços e demonstrações deixou de caber na planilha: a redigitação erra em 1% a 4% dos campos e a fila manual custa a conversão da proposta. Automatizar a extração, o spread e o cruzamento com IA entrega dossiês analisados em minutos, 100% conferidos e com trilha de auditoria. Para dimensionar o ganho na sua esteira, use a Calculadora de Economia da Dynadok e solicite uma demonstração.
Como citar este artigo
ABNT: DYNADOK. Como automatizar a análise de balanços e demonstrações financeiras na concessão de crédito PJ. Blog Dynadok, 11 set. 2026. Disponível em: https://blog.dynadok.com/financeiro/como-automatizar-a-analise-de-balancos-e-demonstracoes-financeiras-na-concessao-de-credito-pj/. Acesso em: 11 set. 2026.
APA: Dynadok. (2026, 11 de setembro). Como automatizar a análise de balanços e demonstrações financeiras na concessão de crédito PJ. Blog Dynadok. https://blog.dynadok.com/financeiro/como-automatizar-a-analise-de-balancos-e-demonstracoes-financeiras-na-concessao-de-credito-pj/
Referências
ARDENT PARTNERS. Accounts Payable Metrics That Matter 2025. Citado em: WEX Inc. Disponível em: https://www.wexinc.com/resources/blog/what-does-it-cost-to-process-an-invoice-ap-benchmarks-every-finance-team-should-know/. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Crédito no Brasil atinge R$ 7,4 trilhões em junho. Poder360, 30 jul. 2026. Disponível em: https://www.poder360.com.br/poder-economia/credito-no-brasil-atinge-r-74-trilhoes-em-junho/. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Relatório de Política Monetária: projeções para a evolução do crédito em 2026. Brasília: BCB, mar. 2026. Disponível em: https://www.bcb.gov.br/content/ri/relatorioinflacao/202603/rpm202603b5p.pdf. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Resolução CMN nº 2.682, de 21 de dezembro de 1999. Brasília: BCB. Disponível em: https://normativos.bcb.gov.br/Lists/Normativos/Attachments/44961/Res_2682_v3_P.pdf. Acesso em: 11 set. 2026.
BANCO CENTRAL DO BRASIL. Voto do BC 84/2025. Brasília: BCB, 2025. Disponível em: https://normativos.bcb.gov.br/Votos/BCB/202584/Voto_do_BC_84_2025.pdf. Acesso em: 11 set. 2026.
BRASIL. Lei nº 6.404, de 15 de dezembro de 1976, art. 176. LegJur. Disponível em: https://www.legjur.com/legislacao/art/lei_00064041976-176. Acesso em: 11 set. 2026.
CONSELHO MONETÁRIO NACIONAL. Resolução CMN nº 4.966, de 25 de novembro de 2021. Poder360. Disponível em: https://static.poder360.com.br/2021/11/Resolu%C3%A7%C3%A3oCMNn4.966de25_11_2021.pdf. Acesso em: 11 set. 2026.
DYNADOK. Calculadora de Economia Dynadok. Disponível em: https://blog.dynadok.com/calculadora/. Acesso em: 11 set. 2026.
DYNADOK. Validação automática de documentos com IA. Disponível em: https://dynadok.com/. Acesso em: 11 set. 2026.
IMARC GROUP. Intelligent Document Processing Market Size, Share, Trends and Forecast, 2025-2033. Disponível em: https://www.imarcgroup.com/intelligent-document-processing-market. Acesso em: 11 set. 2026.
PWC BRASIL. As novas exigências da Resolução CMN nº 4.966/21 para as instituições financeiras. Disponível em: https://www.pwc.com.br/pt/sala-de-imprensa/artigo/as-novas-exigencias-da-resolucao-cmn-n-4966-21-para-as-instituicoes-financeiras.html. Acesso em: 11 set. 2026.
RELIABILITY ENGINEERING & SYSTEM SAFETY. Entering data correctly: an empirical evaluation in the context of manual data acquisition. ScienceDirect, 2018. Disponível em: https://www.sciencedirect.com/science/article/abs/pii/S0951832017312978. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Recorde: inadimplência das empresas superou 9,1 milhões em junho e dívidas chegaram a R$ 232,9 bilhões. 17 ago. 2026. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/indicadores/recorde-inadimplencia-das-empresas-superou-9-milhoes-de-reais-em-junho-e-dividas-chegaram-a-232-bilhoes-de-reais-revela-serasa-experian/. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Recorde histórico: inadimplência alcançou 9 milhões de empresas brasileiras em abril. 3 jun. 2026. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/indicadores/recorde-historico-inadimplencia-alcancou-9-milhoes-de-empresas-brasileiras-em-abril-revela-serasa-experian. Acesso em: 11 set. 2026.
SERASA EXPERIAN. Recorde: quase 7 milhões de tentativas de fraude foram registradas no 1º semestre de 2025; setor bancário é principal alvo. 30 set. 2025. Disponível em: https://www.serasaexperian.com.br/sala-de-imprensa/indicadores/recorde-quase-7-milhoes-de-tentativas-de-fraude-foram-registradas-no-1-semestre-de-2025-setor-bancario-e-principal-alvo/. Acesso em: 11 set. 2026.
TRIBUTO DEVIDO. O que é o SPED Contábil (ECD). Disponível em: https://tributodevido.com.br/sped. Acesso em: 11 set. 2026.
Calculadora de ROI da Validação Documental com IA
Use a calculadora de ROI da Dynadok: ajuste 3 dados da sua operação e veja, na hora, quanto a conferência manual custa hoje — e quanto volta ao seu caixa com a validação documental com IA.
Dados da operação
Esses 3 dados descrevem como funciona a sua conferência de documentos hoje — é com eles que calculamos o custo atual da operação e a economia ao automatizar com IA. Não precisa ser exato: uma boa estimativa já gera um resultado confiável.
Considere o volume mensal de páginas que sua equipe precisa receber, organizar, conferir, validar e atualizar nos sistemas. Não sabe o total? Estime: documentos recebidos no mês × média de páginas por documento.
Processa 100 mil páginas ou mais por mês? Converse com um especialista para um plano sob medida.
Inclua o ciclo completo: abrir o documento, extrair dados, conferir regras, registrar o resultado e devolver pendências. Estudos de mercado apontam de 3 a 10 minutos por página — se nunca mediu, mantenha os 5 min, uma média conservadora.
Digite apenas o salário mensal de quem confere esses documentos hoje (ex.: analista, assistente administrativo), sem encargos. A calculadora acrescenta sozinha os encargos e benefícios, multiplicando por 1,7 — aproximadamente o custo real de um funcionário para a empresa.
O resultado é gerado depois do cálculo e atualizado sempre que você mudar os dados.
Você mudou os dados. Clique em Recalcular para atualizar o resultado.
O resultado da sua calculadora de ROI aparece aqui
Ajuste os dados da operação e clique em “Calcular minha economia” para ver uma prévia feita com os números do seu cenário.
Identificamos
alto potencial de economia
mais barato por mês que a operação manual
Estimativa de R$ 526.400 de volta ao seu caixa por ano
Libere o resultado completo
Preencha seus dados para ver a economia mensal em reais, o comparativo de custos e as horas liberadas na sua equipe.
Seus dados ficam seguros. Um especialista da Dynadok pode entrar em contato para ajudar na sua análise.
Economia anual estimada
Equivale a R$ 43.867 por mês
Estimativa conservadoraROI estimado (mensal)
A cada R$ 1 investido no plano, cerca de R$ 4,43 deixam de ser gastos na operação manual.
Redução do custo operacional
Você deixa de gastar cerca de 8 de cada 10 reais que o trabalho mecânico de conferência consome hoje.
Sua operação manual ESTIMADA hoje
Com um tempo médio de 5 minutos por página, um profissional valida cerca de 12 páginas por hora. Em uma jornada de 7 horas, são 84 páginas por dia — e, em 20 dias úteis, cerca de 1.680 páginas por mês. Como sua operação processa 20.000 páginas por mês, o volume equivale ao trabalho de aproximadamente 12 profissionais. Nesta avaliação, consideramos que cerca de 80% desse esforço é trabalho operacional mecânico — o equivalente a 10 profissionais e 1.333 horas por mês. São esses números que usamos em todo o resultado.
Com a Dynadok, todo o trabalho operacional — mecânico, repetitivo e manual — passa a ser feito pela IA. Isso libera cerca de 80% do time para outras frentes; os demais deixam a conferência página a página e passam a atuar apenas na validação final e no tratamento de exceções.
Comparativo de custos
O que você libera com a Dynadok
Ganhos além da economia
A redução de custo é só uma parte. Validar documentos com a IA da Dynadok também transforma a operação:
O que hoje leva horas passa a ser feito em minutos ou segundos, acelerando a resposta ao seu cliente.
Regras claras e validações automatizadas reduzem erros em tarefas repetitivas e não conformidades.
Valide grandes volumes, em qualquer formato ou layout, sem aumentar o time na mesma proporção.
Sua equipe sai das tarefas manuais e passa a cuidar de análises e decisões que fazem o negócio crescer.
Estimativa ilustrativa da calculadora de ROI. Jornada de 7 h/dia em 20 dias úteis (140 h/mês) por profissional e fator de provisão de 1,7 sobre o salário base. A economia compara o custo da mão de obra dedicada ao trabalho mecânico de conferência (cerca de 80% do esforço total; os demais profissionais seguem na validação final e em exceções) com o custo do plano Dynadok para o mesmo volume de páginas.
Gostou deste artigo?
Envie para quem também vai aproveitar este conteúdo.